Manual do contabilista
Descarregar este manual em PDF
Este manual é para o contabilista ou técnico de contas que trabalha com o Buinoz. Explica as regras que o sistema segue, as contas que usa, o que faz sozinho e o que tem de ser feito à mão.
Para saber onde carregar em cada ecrã, veja o guia Contabilidade (CBL01 - CBL39). A lista de todas as contas está em Plano de contas (PGC-NIRF).
1. Base legal
| Tema | O que o Buinoz segue |
|---|---|
| Plano de contas | PGC-NIRF, Decreto n.º 70/2009, de 22 de Dezembro |
| IVA | Taxa normal de 16% |
| IRPS | Código do IRPS, Lei n.º 33/2007: cinco categorias de rendimentos |
| Retenção na fonte de IRPS | 20% (artigo 65 do Código do IRPS) |
| Moeda | Metical (MT). Documentos em moeda estrangeira são convertidos ao câmbio do documento |
Estas regras foram revistas com um contabilista em Novembro de 2026.
2. Como o Buinoz trata a contabilidade
A contabilidade é por loja. Cada loja tem a sua configuração, os seus diários, os seus exercícios e os seus lançamentos. O plano de contas oficial é comum a todas.
Os documentos do dia a dia (vendas, facturas, compras, despesas, movimentos de stock) não entram sozinhos na contabilidade. Passam por três passos:
Documento fechado          Contabilizar              Aprovar e Lançar
(VD, FA, PO, EX, stock) -> (CBL02, CBL03, CBL04) ->  (CBL06)
                           cria um RASCUNHO          o lançamento fica LANÇADO
- Rascunho: o lançamento existe, mas não conta em nenhum relatório.
- Lançado: conta no balancete, nos resultados, no balanço, no razão, nas declarações fiscais e no SAF-T.
- Um lançamento lançado não se apaga nem se edita. Corrige-se com Estornar, que cria o lançamento inverso. Os dois ficam no histórico.
- Um documento só se contabiliza uma vez. Depois de contabilizado, sai da lista de pendentes.
As vendas contabilizam-se pela CBL02, nunca por lançamento manual. Se as lançar à mão e também pela CBL02, a receita fica a dobrar. O lançamento manual (CBL05) fica para o que não é documento do Buinoz: salários, rendas, amortizações, ajustes.
3. Plano de contas
O Buinoz traz as 488 contas do PGC-NIRF. Veja a lista completa em Plano de contas (PGC-NIRF).
| Classe | Nome | No balanço e nos resultados |
|---|---|---|
| 1 | Meios financeiros | Activo corrente |
| 2 | Inventários e activos biológicos | Activo corrente |
| 3 | Investimentos de capital | Activo não corrente |
| 4 | Contas a receber, contas a pagar, acréscimos e diferimentos | Activo ou passivo, conforme o saldo |
| 5 | Capital próprio | Capital próprio |
| 6 | Gastos e perdas | Demonstração de resultados |
| 7 | Rendimentos e ganhos | Demonstração de resultados |
| 8 | Resultados | Apuramento do resultado |
Regras do plano no Buinoz:
- As contas oficiais são globais: são as mesmas em todas as lojas.
- A loja pode criar sub-contas por baixo de uma conta oficial, em CBL27 - Plano de Contas, com Nova Sub-conta. Exemplo: 1211 Banco BIM e 1212 Banco BCI, por baixo de 121 Depósitos à ordem.
- O código de uma conta é único em todo o sistema. Se o código que quer já existir, escolha o seguinte.
- O Buinoz acrescenta três contas ao decreto: 111 Caixa Geral, 511 Capital Subscrito e 91 Garantias Prestadas.
4. Configuração de cada loja (CBL28)
Antes de contabilizar, confirme em CBL28 - Configuração Contabilística as contas que os lançamentos automáticos usam. Estes são os valores de origem:
| Campo no CBL28 | Conta | Nome oficial |
|---|---|---|
| Conta Caixa (VD - Venda a Dinheiro) | 111 | Caixa Geral |
| Conta Banco (Vendas por Depósito) | 121 | Depósitos à ordem |
| Conta Clientes (FA - Factura) | 411 | Clientes c/c |
| Conta Receitas - Mercadorias | 711 | Vendas de mercadorias |
| Conta Receitas - Serviços | 72 | Prestação de serviços |
| Conta IVA Liquidado (Vendas) | 4433 | IVA liquidado |
| Conta Compras - Mercadorias | 211 | Compras de mercadorias |
| Conta Compras - Serviços | 63299 | Outros fornecimentos e serviços |
| Conta Fornecedores | 421 | Fornecedores c/c |
| Conta IVA Dedutível (Compras) | 4432 | IVA dedutível |
| Conta IRPS a Pagar (Retenções) | 4422 | Impostos retidos na fonte - Rendimentos profissionais |
| Taxa IVA por defeito | 16% |
Há também campos opcionais: receitas isentas (mercadorias e serviços) e as três contas de inventário (inventário, ganhos e perdas), usadas pela CBL04.
Ao gravar, o sistema avisa se uma conta não existe no plano ou está na classe errada.
O valor de origem lança as compras de mercadoria na 211 Compras (inventário periódico). Uma empresa com inventário permanente pode preferir outra conta. As duas formas são válidas: escolha a conta em Conta Compras - Mercadorias e use sempre a mesma.
5. O que cada documento lança
Venda a dinheiro (VD)
| Conta | Débito | Crédito |
|---|---|---|
| 111 Caixa (ou 121, se foi por banco) | Total | |
| 711 Vendas de mercadorias (ou 72 Serviços) | Valor sem IVA | |
| 4433 IVA liquidado | IVA |
Factura a crédito (FA)
| Conta | Débito | Crédito |
|---|---|---|
| 411 Clientes c/c | Total | |
| 711 Vendas de mercadorias (ou 72 Serviços) | Valor sem IVA | |
| 4433 IVA liquidado | IVA |
Exemplo real: FA de 131,59 MT. Débito 411: 131,59. Crédito 711: 113,44. Crédito 4433: 18,15.
Compra a um fornecedor (PO)
| Conta | Débito | Crédito |
|---|---|---|
| 211 Compras de mercadorias (ou 63299, se for serviço) | Valor sem IVA | |
| 4432 IVA dedutível | IVA | |
| 421 Fornecedores c/c | Total |
Despesa (EX)
Vai para a conta de gastos (63x), mais o IVA dedutível. A partir da versão 2.19.5, o Buinoz escolhe a conta pelo nome da despesa (água 63211, electricidade 63212, combustíveis 63213, comunicações 63224, rendas 63232, e outras). Sem palavra reconhecida, usa a 63299. A lista está em Contabilidade por cenários.
A contrapartida é a conta de caixa se a despesa foi paga em numerário, a conta de banco se foi paga por outra forma, e 421 se ficou a dever. Se a conta de caixa ou de banco do CBL28 não existir no plano, o Buinoz recusa contabilizar e indica a conta em falta.
Movimentos de stock (CBL04)
Os ganhos e as perdas de inventário (acertos, quebras) usam as três contas de inventário do CBL28. Se essas contas estiverem vazias, configure-as antes de contabilizar o stock.
6. IVA
| Taxa no Buinoz | Valor | Estado |
|---|---|---|
| IVA a 16% | 16% | Activa. É a taxa de origem de um produto novo |
| IVA a 5% | 5% | Activa |
| IVA isento - mercadoria | 0% | Activa |
| IVA isento - serviço | 0% | Activa |
| IVA a 17% | 17% | Inactiva (taxa antiga) |
- O IVA das vendas vai para 4433 IVA liquidado. O IVA das compras vai para 4432 IVA dedutível.
- Produtos antigos que ainda têm a taxa de 17% continuam a vender a 17%. O Dashboard (I06) mostra um aviso com esses produtos. Corrija a taxa de cada produto em P01.
- As declarações estão em F14 - Modelo A - IVA (a partir dos documentos) e em CBL23 - Modelo A - IVA (Contabilidade) (a partir dos lançamentos lançados).
7. IRPS: retenção na fonte
O Buinoz usa as cinco categorias do Código do IRPS. Cada categoria tem a sua sub-conta oficial de 442 Impostos retidos na fonte.
| Código | Categoria | Taxa de origem | Conta de retenção |
|---|---|---|---|
| 1 | Primeira - Trabalho dependente (salários) | Sem taxa fixa | 4421 |
| 2 | Segunda - Rendimentos empresariais e profissionais (honorários, serviços, comissões) | 20% | 4422 |
| 3 | Terceira - Capitais e mais-valias (juros, dividendos, royalties) | 20% | 4423 |
| 4 | Quarta - Rendimentos prediais (rendas) | 14% | 4424 |
| 5 | Quinta - Outros rendimentos | Sem taxa fixa | 4425 |
Notas sobre as taxas:
- Rendas a 14%: é a retenção de 20% sobre 70% da renda. Confirme com o seu contabilista se esta regra se mantém para o período que está a declarar. A taxa pode ser alterada à mão em cada lançamento.
- Primeira e Quinta: não têm taxa fixa. Escreva o valor retido à mão.
- A retenção calcula-se sobre o valor sem IVA.
Como registar uma retenção
Há duas formas. Use só uma para cada documento.
A. Numa compra de serviços (CBL03). Ao contabilizar a compra, escolha a categoria no campo Retenção IRPS. O sistema calcula a retenção e cria as linhas.
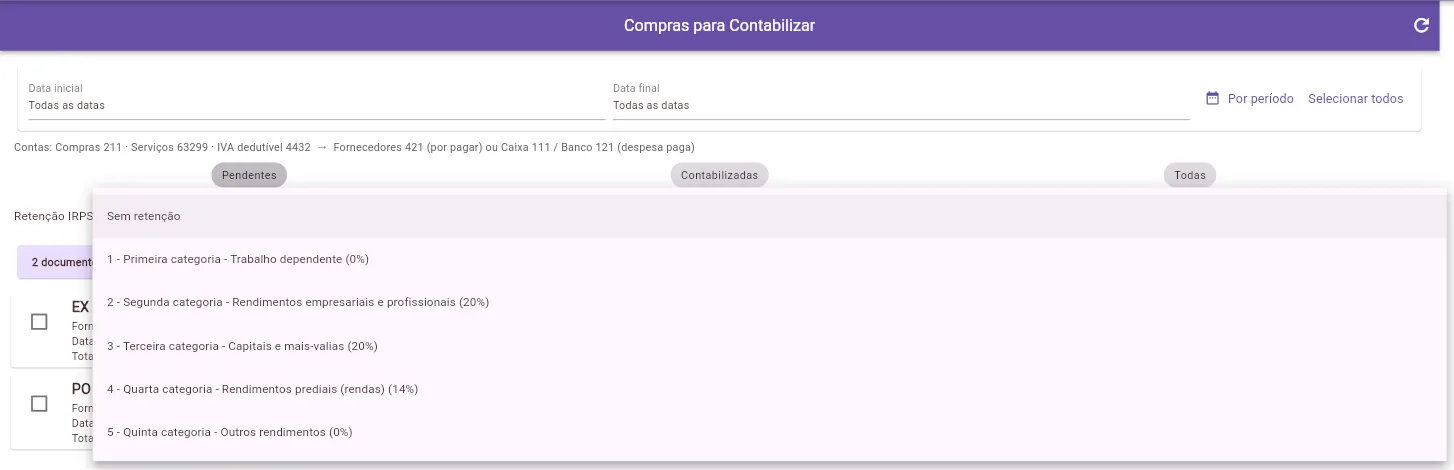
Exemplo: honorários de 10 000 MT + IVA de 1 600 MT, com retenção da Segunda categoria (20%).
| Conta | Débito | Crédito |
|---|---|---|
| 63299 Outros fornecimentos e serviços | 10 000 | |
| 4432 IVA dedutível | 1 600 | |
| 4422 Retenção - Rendimentos profissionais | 2 000 | |
| 421 Fornecedores c/c | 9 600 |
O fornecedor recebe 9 600 MT. Os 2 000 MT ficam em dívida ao Estado na 4422, até serem entregues.
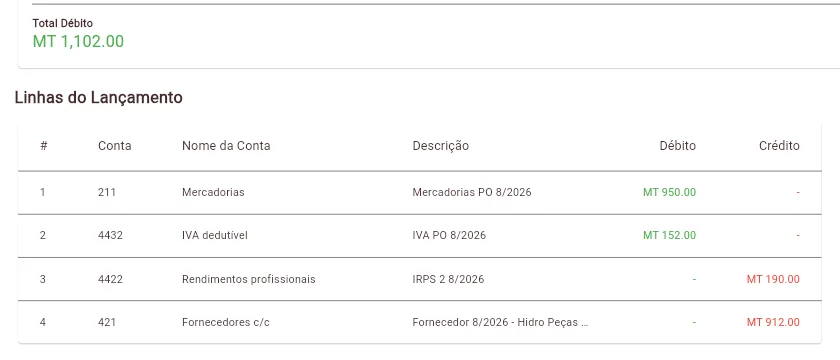
Um lançamento real, de uma compra de 950,00 MT + 152,00 MT de IVA, com retenção de 20%:
B. Num lançamento manual (CBL05). Na linha da conta de retenção, carregue no botão IRPS e indique a categoria, o valor retido, a taxa, o nome e o NUIT do fornecedor.

Uma linha com a descrição "IRPS retido" não chega. O Modelo 10 só lê as retenções registadas pelas formas A ou B.
As cinco categorias nos ecrãs CBL03 e CBL05, e a conta de retenção por categoria (4421 a 4425), existem a partir da versão 2.19.4. Actualize a app se vir letras de A a H.
Modelo 10 (M10)
CBL22 - Modelo 10 - IRPS junta as retenções do período, por categoria, com o NUIT e o nome de cada fornecedor, a base e o valor retido. Só entram lançamentos lançados.
Salários
O Buinoz não processa salários. Não calcula o IRPS dos trabalhadores pela tabela de retenção, nem o INSS de cada um. Calcule os salários fora do Buinoz e registe o resultado com um lançamento manual (CBL05), nas contas 62 Gastos com o pessoal, 462 Pessoal e 4421 (IRPS retido aos trabalhadores). As guias do INSS têm um módulo próprio: veja Automações.
8. IRPC
CBL24 - Modelo 22 - IRPC mostra os proveitos, os custos, o resultado contabilístico e uma estimativa do imposto. É uma versão simplificada: não faz as correcções fiscais (custos não aceites, benefícios, prejuízos de anos anteriores). Use-a como rascunho e confirme antes de submeter.
9. SAF-T
CBL25 - Exportar SAF-T cria o ficheiro XML do período, com o plano de contas, os terceiros e os lançamentos lançados. Valide o ficheiro antes de o entregar à Autoridade Tributária.
10. Rotina de cada mês
- CBL02: contabilize as vendas do mês (VD e FA).
- CBL03: contabilize as compras e as despesas (PO e EX). Escolha a retenção de IRPS nas compras de serviços.
- CBL04: contabilize os movimentos de stock, se a loja os usa.
- CBL05: lance o que não é documento: salários, rendas, amortizações, juros.
- CBL06: abra cada rascunho, confira e carregue em Aprovar e Lançar.
- CBL09: faça a reconciliação bancária.
- CBL10: veja o balancete. O total do débito tem de ser igual ao total do crédito.
- CBL23 e F14: confira o IVA do mês. CBL22: confira as retenções de IRPS.
- CBL15, CBL16: veja quem deve e a quem se deve.
11. Fim do ano
- Confirme que não há rascunhos por lançar (CBL06, filtro Rascunho).
- CBL37: lance as depreciações do exercício (os bens estão em CBL35).
- CBL11 e CBL12: confira a demonstração de resultados e o balanço.
- CBL39: gere o Relatório e Contas em PDF.
- CBL31: feche o exercício. O fecho cria os lançamentos de encerramento e bloqueia o período.
- CBL30: crie o exercício do ano seguinte, se ainda não existir.
12. Controlo e auditoria
- CBL38 - Histórico de Alterações: quem inseriu ou alterou o quê, e quando, com o valor antes e depois.
- CBL07 - Aprovação de Lançamentos: se a empresa quer que outra pessoa aprove os lançamentos, defina as regras em AR05.
- As permissões de contabilidade são dadas por loja e por utilizador. Veja Permissões.
13. Limites que deve conhecer
| Tema | Estado |
|---|---|
| Processamento de salários | Não existe. Lançamento manual |
| Tabela de retenção de IRPS dos trabalhadores | Não existe. O valor escreve-se à mão |
| Modelo 22 (IRPC) | Simplificado, sem correcções fiscais |
| Retenção das rendas | 14% de origem. Confirme a regra em vigor |
| Recebimentos e pagamentos | Confira no razão (CBL13) e no extracto (CBL14) como ficaram as contas 411 e 421 depois de um recebimento ou pagamento |
14. Para experimentar
A loja de demonstração HCB Demo tem dados de contabilidade para experimentar. Veja Vídeos de demonstração.