Microcrédito (MC01 - MC08)
Gestão de crédito do princípio ao fim: produtos de crédito, contratos, mutuários, empréstimos, pagamentos, cobranças e relatórios.
MC08 Configurações -> MC02 Produto -> MC07 Contrato -> MC01 Mutuário
-> MC04 Novo empréstimo -> MC03 Aprovar -> Desembolsar -> Pagamentos -> MC05 Cobranças -> MC06 Relatórios
Apresentação
O problema: o crédito vive em cadernos e Excel. O juro e a multa são calculados à mão. Ninguém sabe ao certo quem está em atraso hoje.
A solução: o produto define as regras uma vez. A calculadora mostra o plano antes de assinar. Cada empréstimo passa por aprovação, tem contrato em PDF e cada pagamento tem recibo. A multa entra sozinha. O ecrã Cobranças diz quem paga hoje. Os relatórios mostram a carteira em risco (PAR).
Demo em 10 passos (5 000 MT, 10% ao mês, 4 prestações mensais, taxa de 2% descontada):
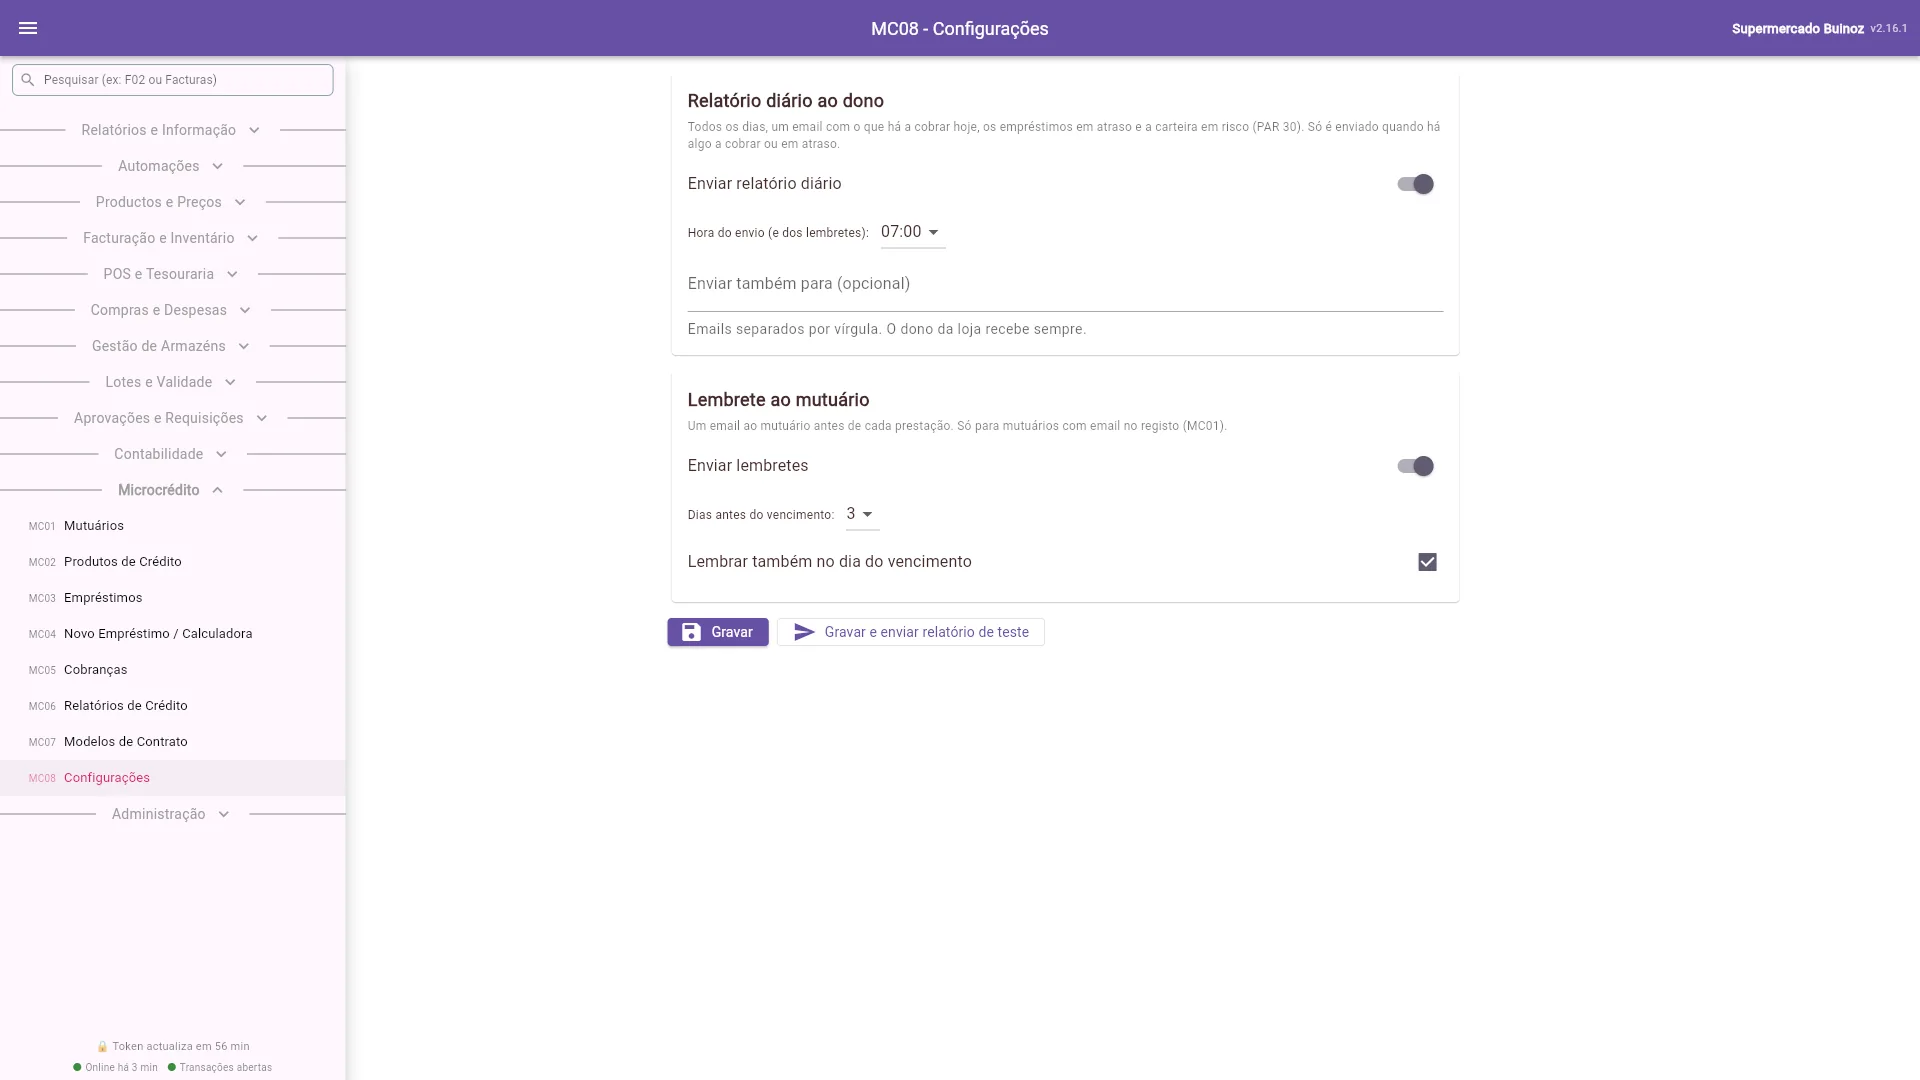
- MC08: active o relatório diário e envie um teste.
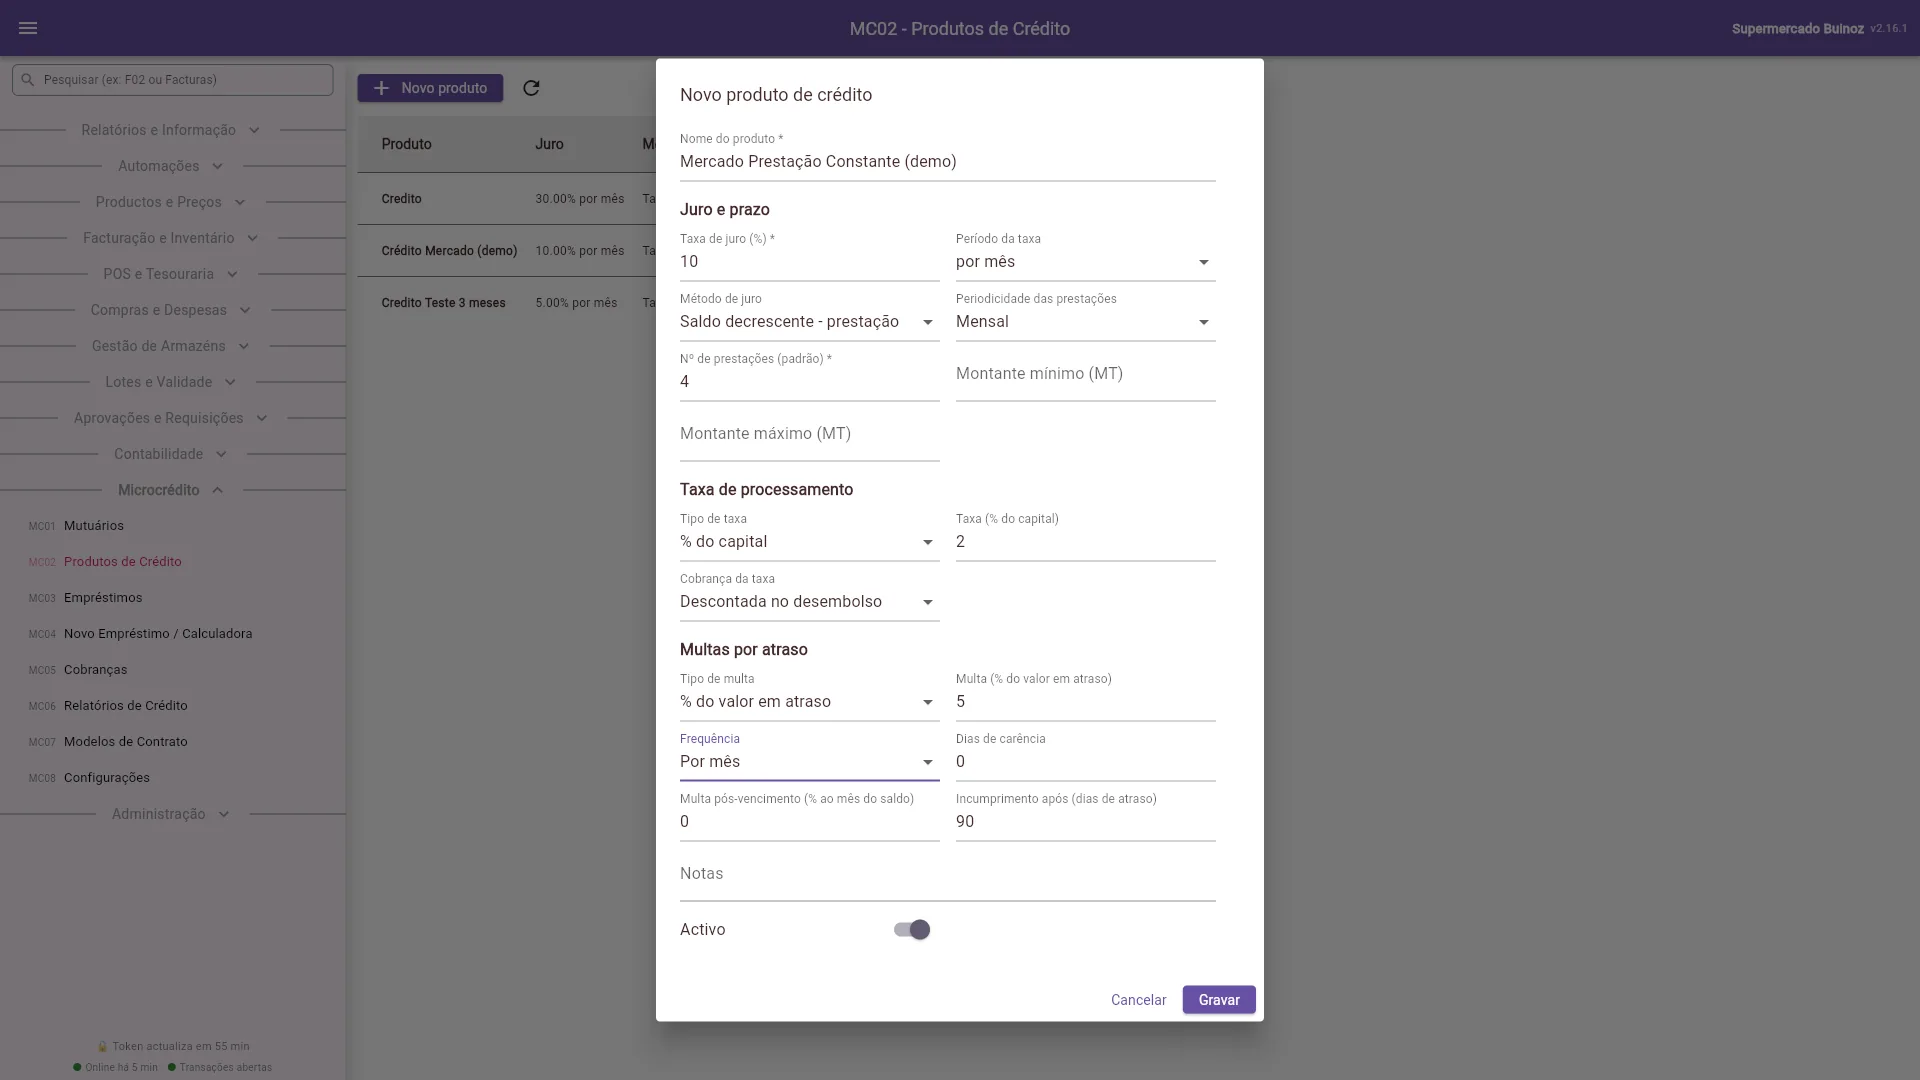
- MC02: crie o produto (prestação constante, 10% por mês, 4 prestações, taxa 2% descontada no desembolso).
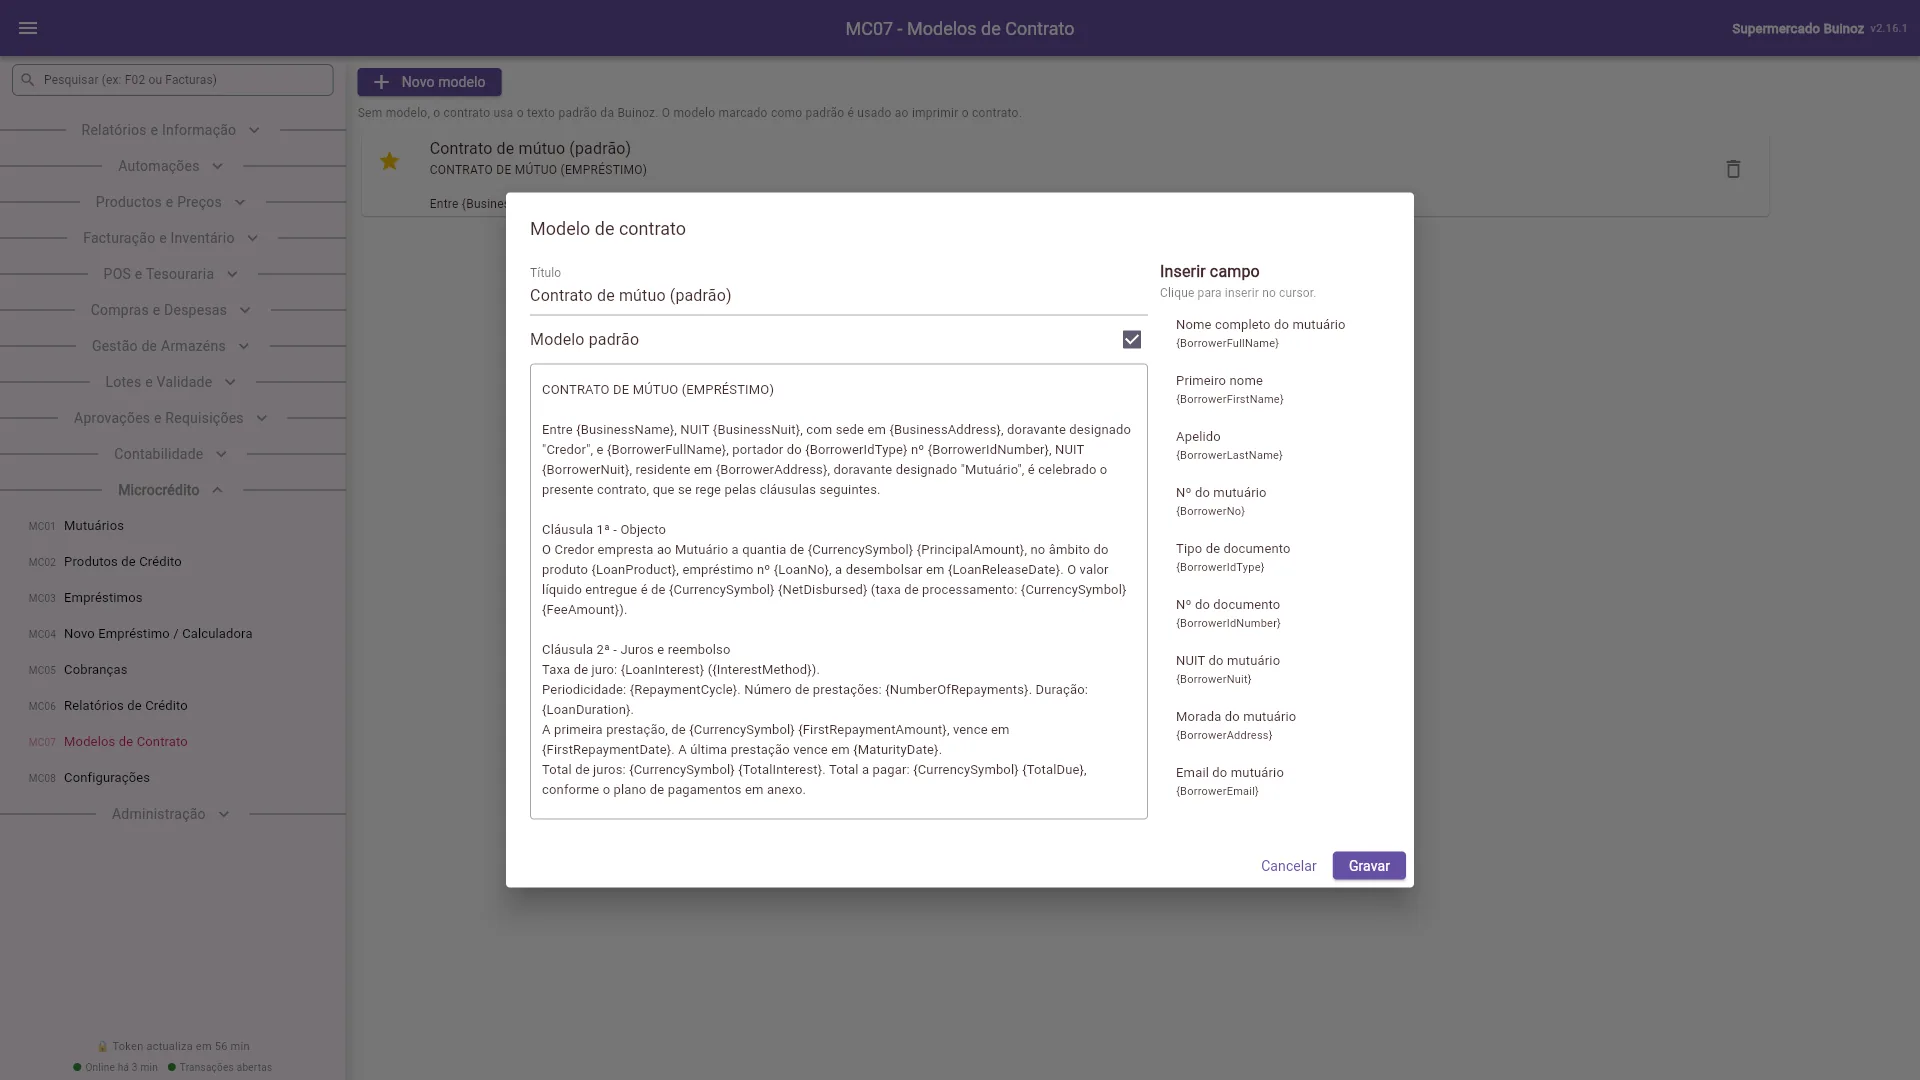
- MC07: crie o modelo de contrato padrão.
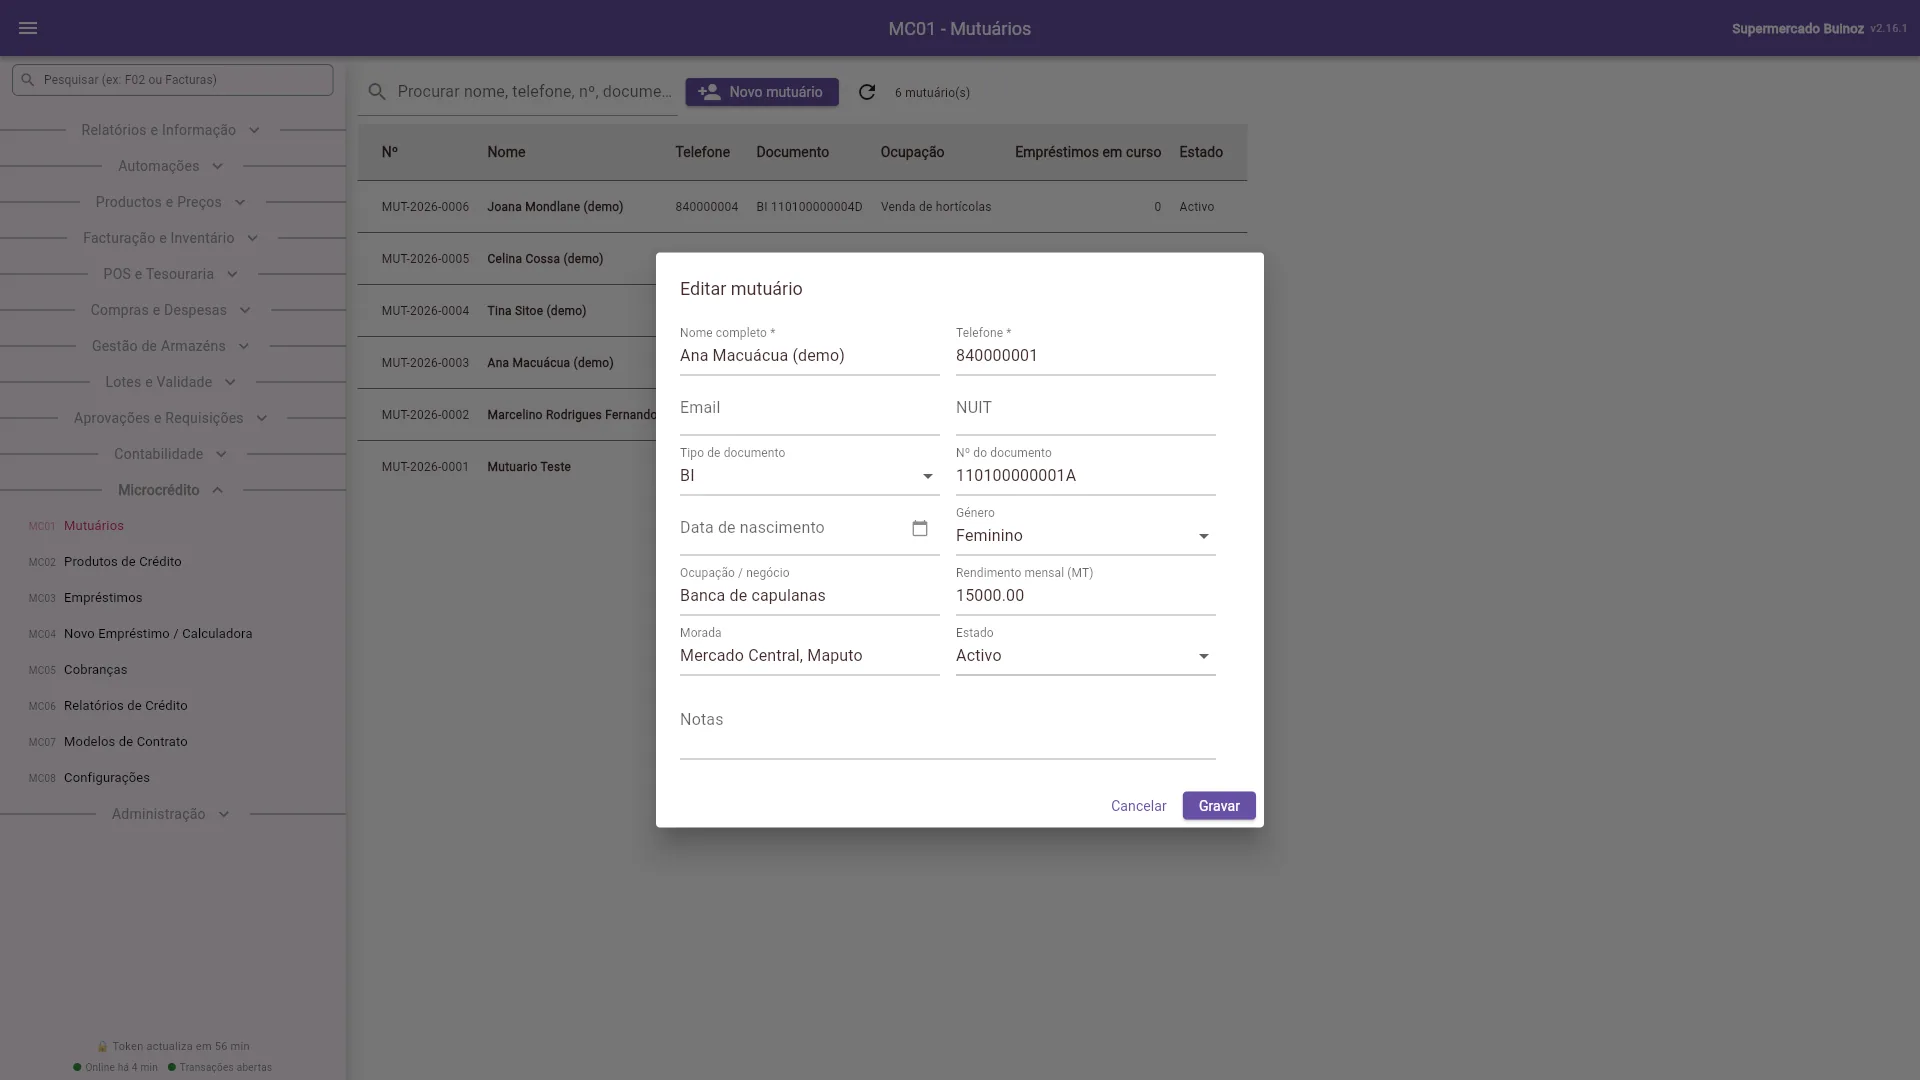
- MC01: crie a mutuária.
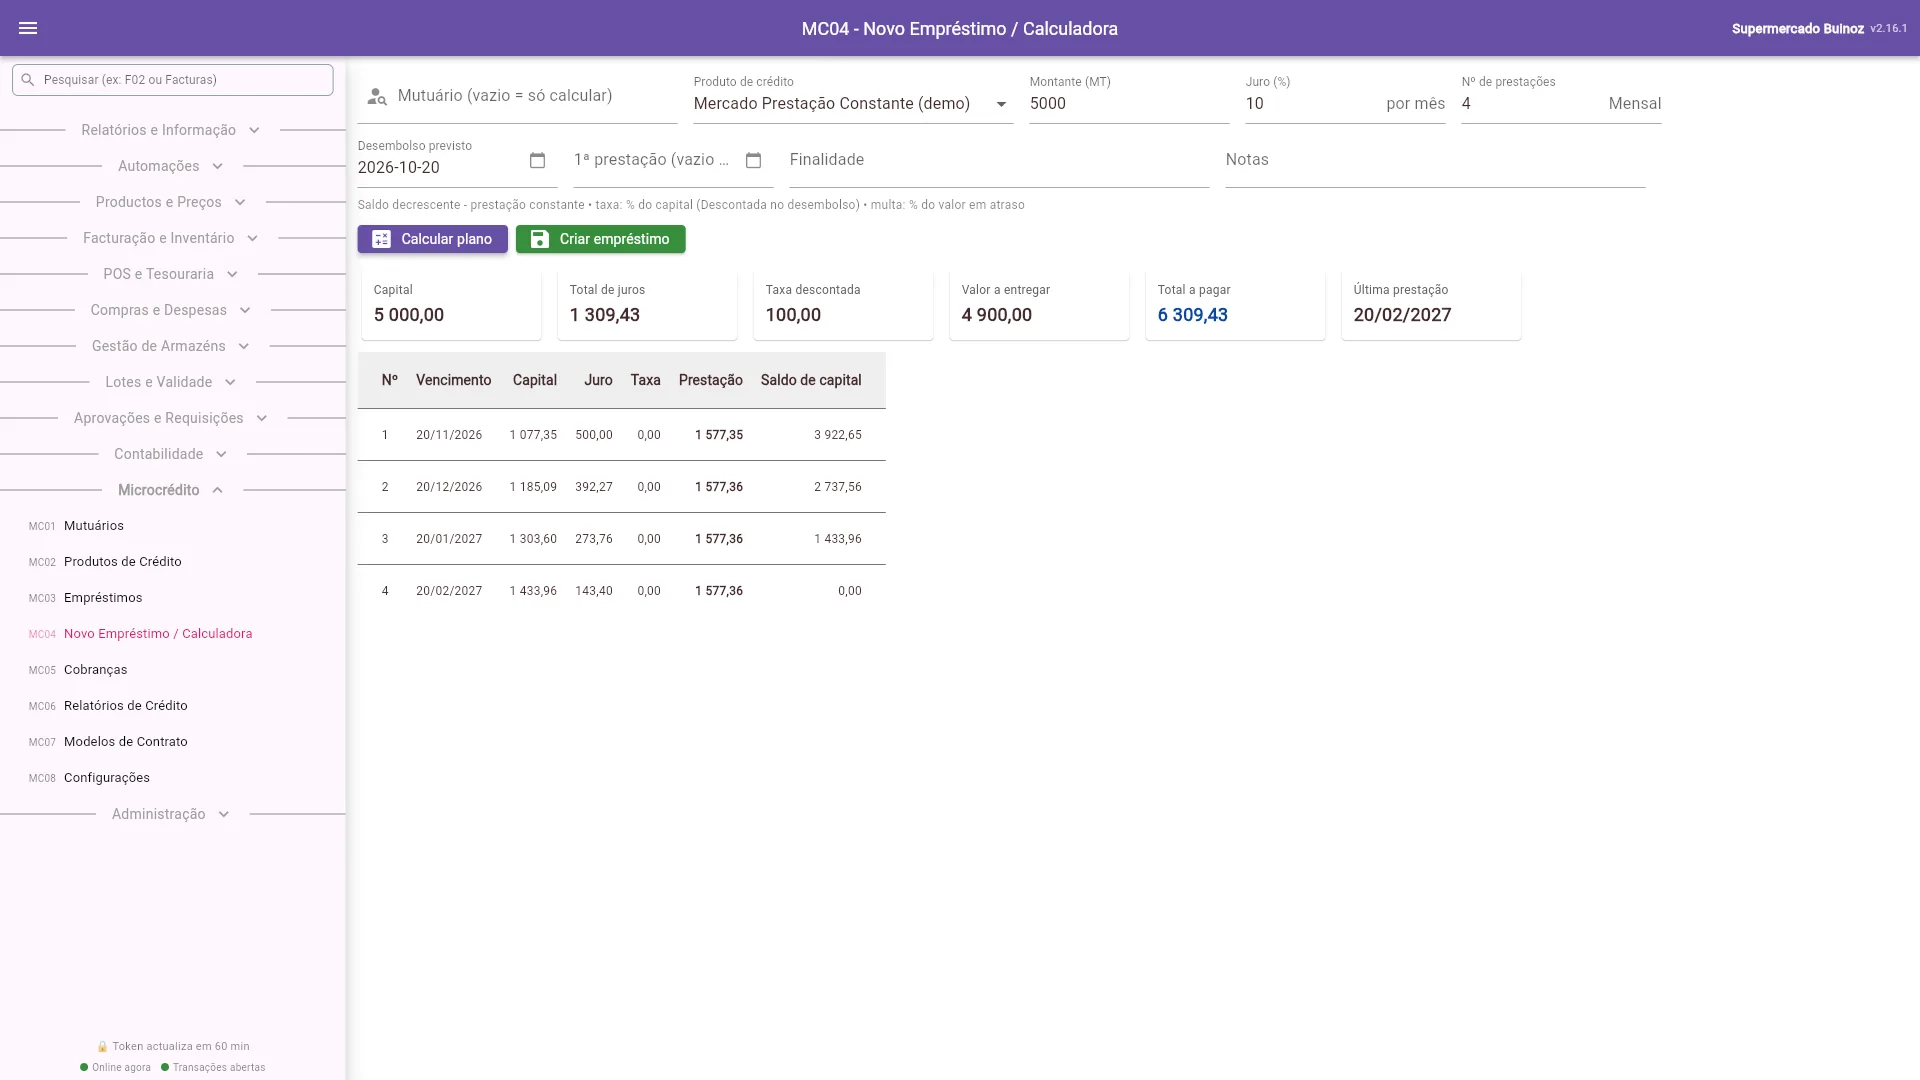
- MC04: calcule o plano. Prestação de 1 577,35 MT, juros 1 309,43 MT, valor a entregar 4 900,00 MT.
- Crie o empréstimo. Fica Em análise.
- MC03: Aprovar e Desembolsar. Imprima o Contrato.
- Registar pagamento de 1 577,35 MT. Recibo em PDF. Saldo em dívida: 4 732,08 MT.
- MC05: veja o que há a cobrar e envie o Lembrete WhatsApp.
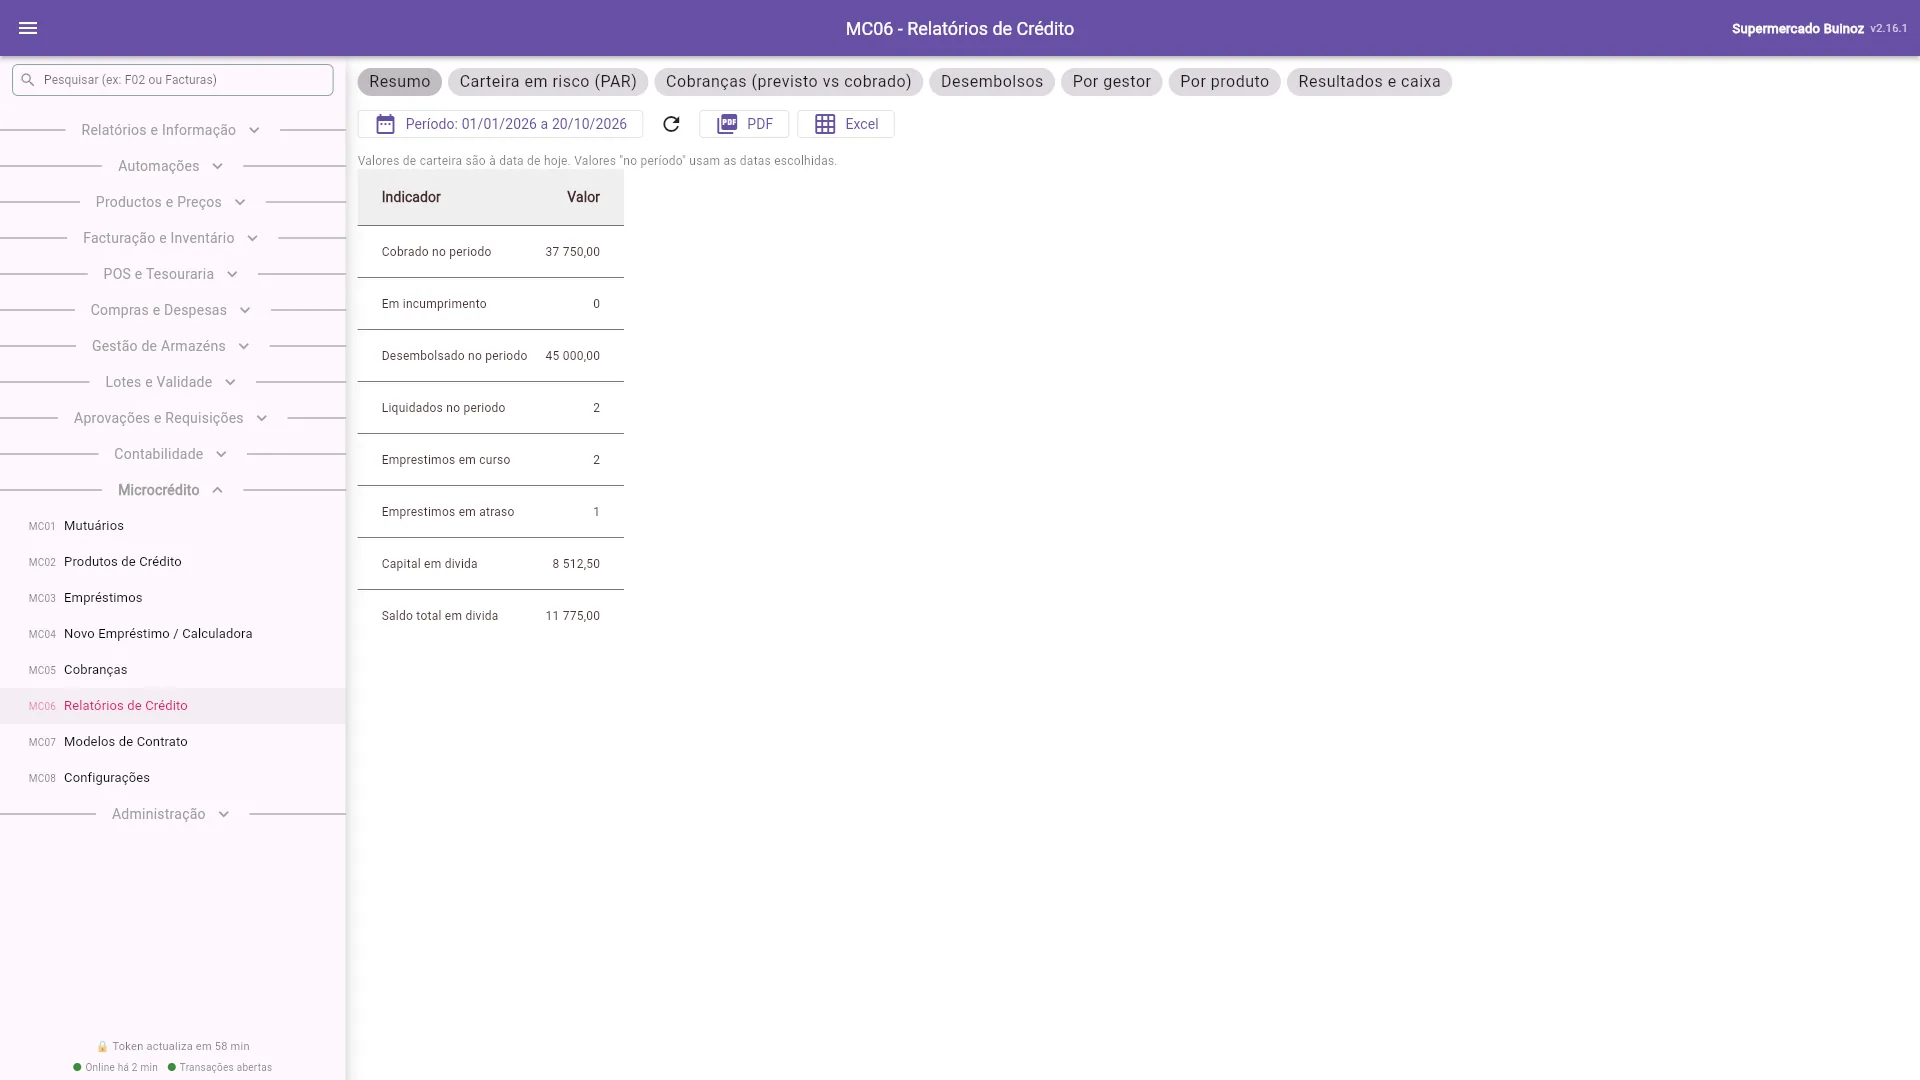
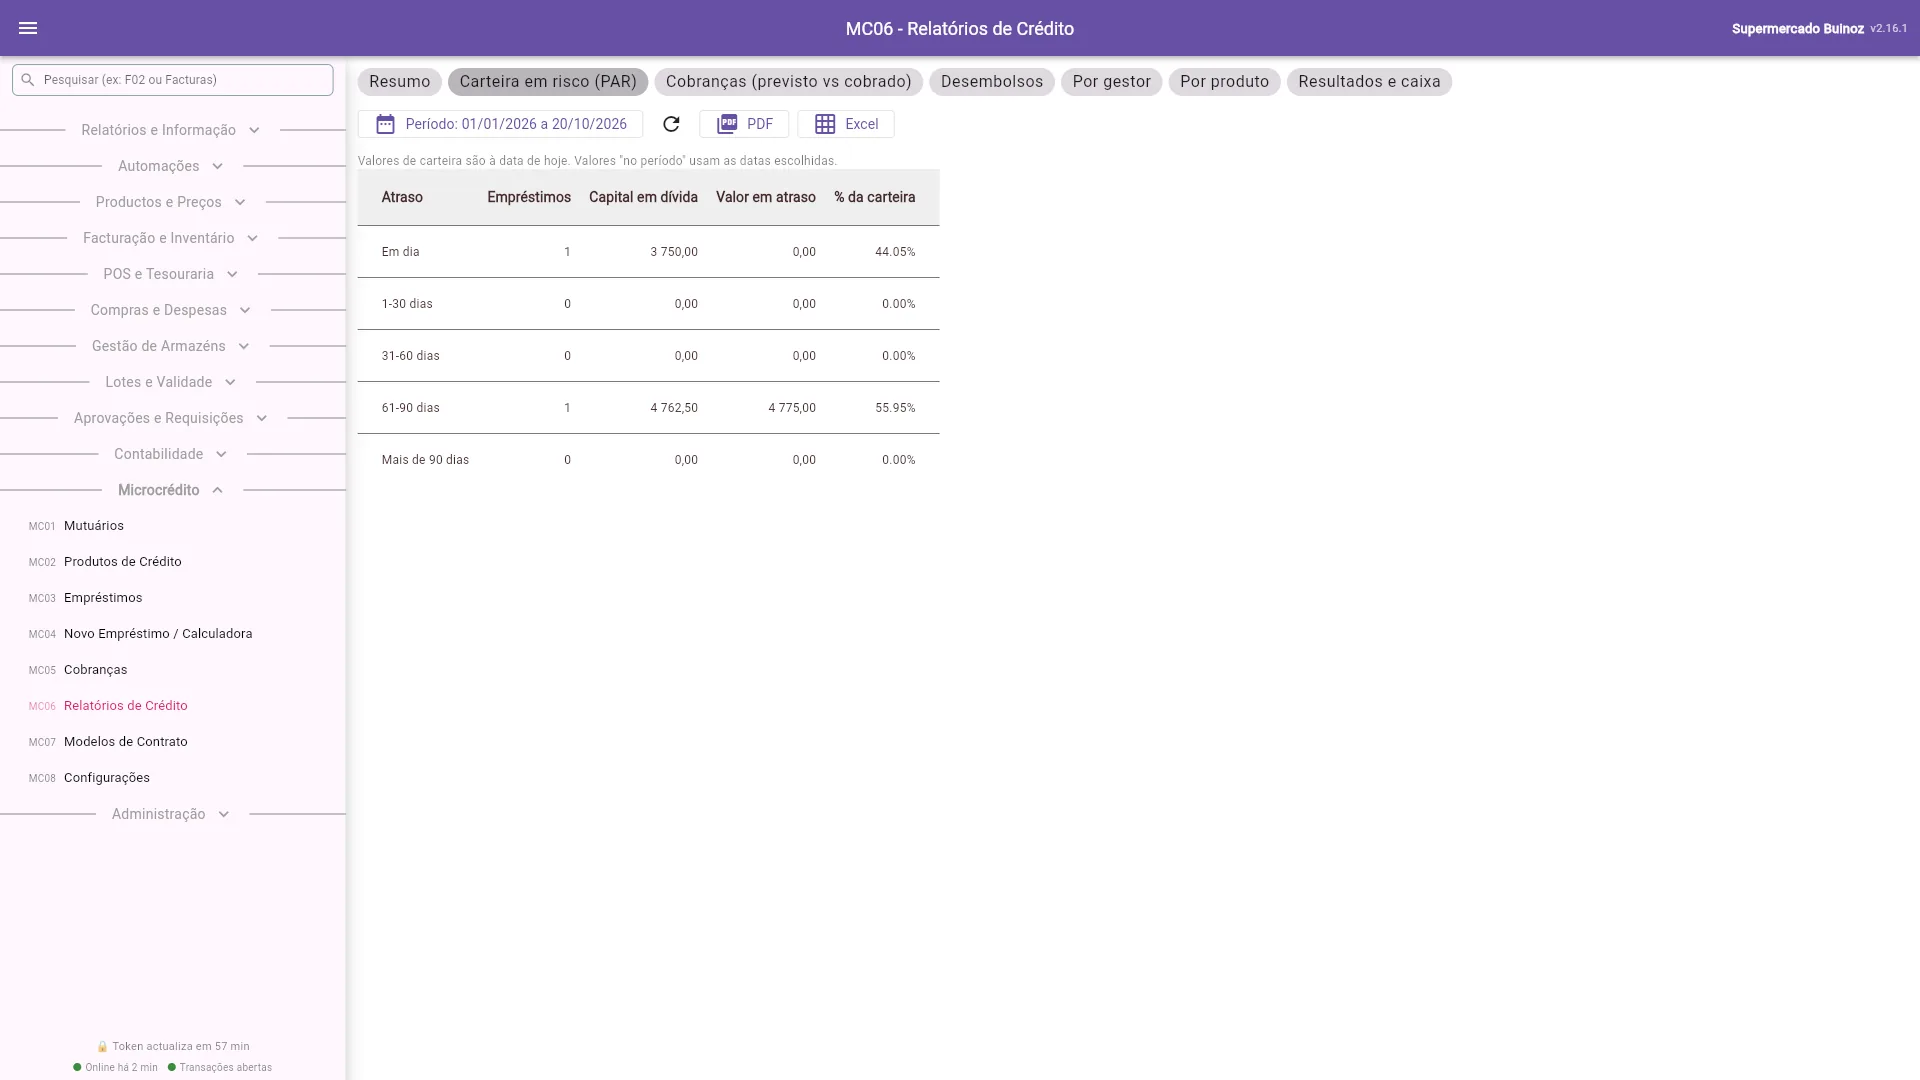
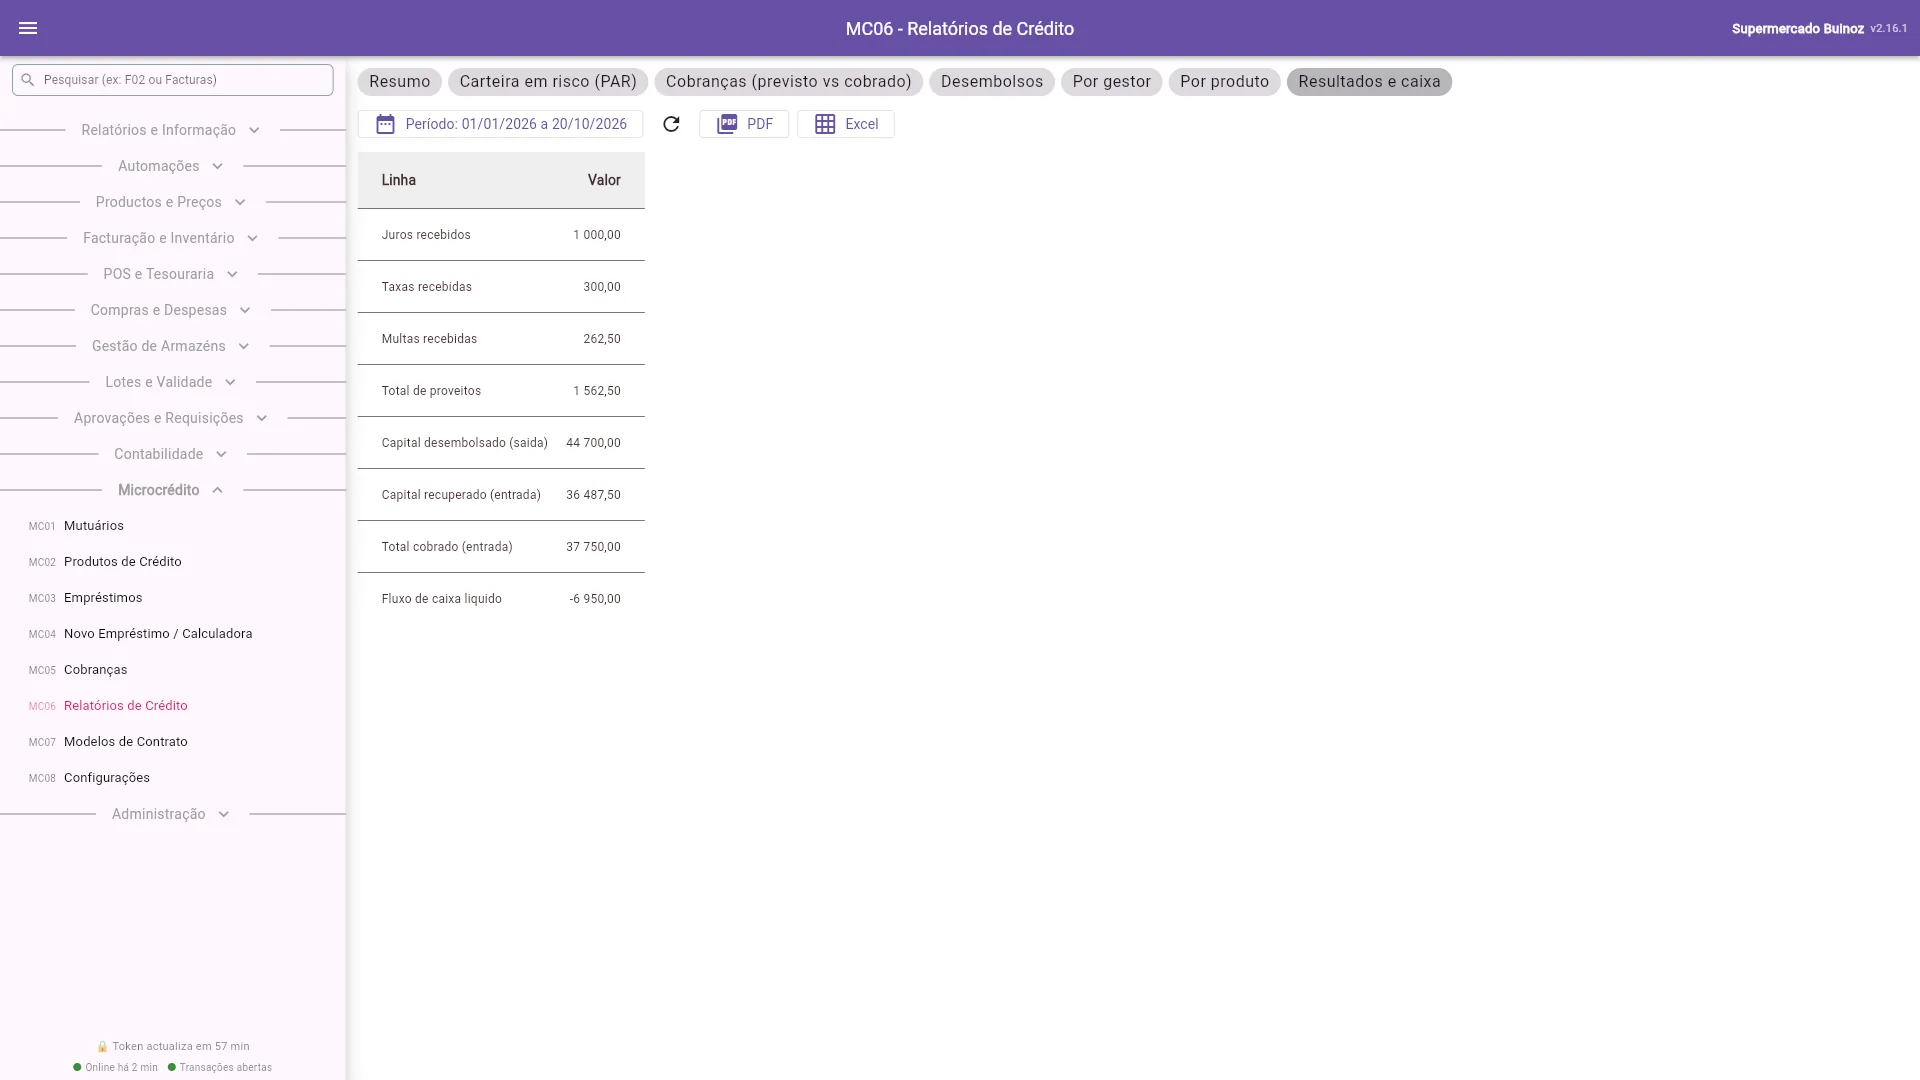
- MC06: Resumo, PAR e Resultados e caixa, em PDF.
Permissões
As permissões são por perfil, em cada loja. O servidor confirma cada acção.
| Permissão | O que deixa fazer |
|---|---|
| Gerir mutuários, produtos e empréstimos | Criar mutuários, produtos, modelos e empréstimos; configurações |
| Aprovar e desembolsar | Aprovar, recusar, desembolsar e estornar pagamentos |
| Registar pagamentos | Registar pagamentos, pagamentos em lote e liquidação antecipada |
| Ver relatórios | MC06 Relatórios |
O dono da loja tem sempre todas as permissões.
MC08 - Configurações
- Hora de envio dos e-mails e lembretes.
- Lembrete ao mutuário N dias antes de cada prestação, e também no dia do vencimento.
- E-mail diário ao dono com o que há a cobrar (só é enviado quando há algo a cobrar). Junte outros e-mails se quiser.
- Envio de teste para confirmar que chega.
MC02 - Produtos de crédito
O produto define as condições de cada empréstimo.
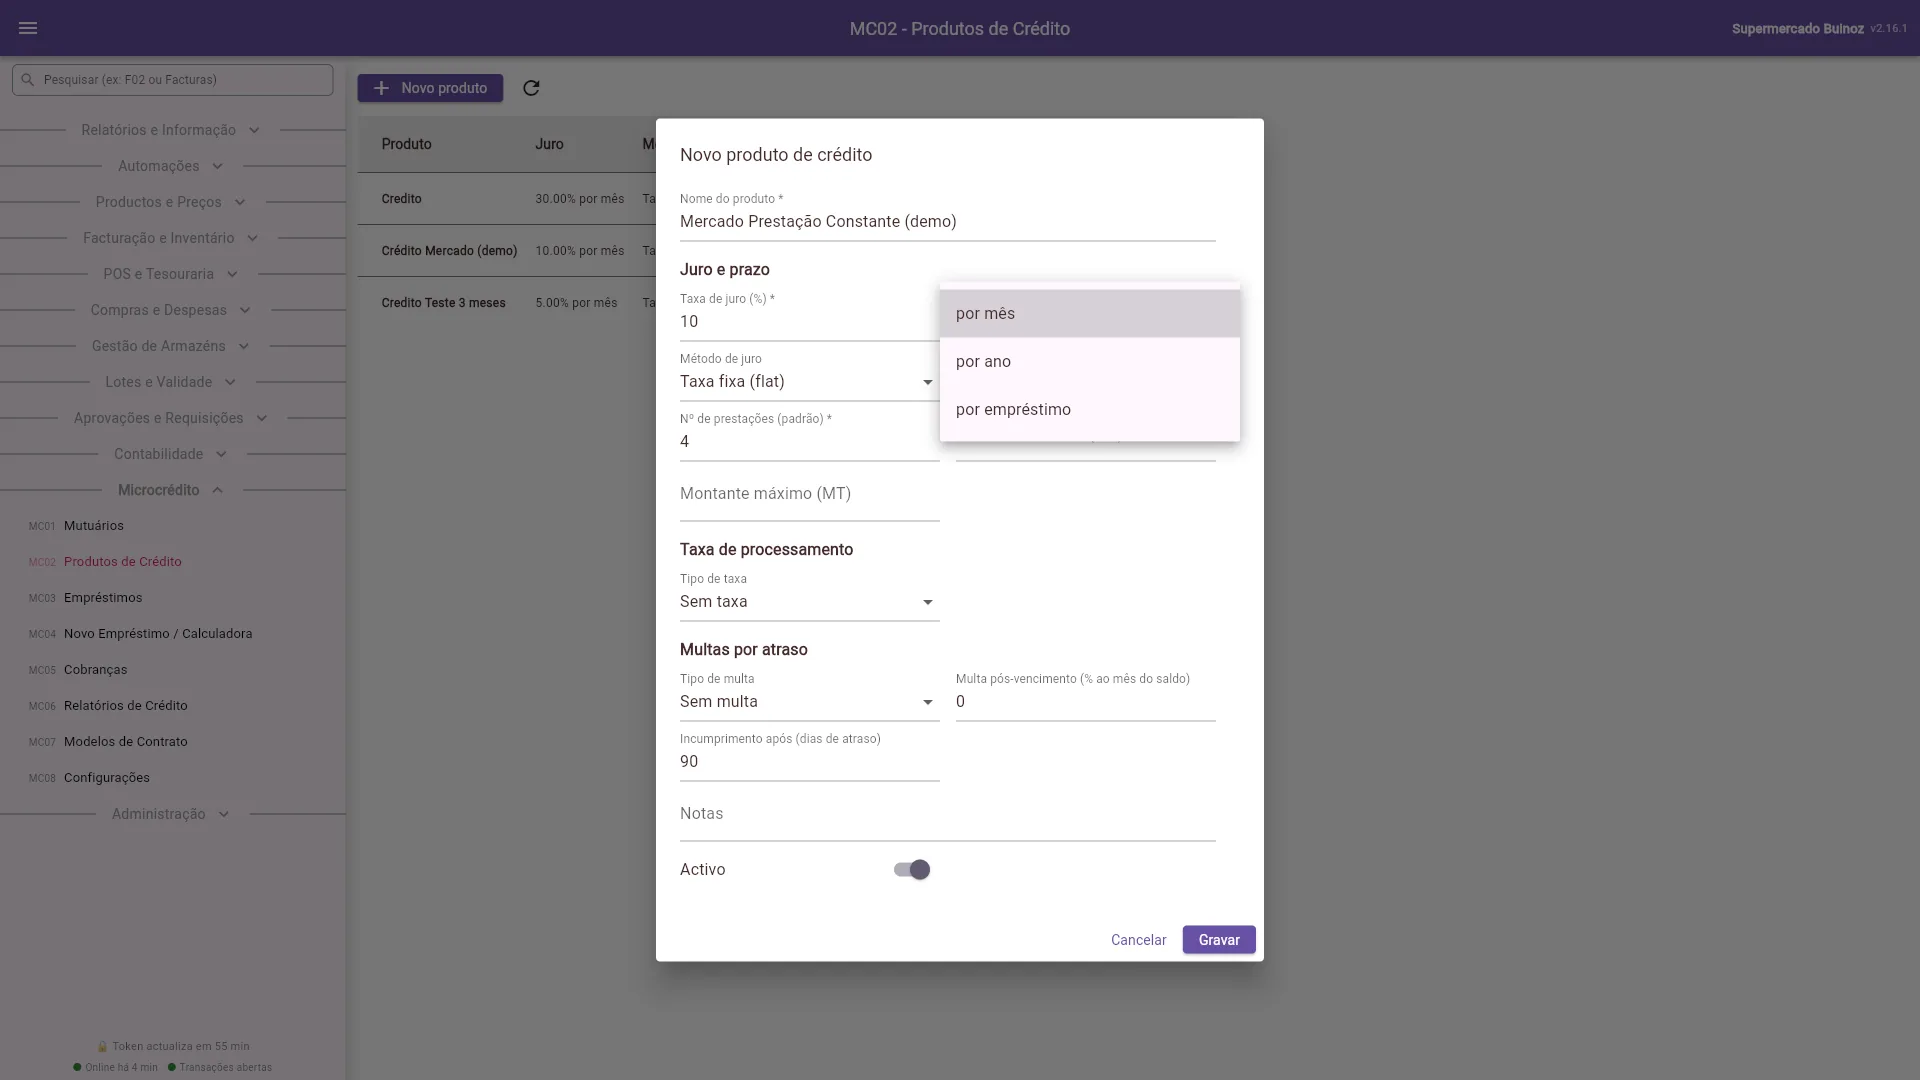
Taxa de juro: por mês, por ano ou por empréstimo.
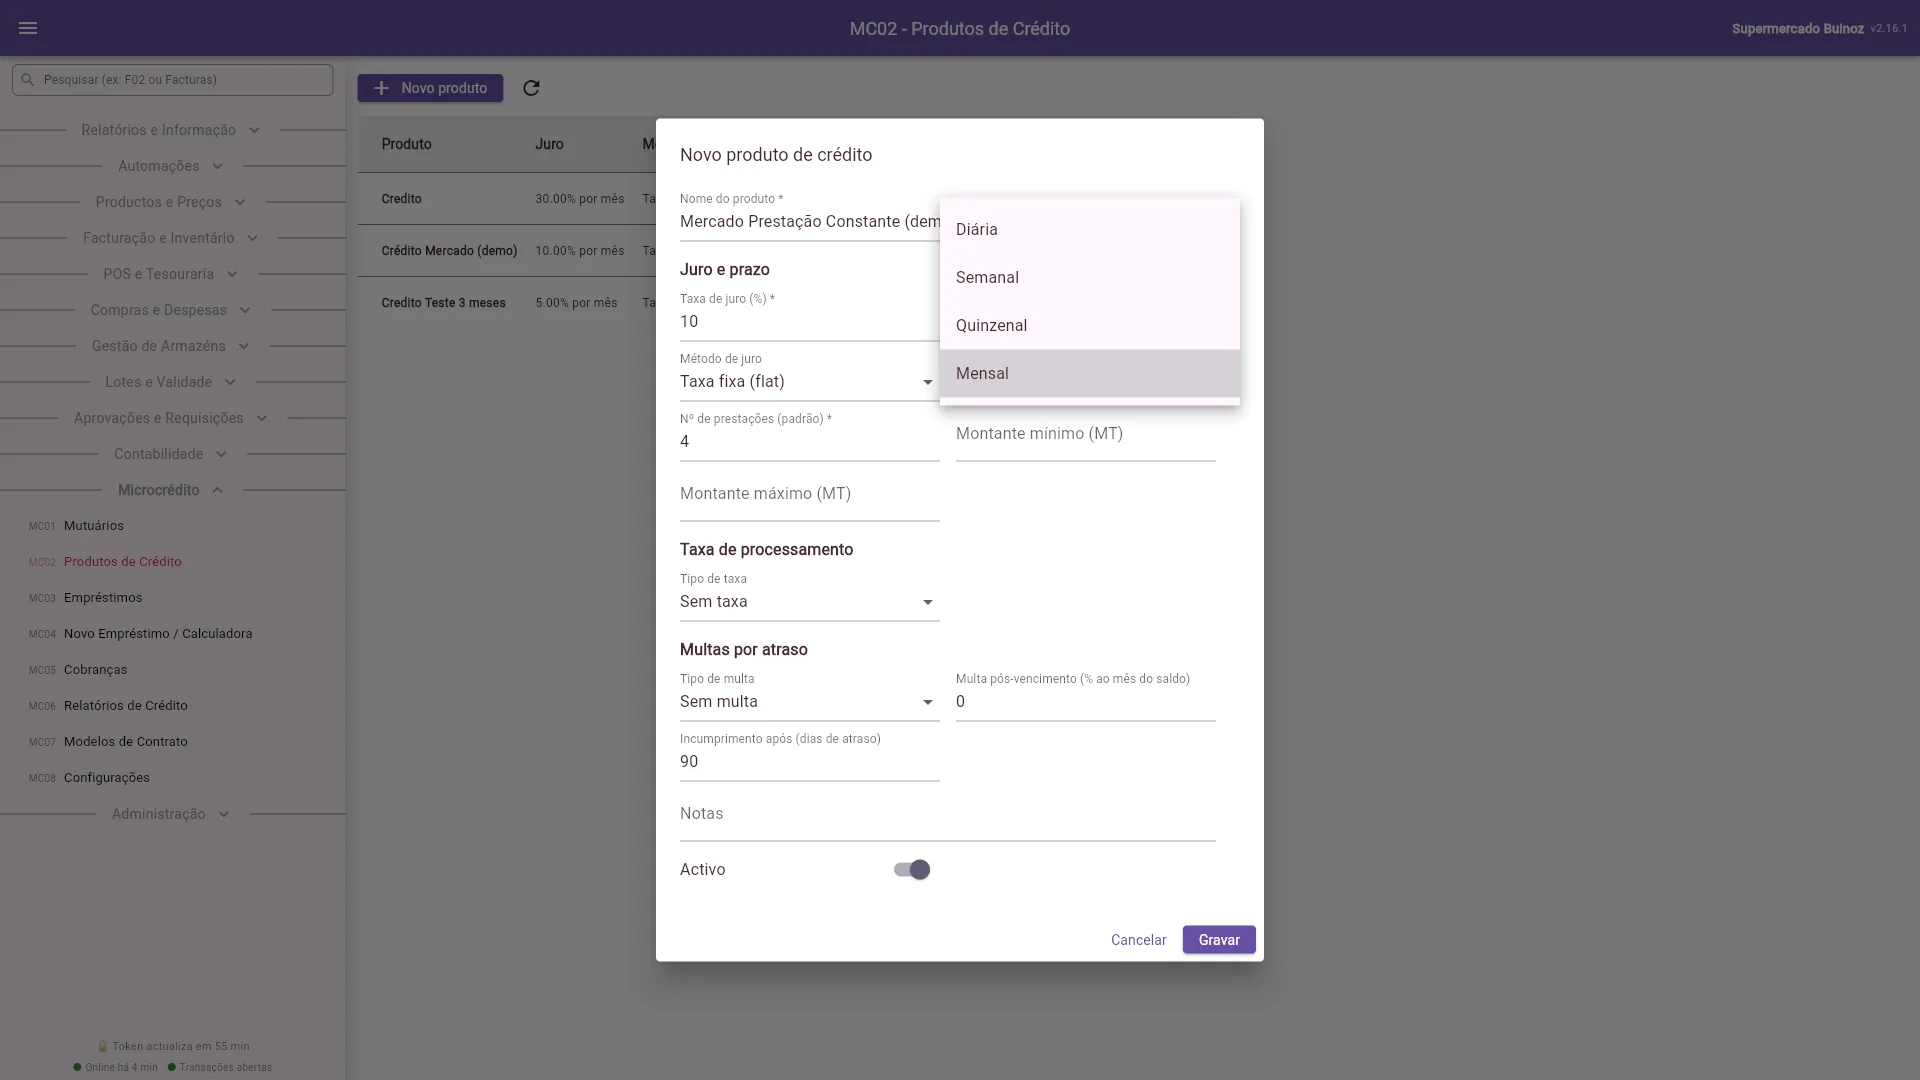
Nº de prestações e periodicidade: diária, semanal, quinzenal ou mensal.
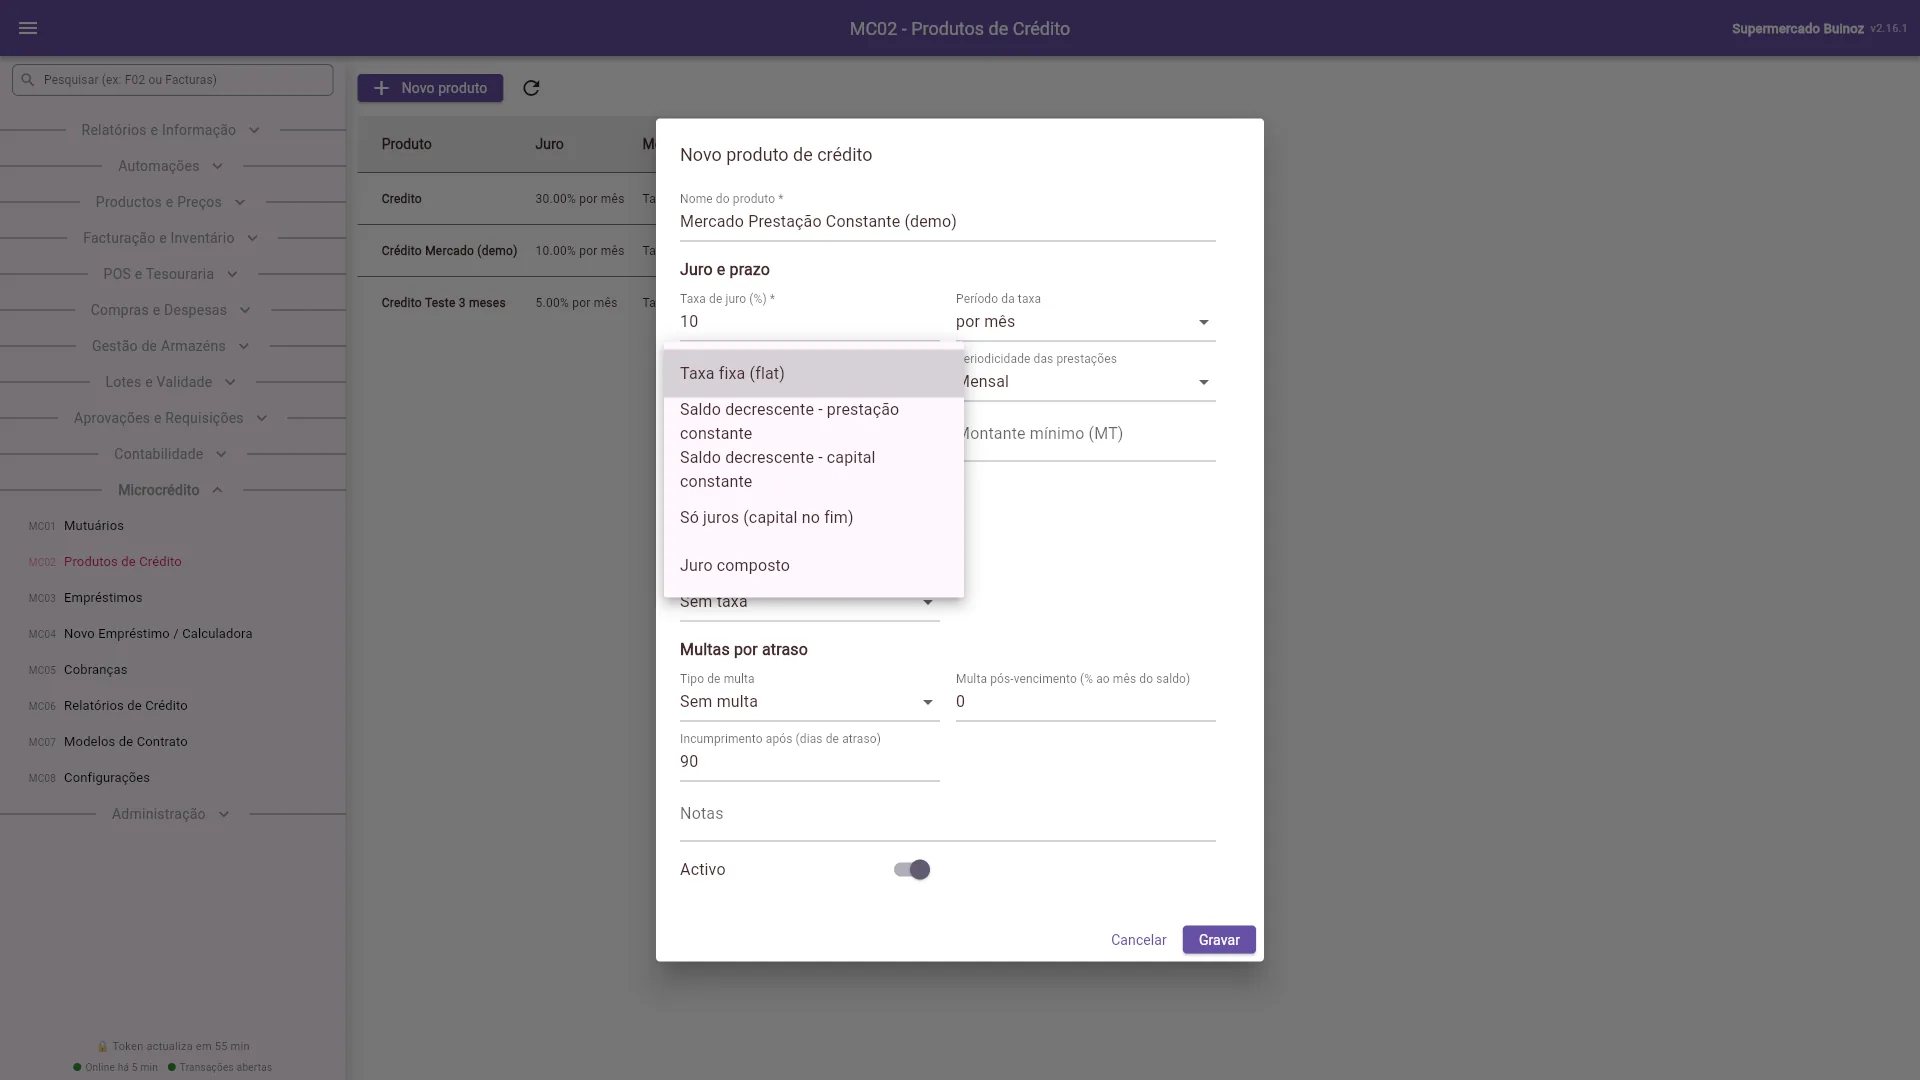
Método de juro (5): taxa fixa; saldo decrescente com prestação constante; saldo decrescente com capital constante; só juros (capital no fim); juro composto.
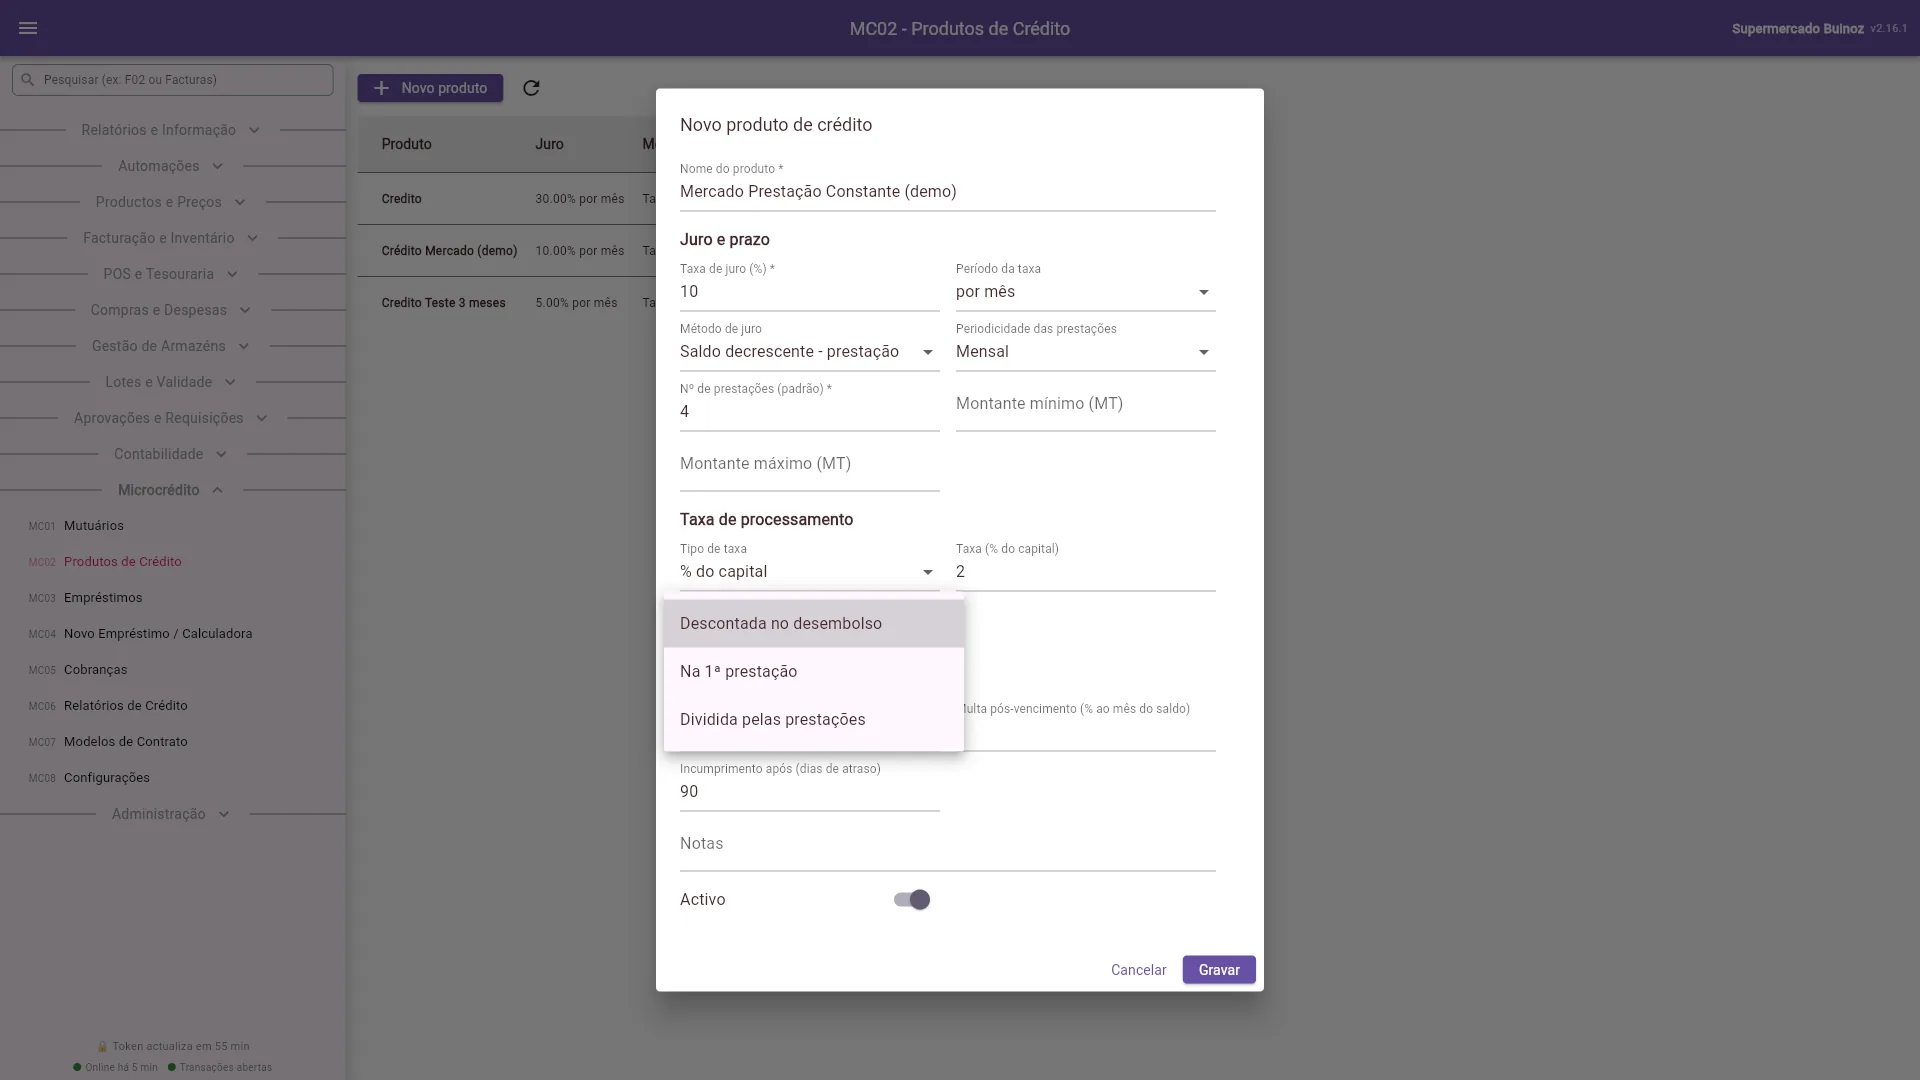
Taxa de abertura: valor fixo ou % do capital. Pode ser descontada no desembolso, paga na primeira prestação ou dividida pelas prestações.
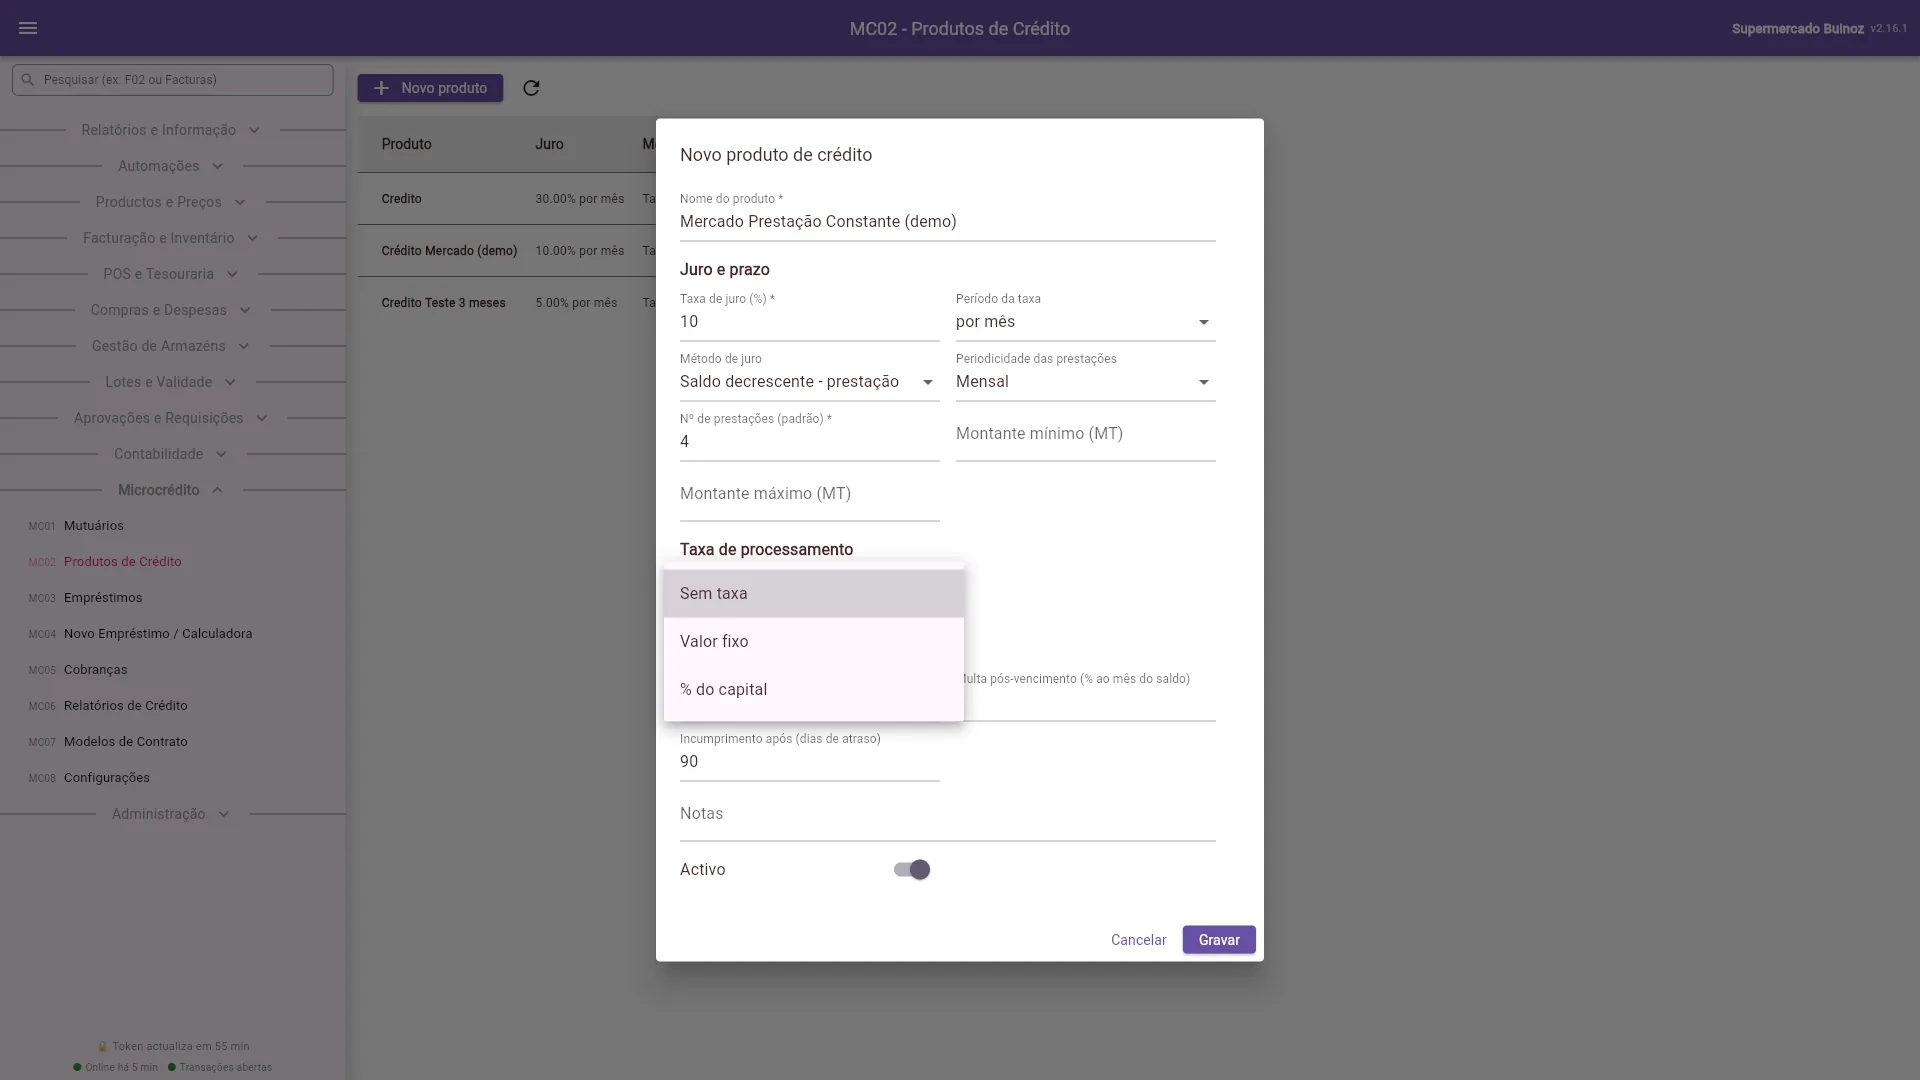
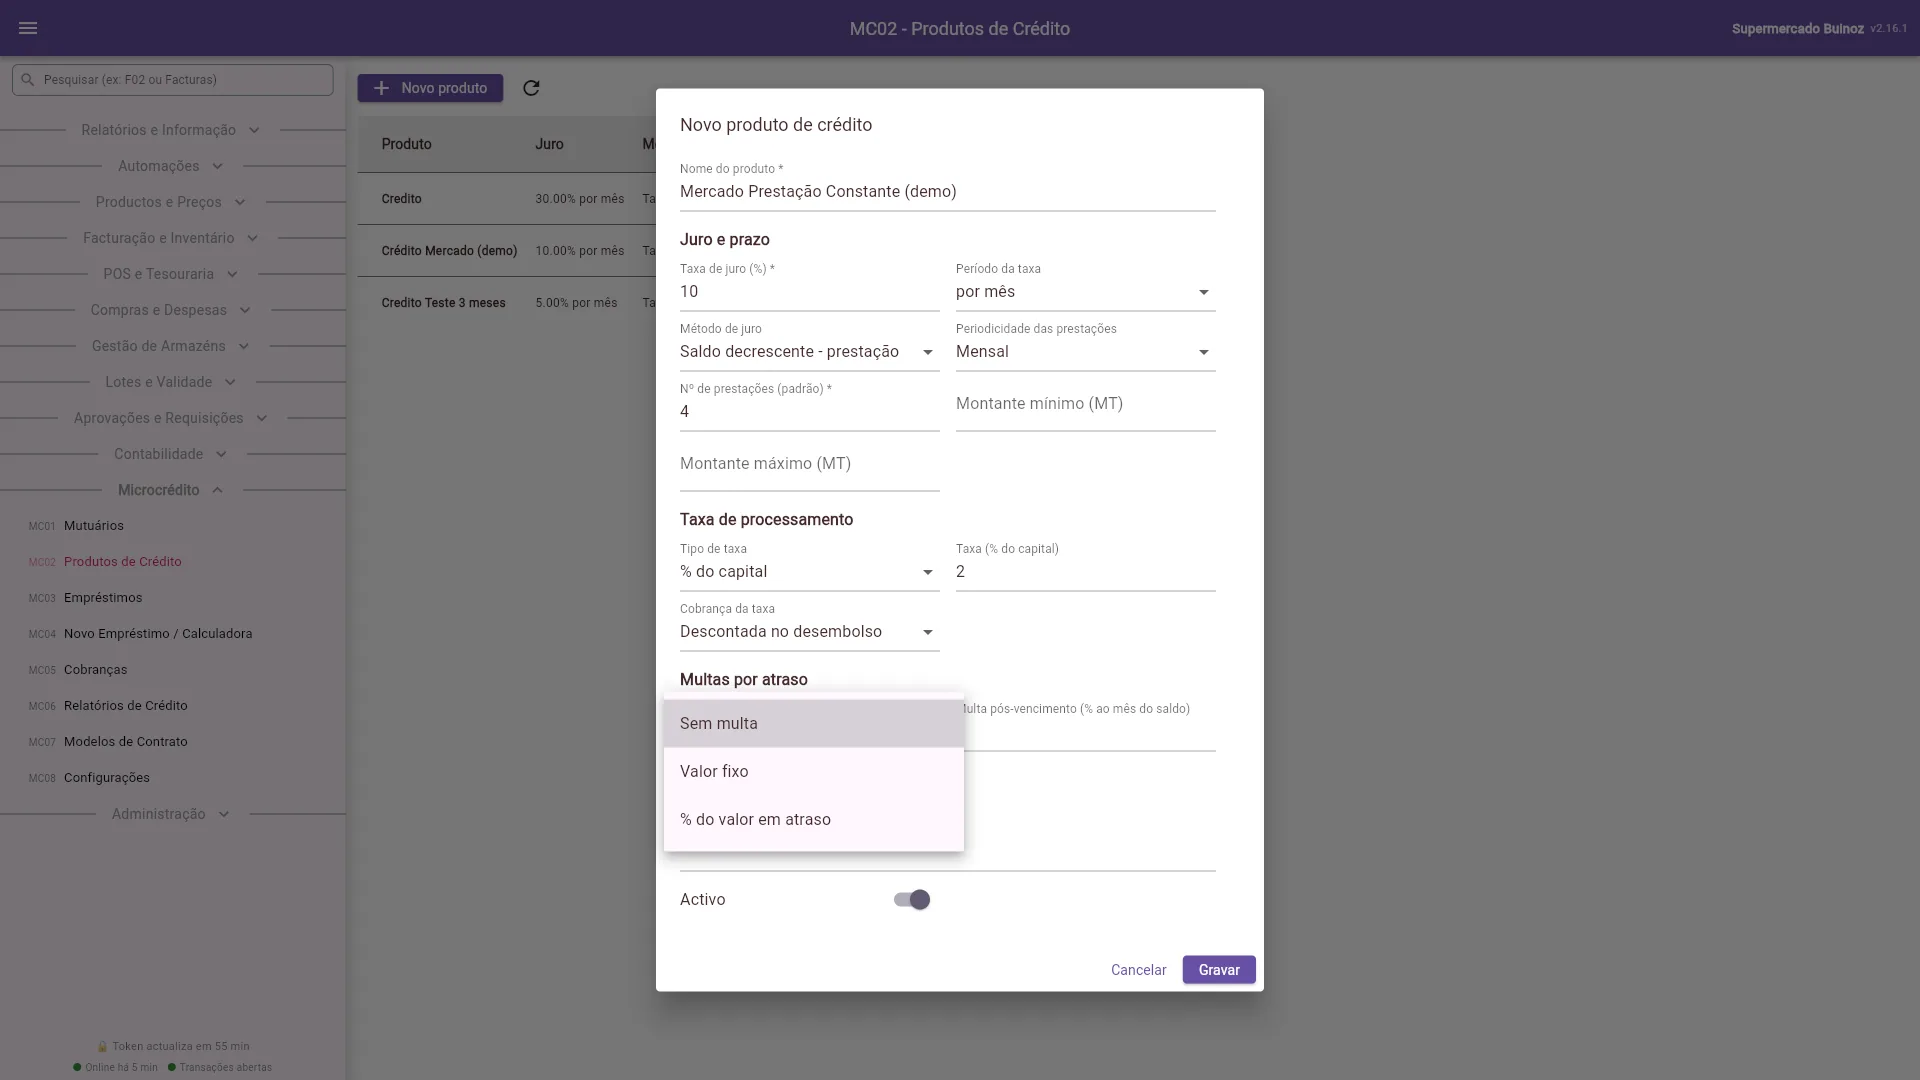
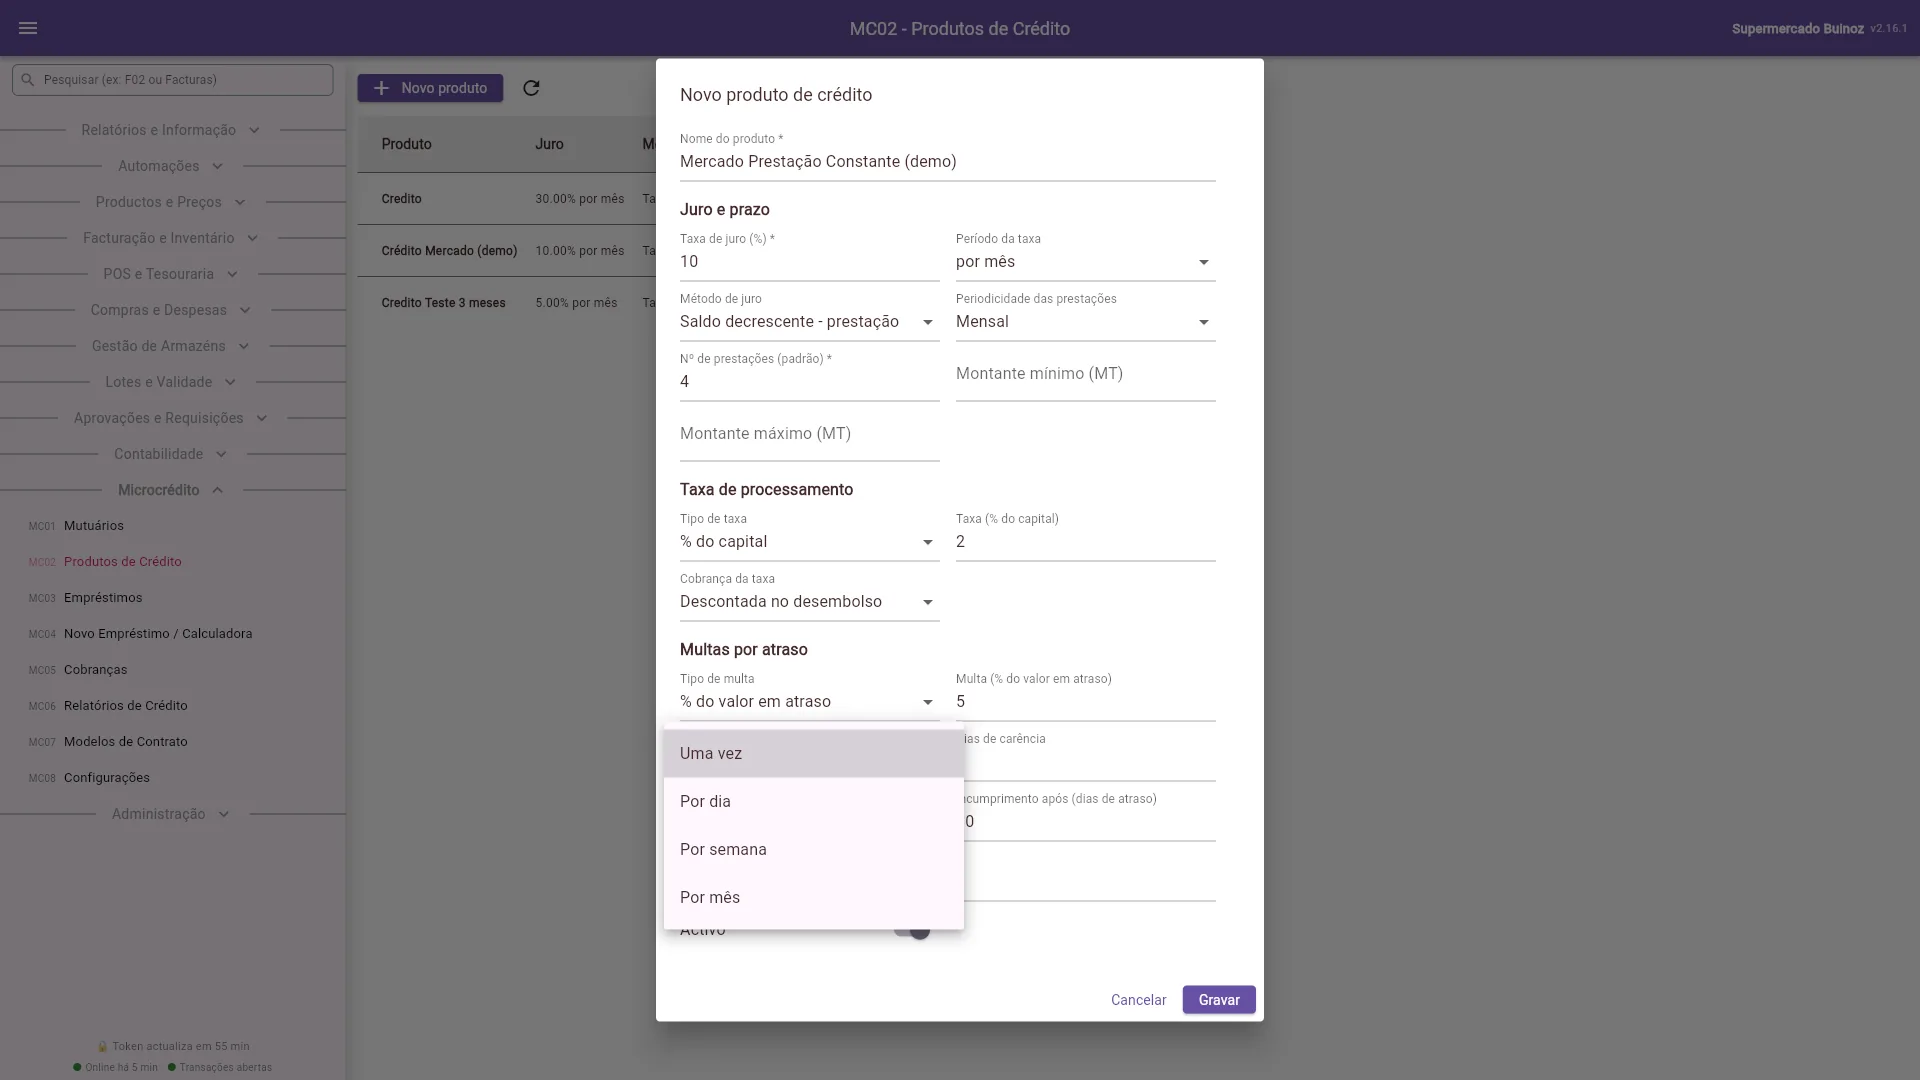
Multa por atraso: valor fixo ou % do valor em atraso, uma só vez ou a cada semana, mês ou dia.
Grave. O produto aparece na lista.

MC07 - Modelos de Contrato
O contrato padrão usa {Campos} (nome do cliente, valor, prazo...) que são preenchidos sozinhos em cada empréstimo. O modelo marcado como padrão é o usado no PDF. Apagar um modelo pede confirmação.
MC01 - Mutuários
- Carregue em novo mutuário.
- Preencha nome, telefone, documento (BI), data de nascimento, género e rendimento mensal.
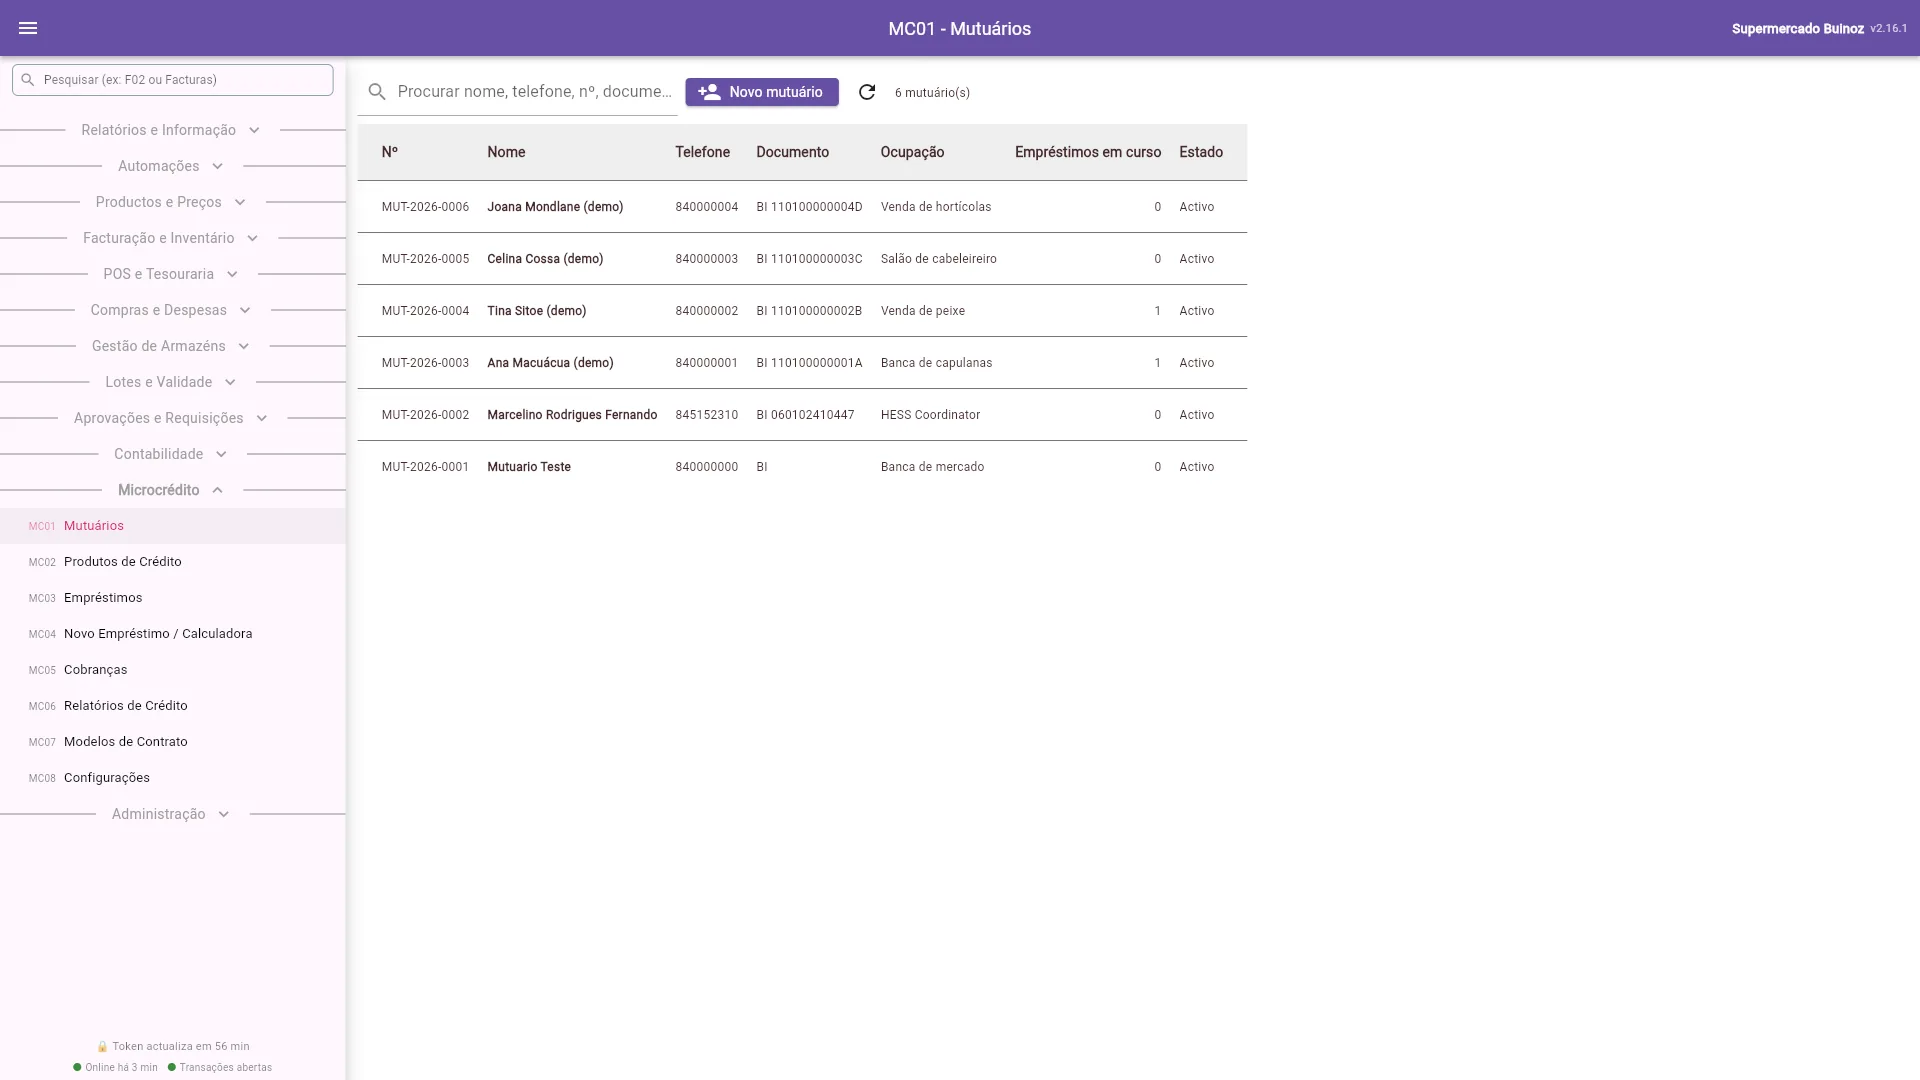
- Grave. Cada mutuário fica com o seu número na lista.
MC04 - Novo Empréstimo
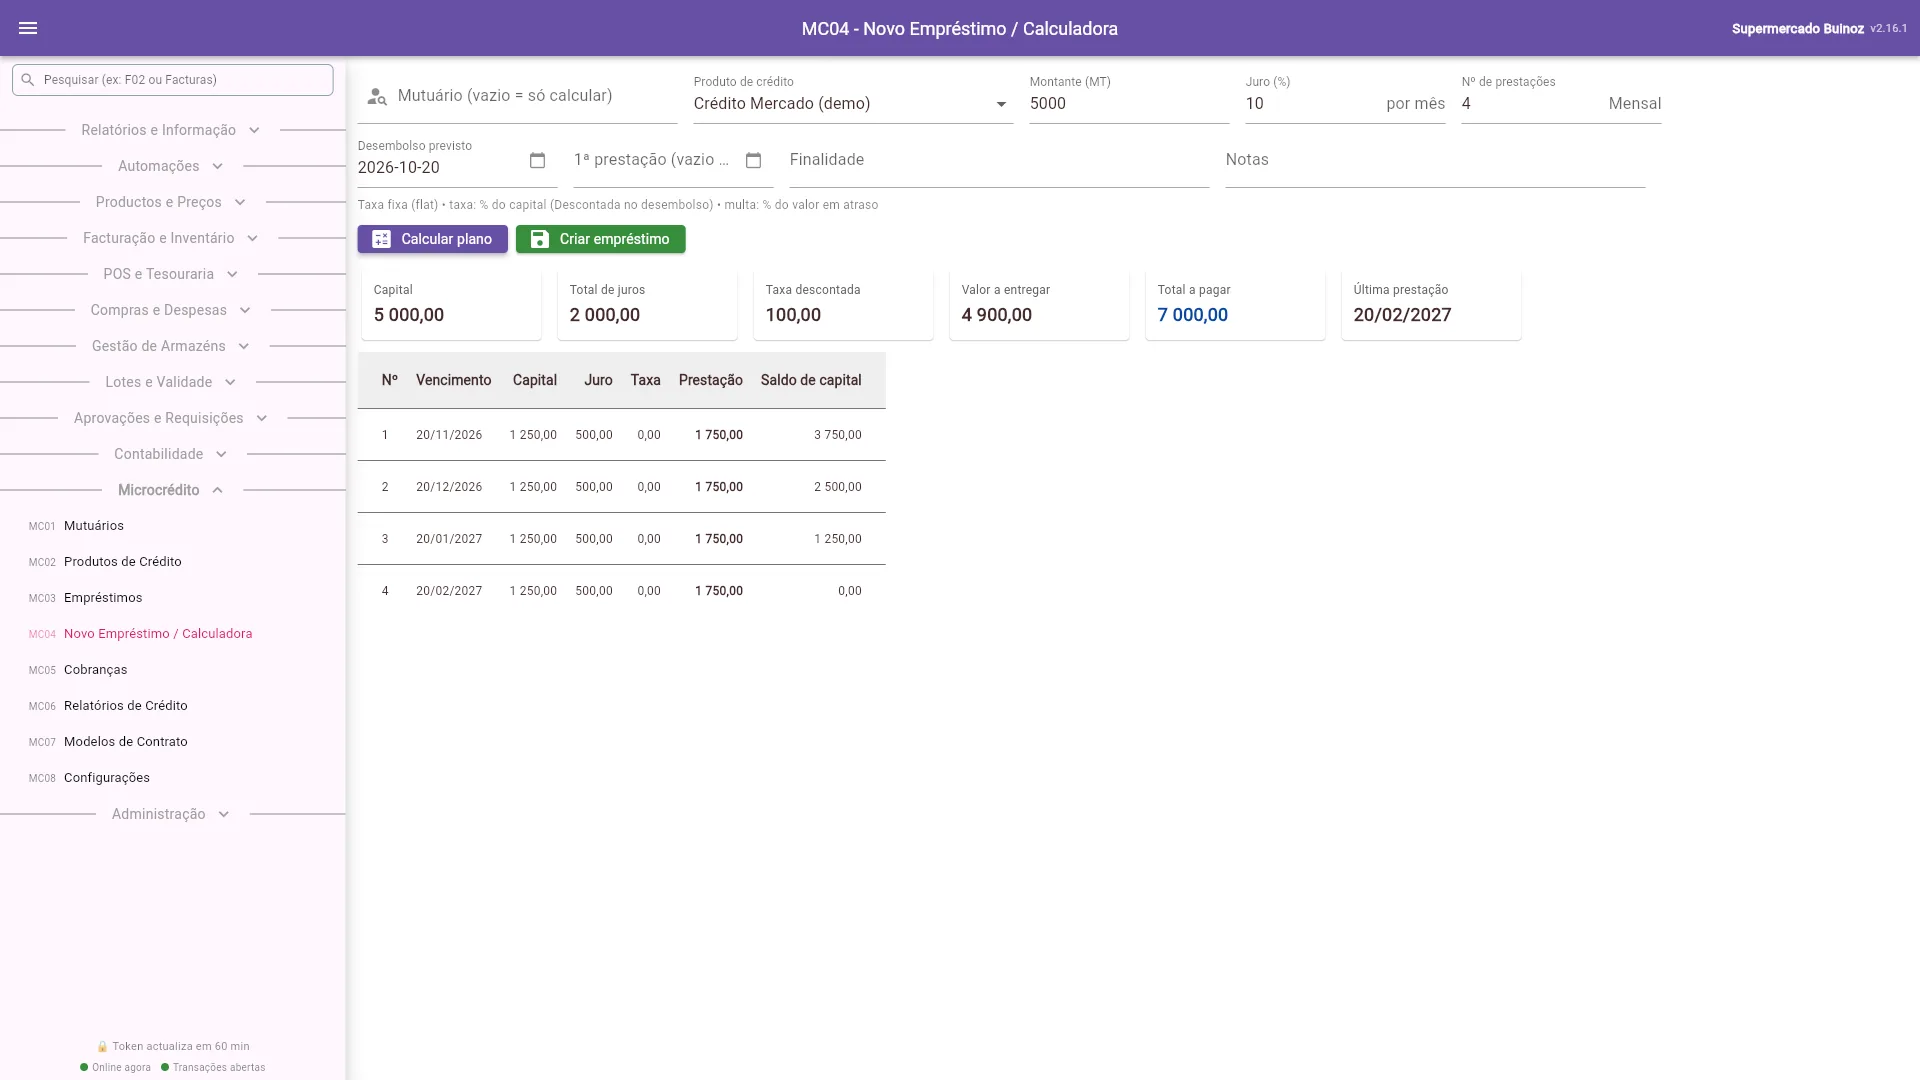
A calculadora mostra o plano de pagamentos antes de criar o crédito. Exemplo: 5 000 MT a 4 meses, 10% ao mês.
| Método | Resultado |
|---|---|
| Taxa fixa | 2 000 MT de juros |
| Prestação constante | 1 577,35 MT por mês (1 309,43 MT de juros) |
| Capital constante | 1 250 MT de capital por mês; as prestações descem |
| Só juros | 500 MT por mês e o capital no fim |
| Juro composto | 2 320 MT de juros |
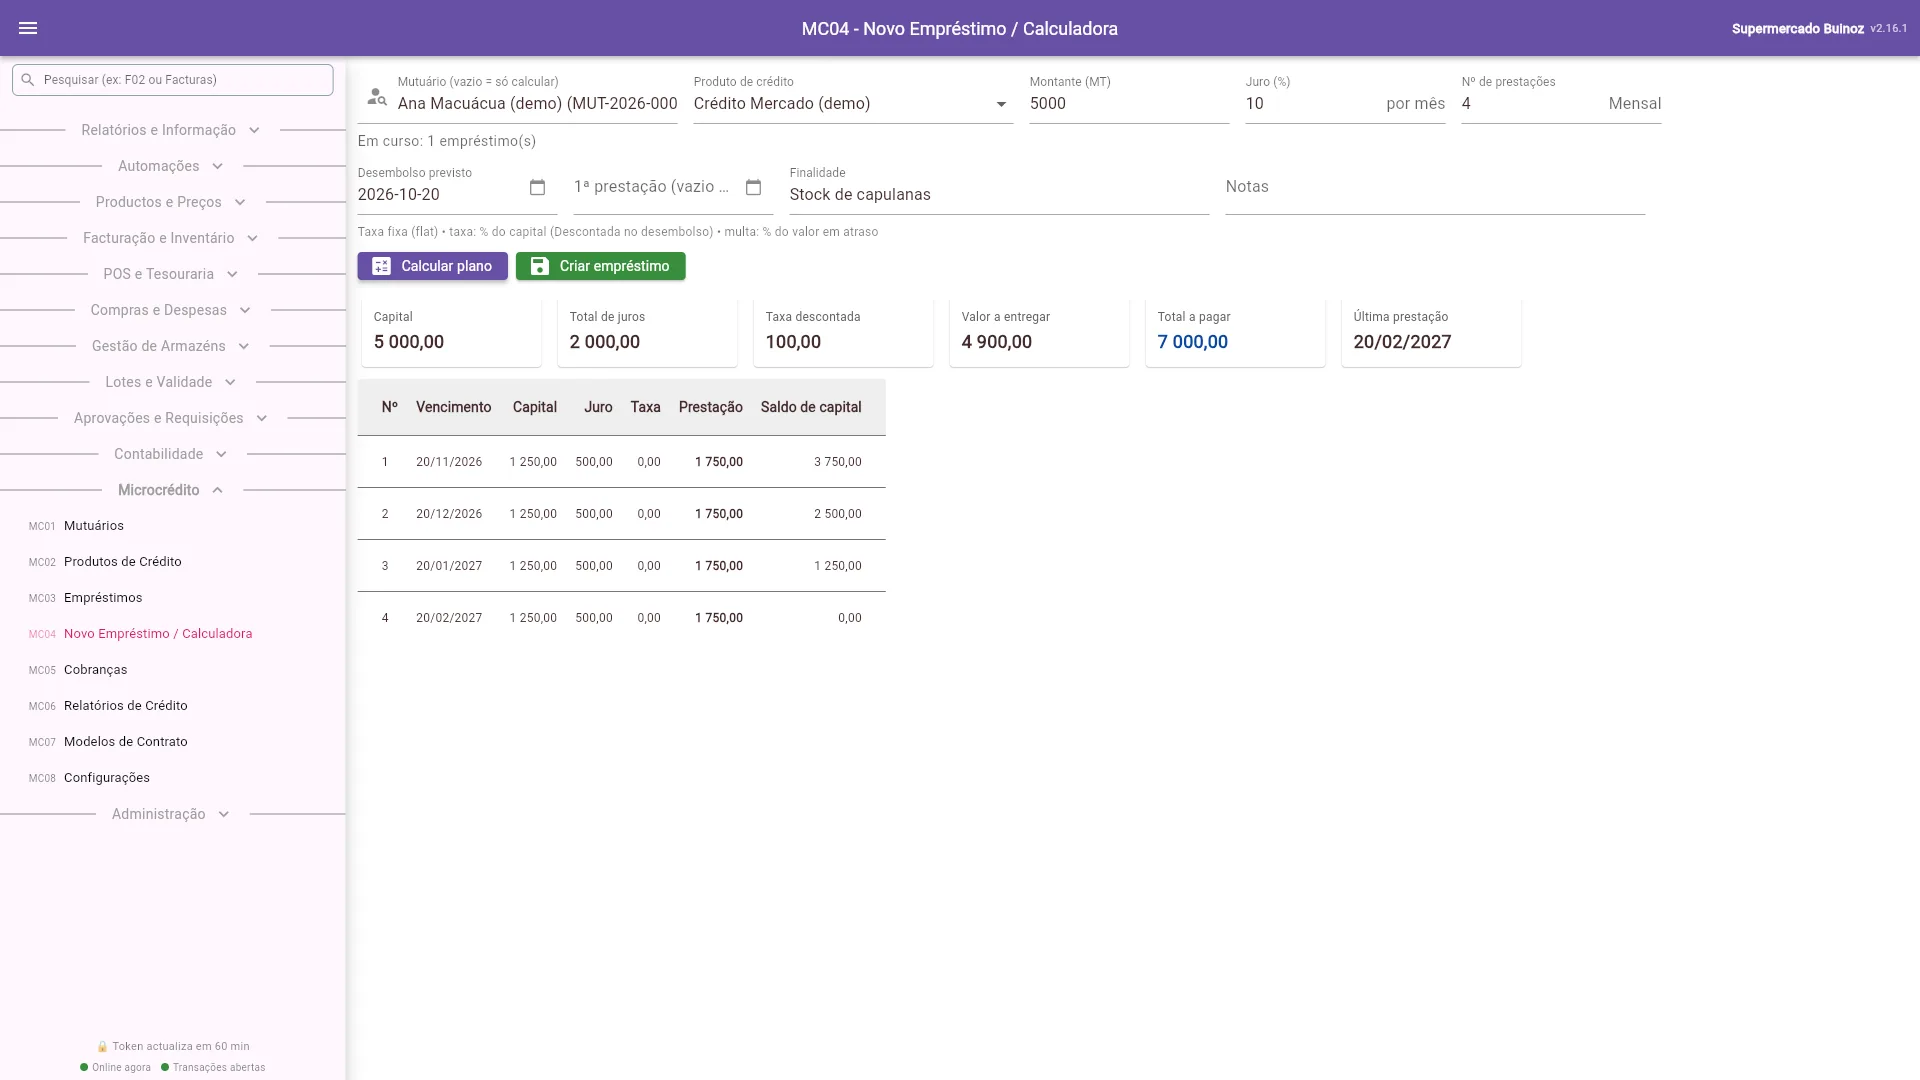
- Escolha o mutuário, o produto e o valor. Sem mutuário, o ecrã serve só de calculadora.
- Carregue em Calcular plano e confira. Se mudar o valor, o juro, as prestações ou as datas, o plano desaparece: carregue outra vez em Calcular plano.
- Crie o crédito. Fica Em análise.
O juro não pode ser negativo. Mutuários Inactivos ou na Lista negra não podem receber novos empréstimos.
MC03 - Empréstimos
Aprovar e desembolsar
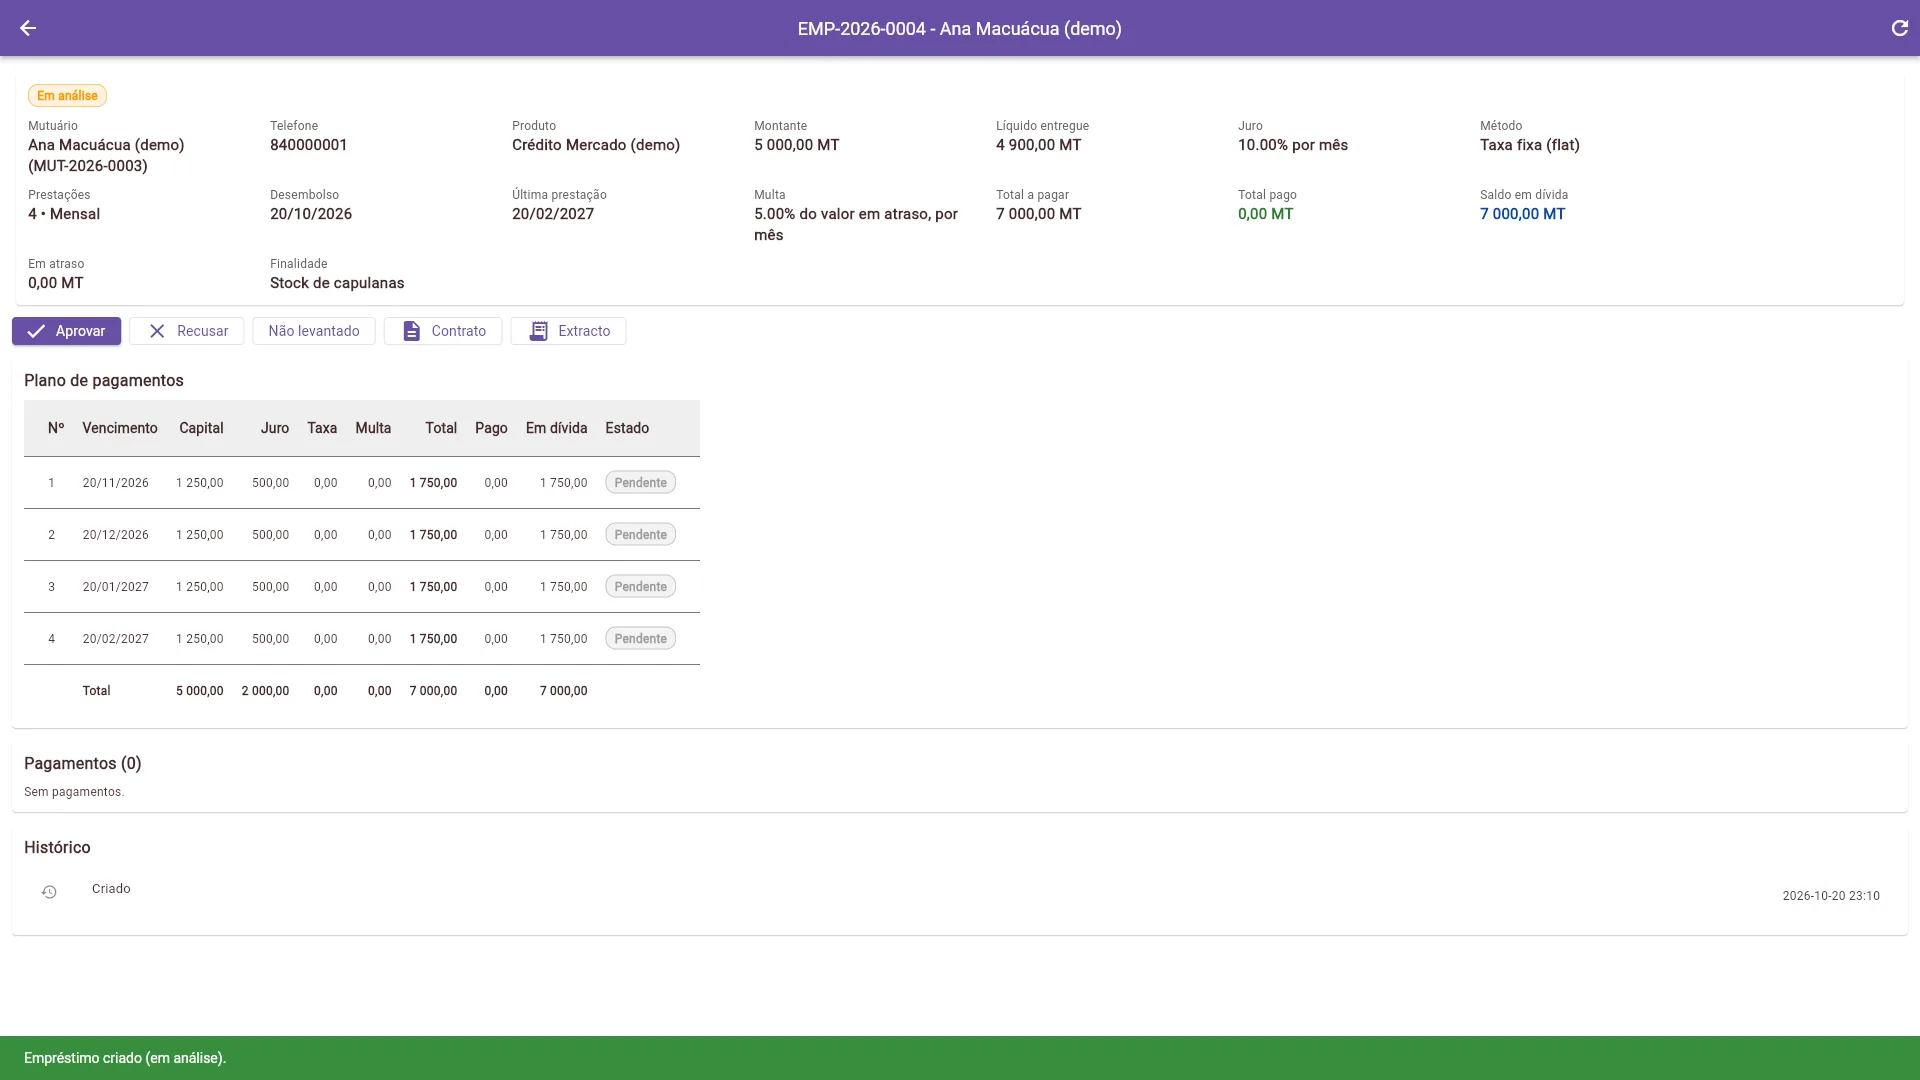
- Abra o empréstimo Em análise. Carregue em Aprovar (ou Recusar, com a causa).
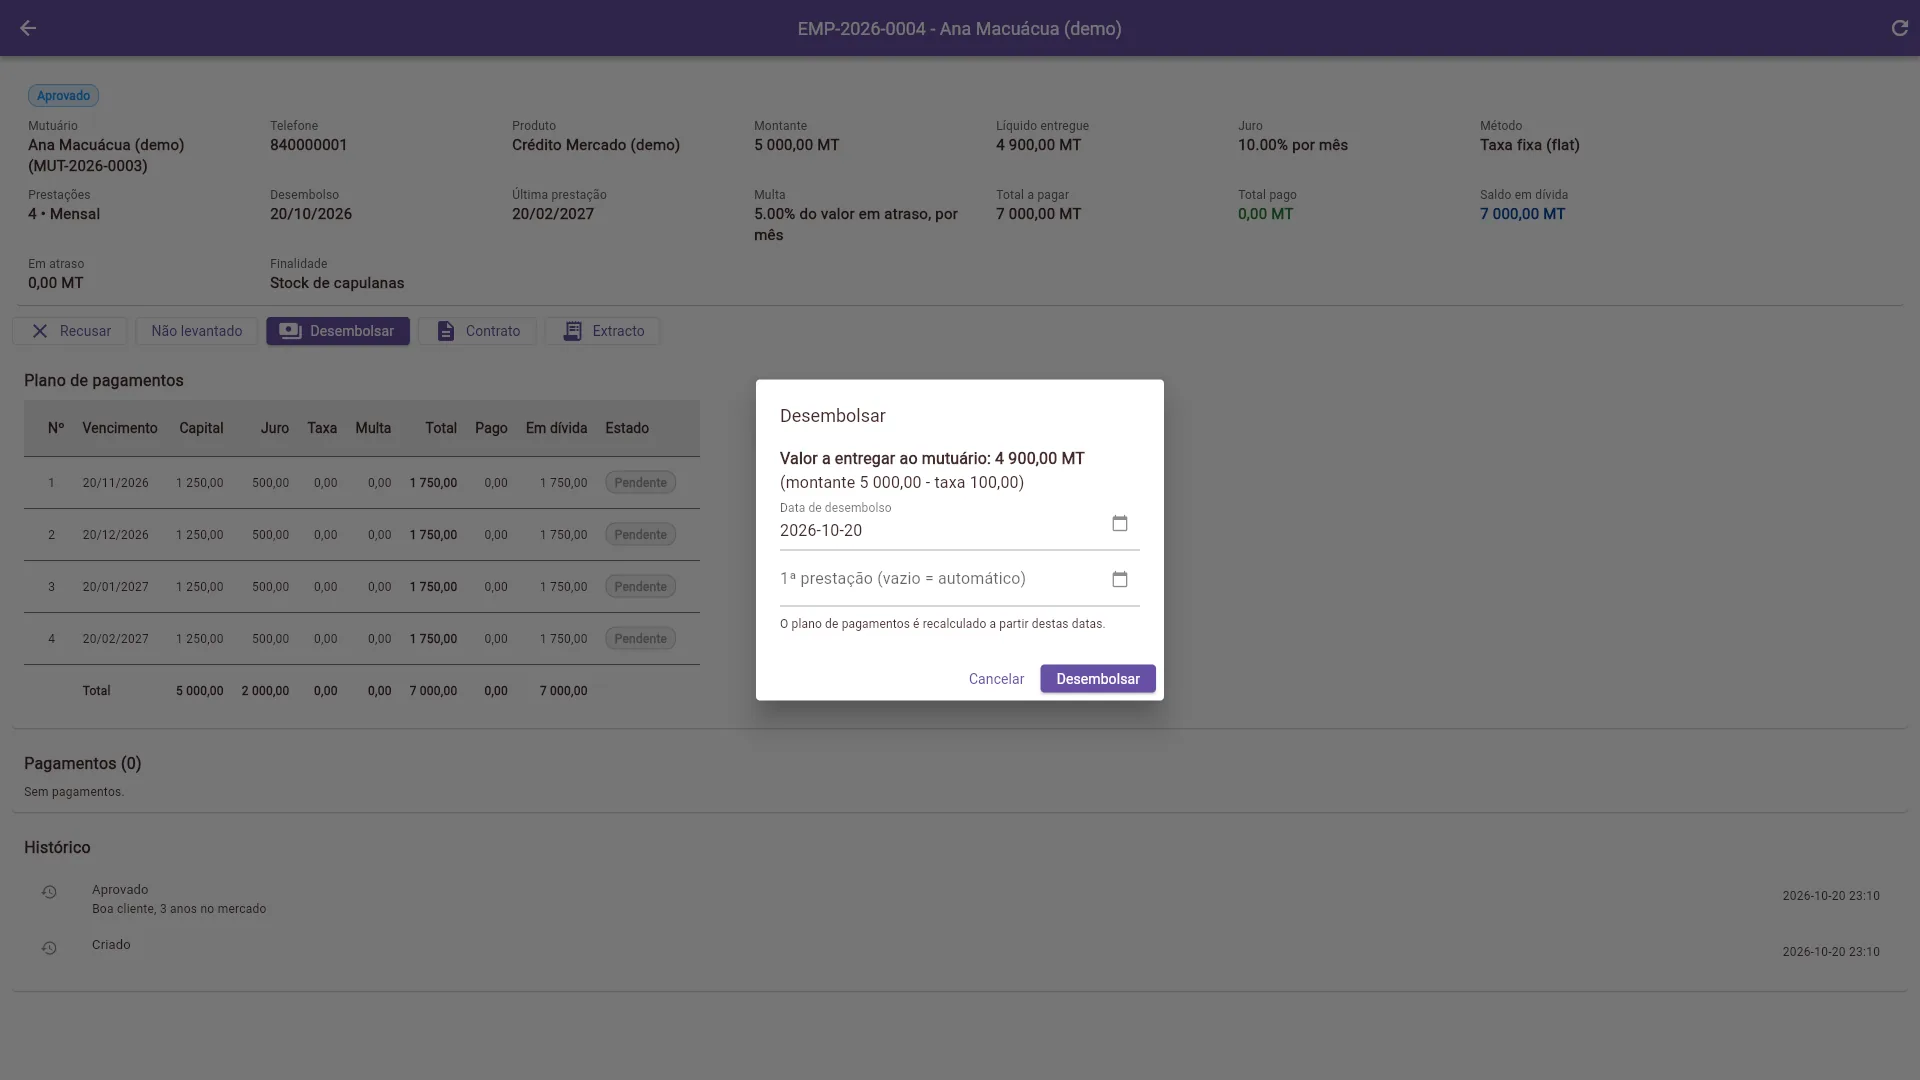
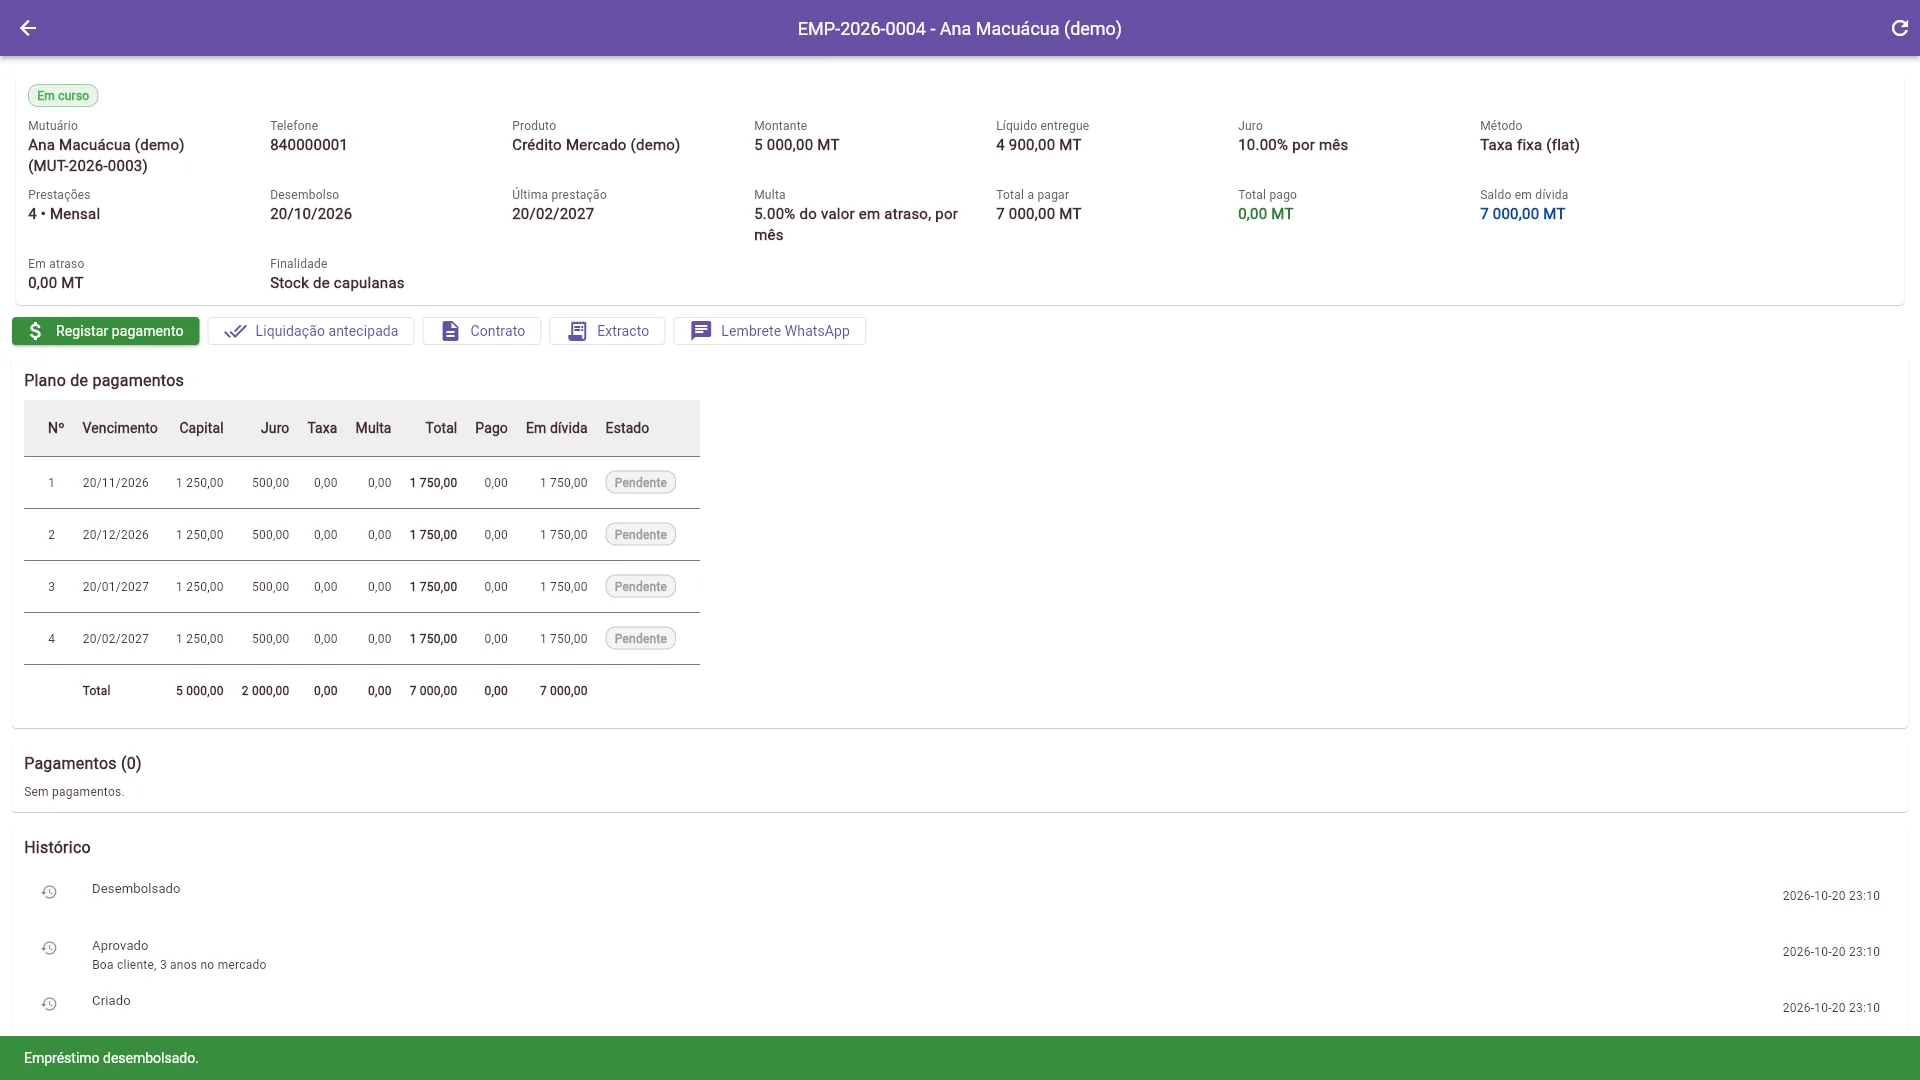
- Carregue em Desembolsar. A taxa de abertura é descontada (5 000 - 2% = 4 900 MT entregues).
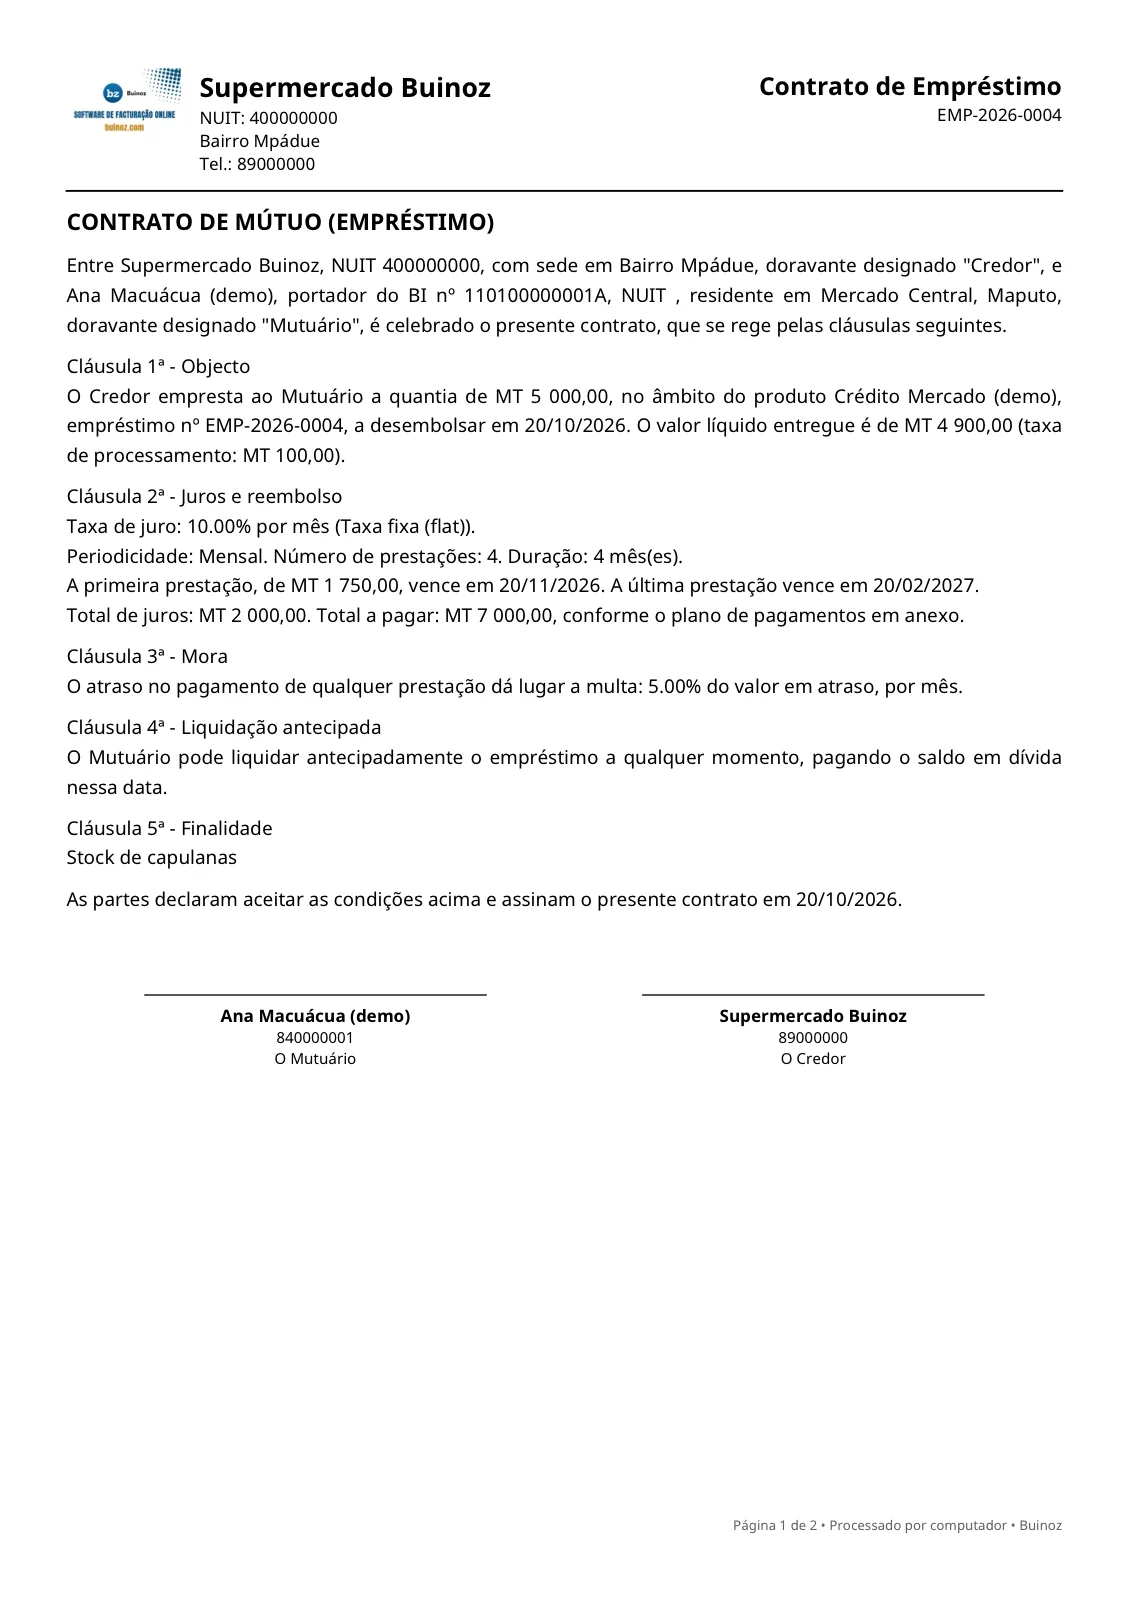
- O crédito fica Em curso, com o plano de pagamentos. O Contrato sai preenchido em PDF.
Registar pagamentos
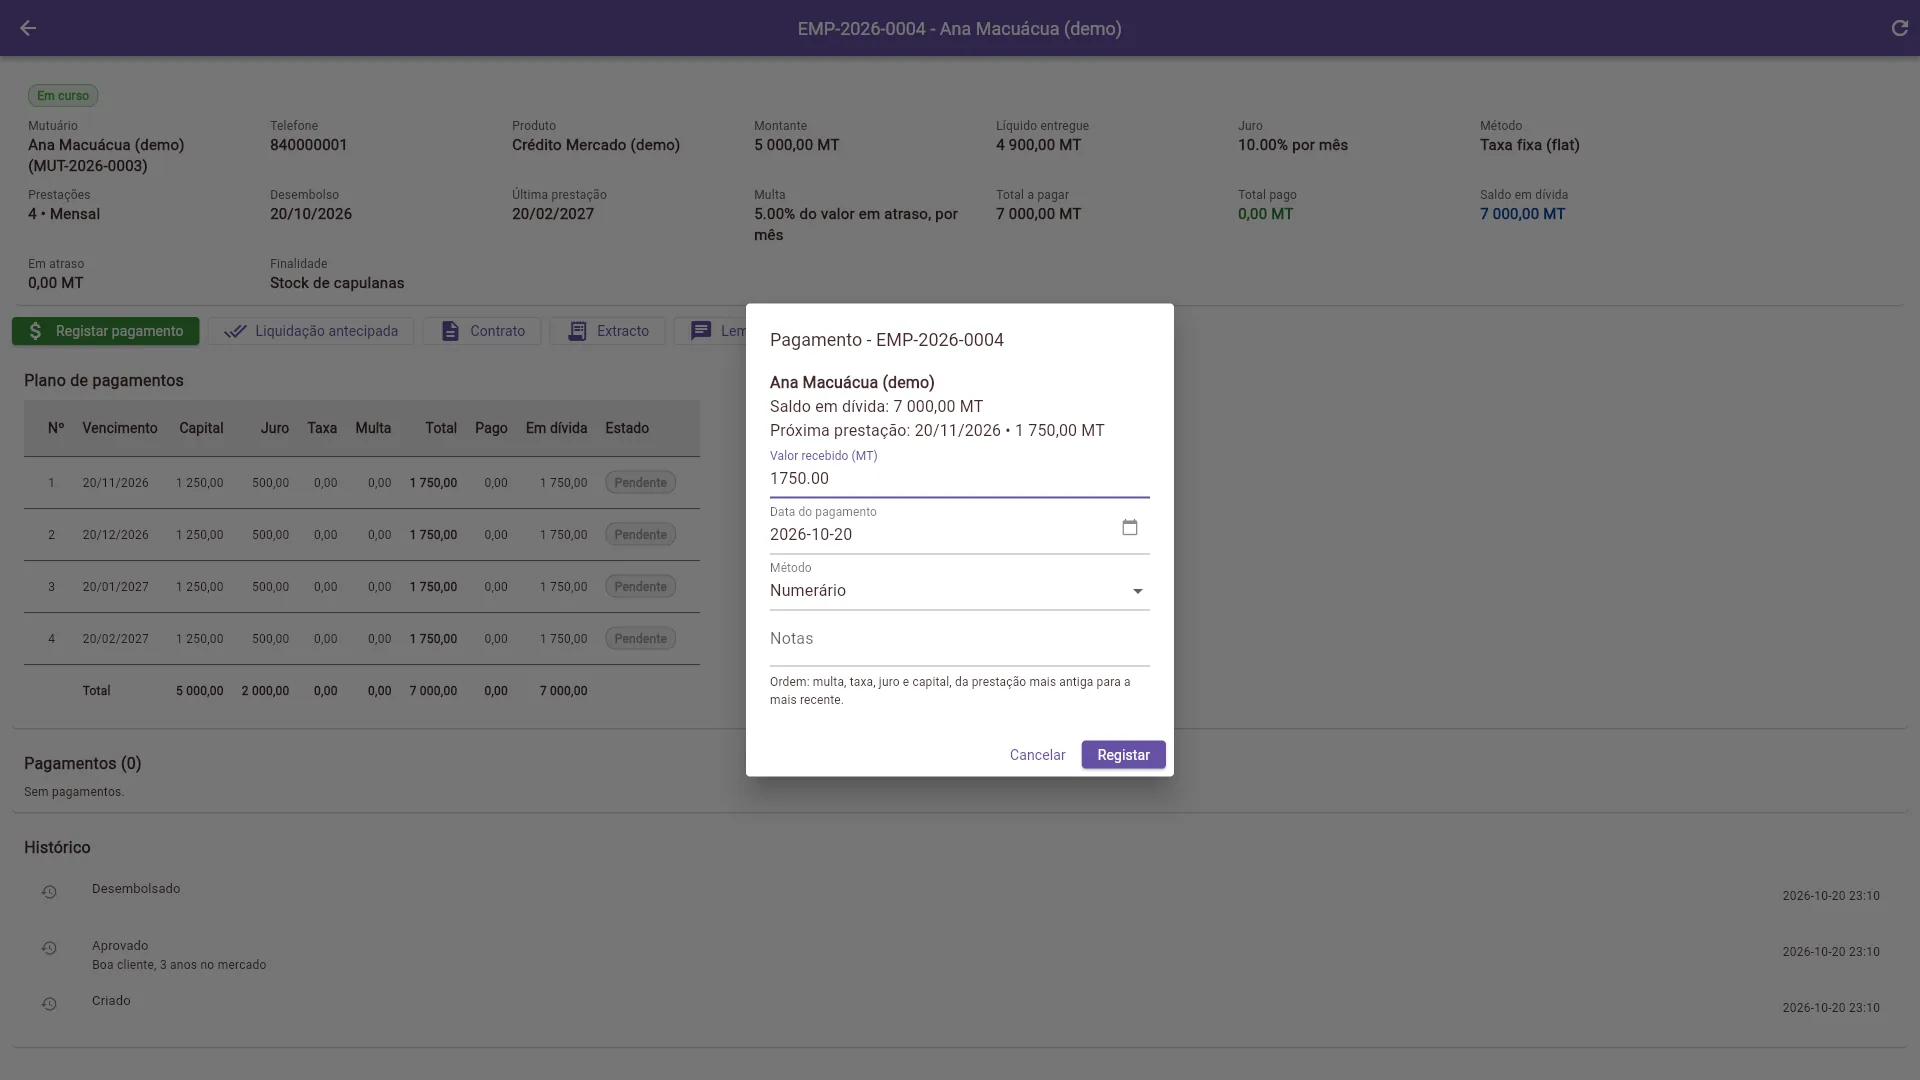
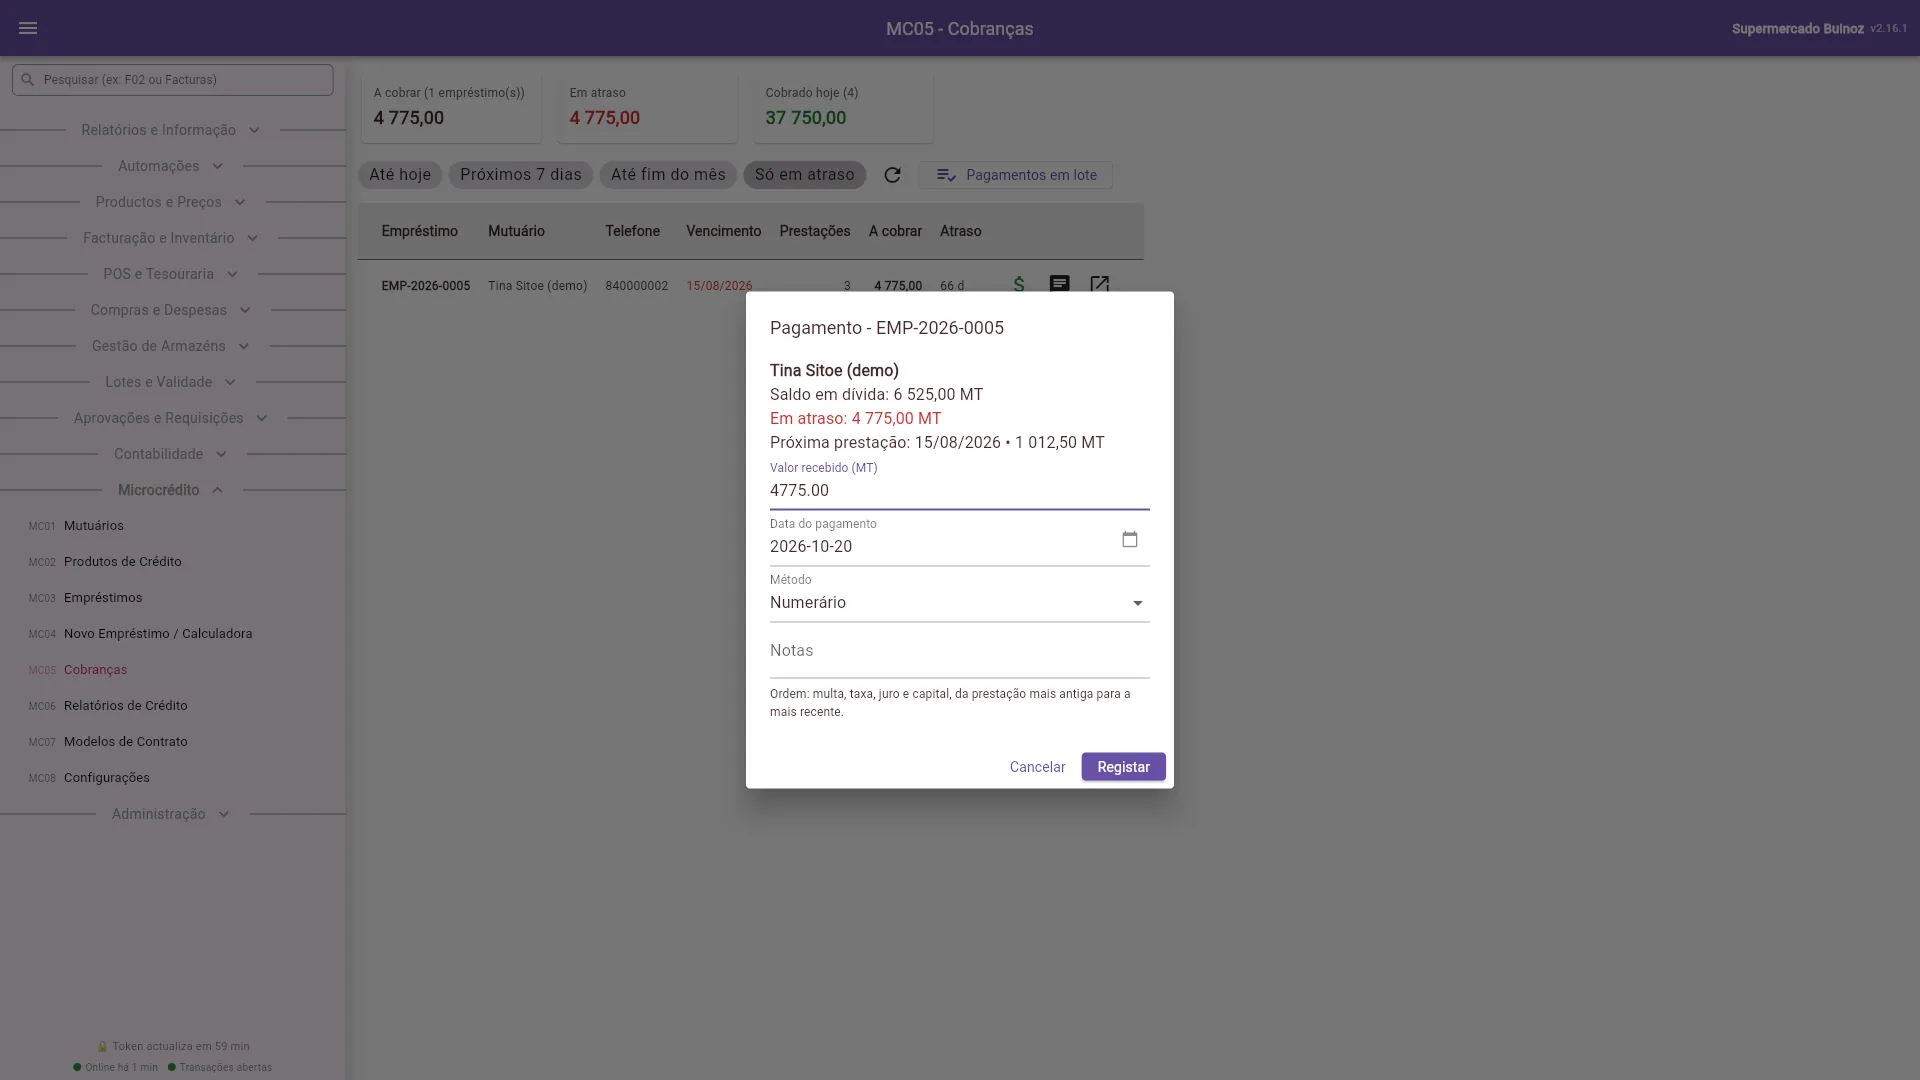
- Carregue em Registar pagamento. O valor da prestação vem sugerido.
- Confirme. O comprovativo em PDF pode ir por WhatsApp. O total pago e o saldo mudam na hora.
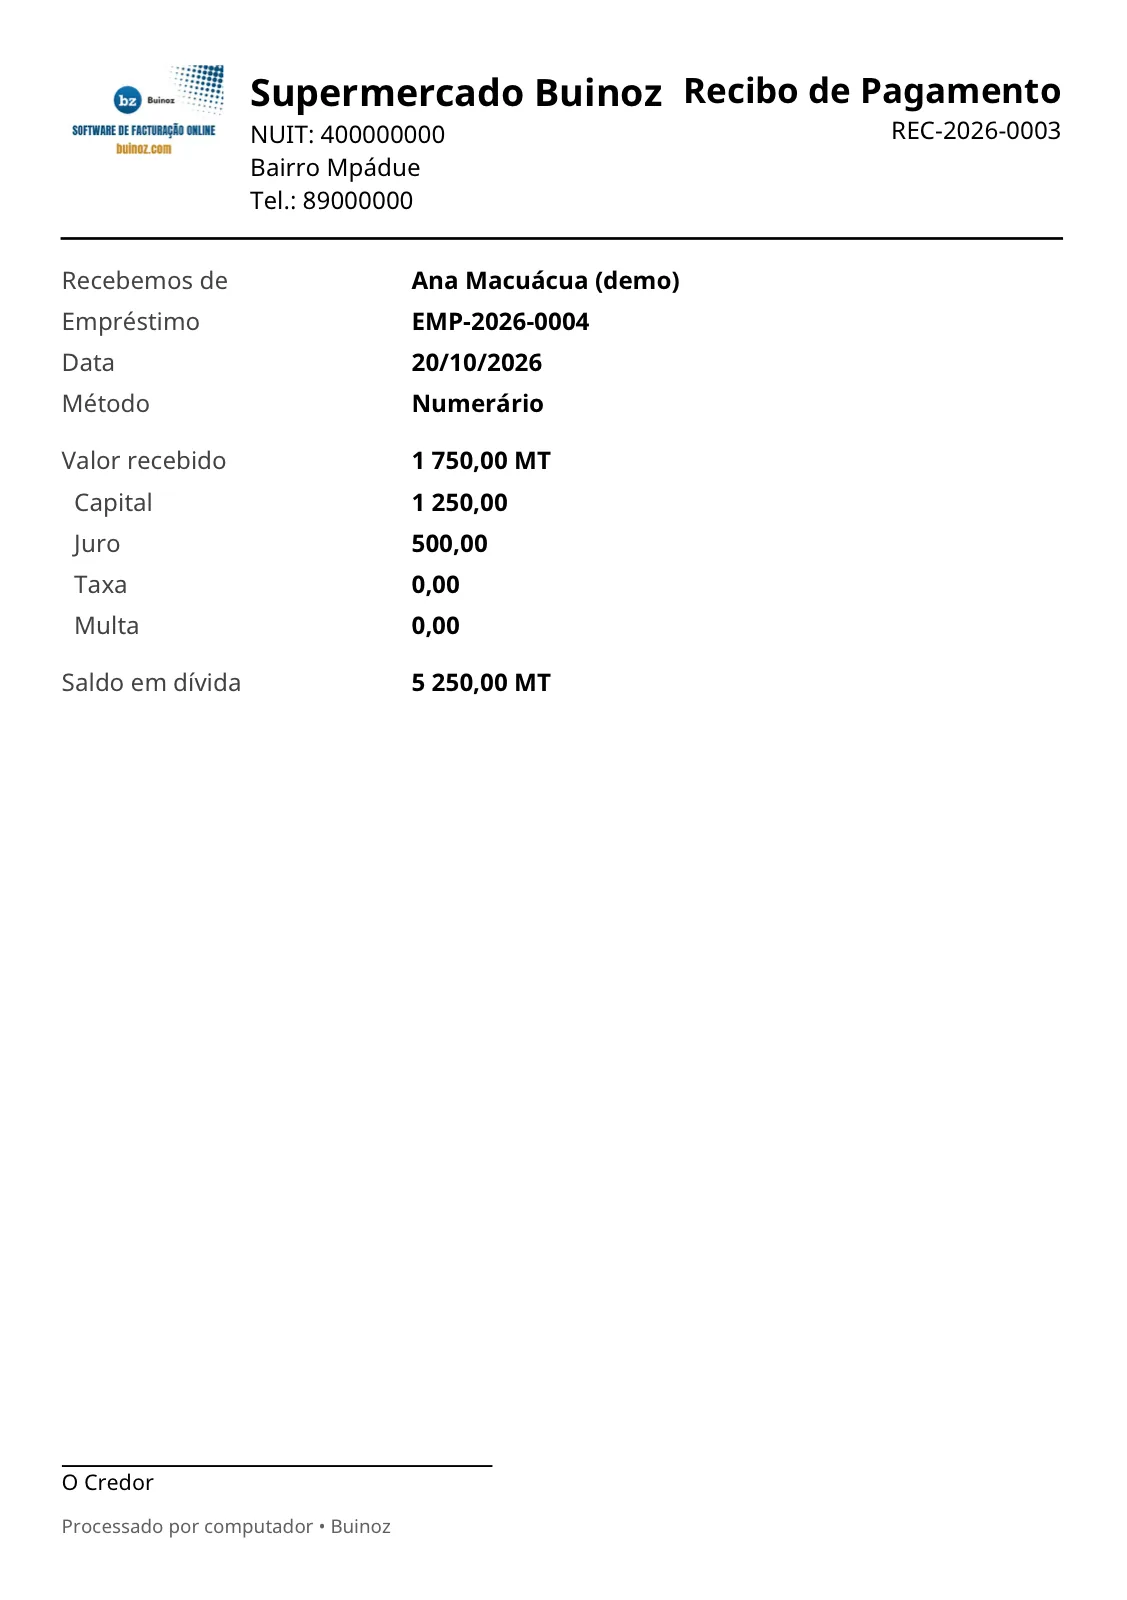
Atrasos, pagamento parcial e estorno
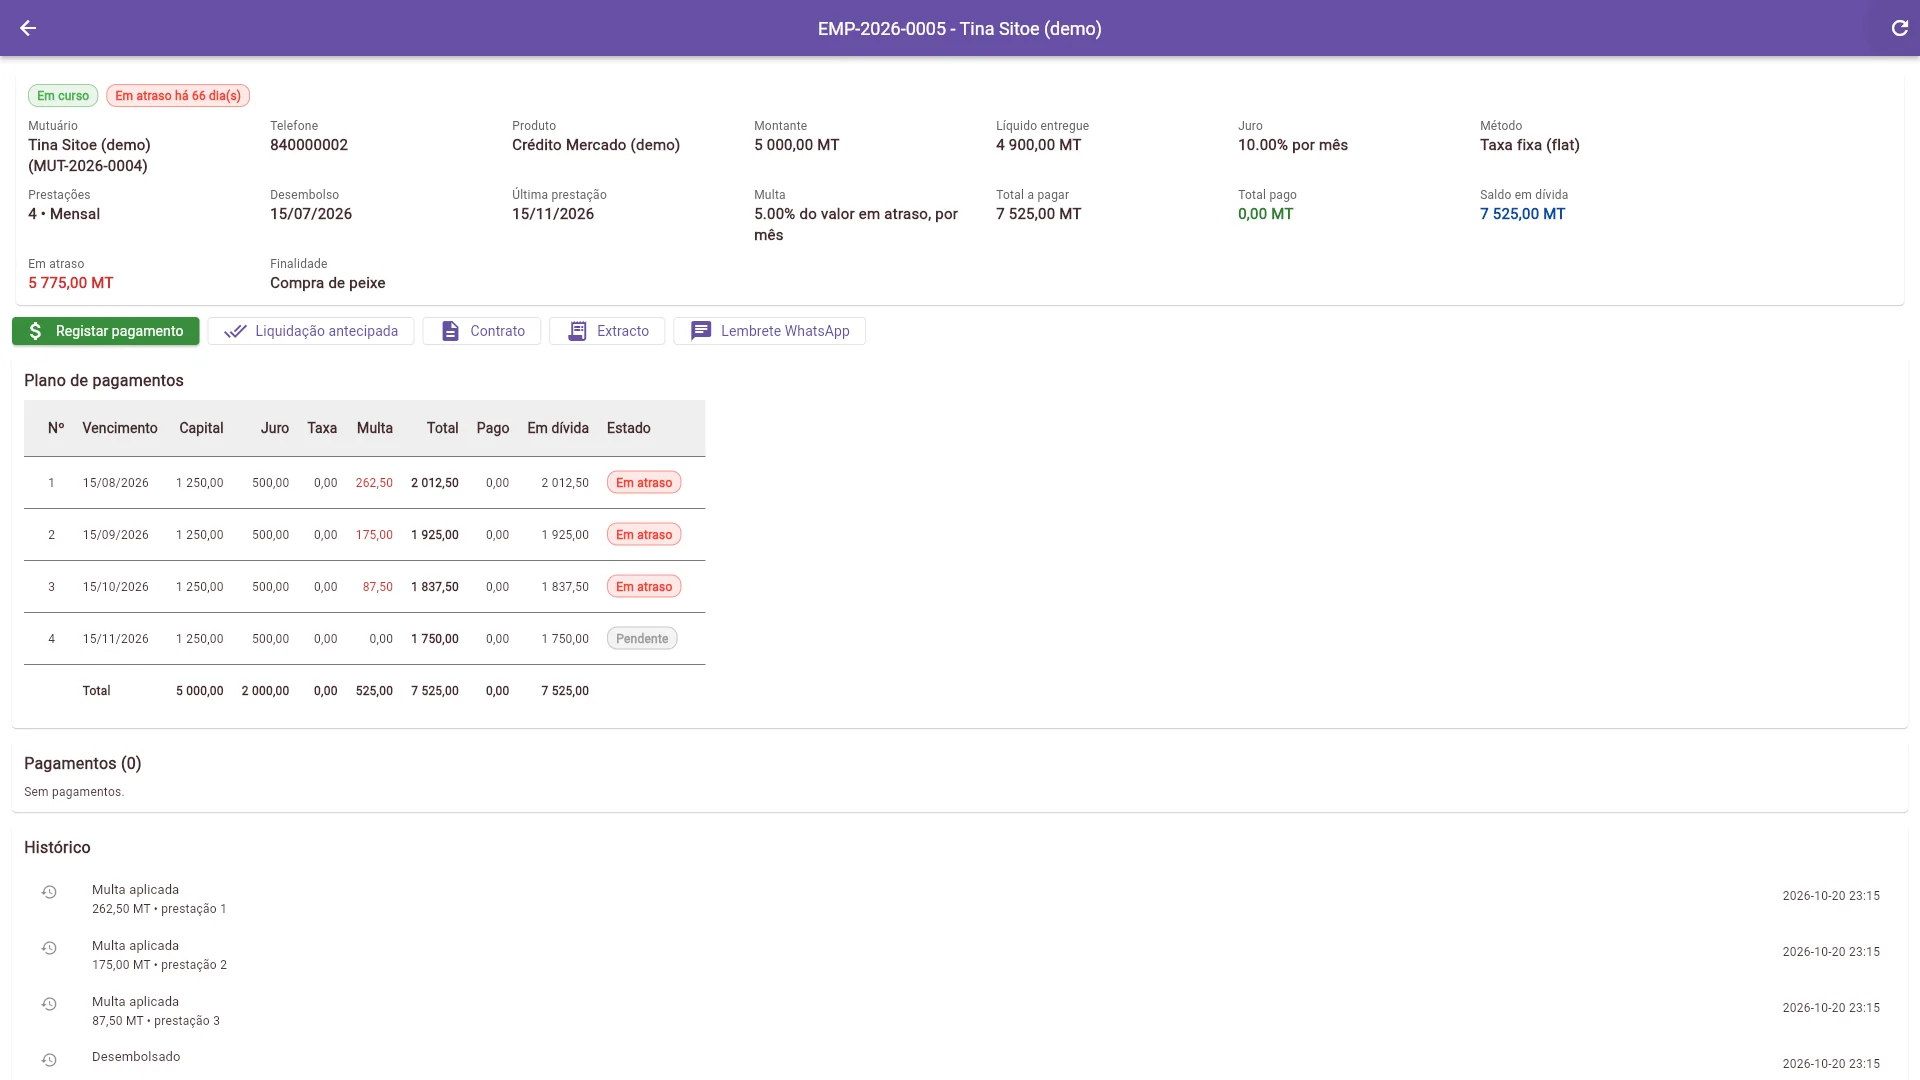
- Com atraso, a multa entra sozinha em cada prestação. O Lembrete WhatsApp está a um toque.
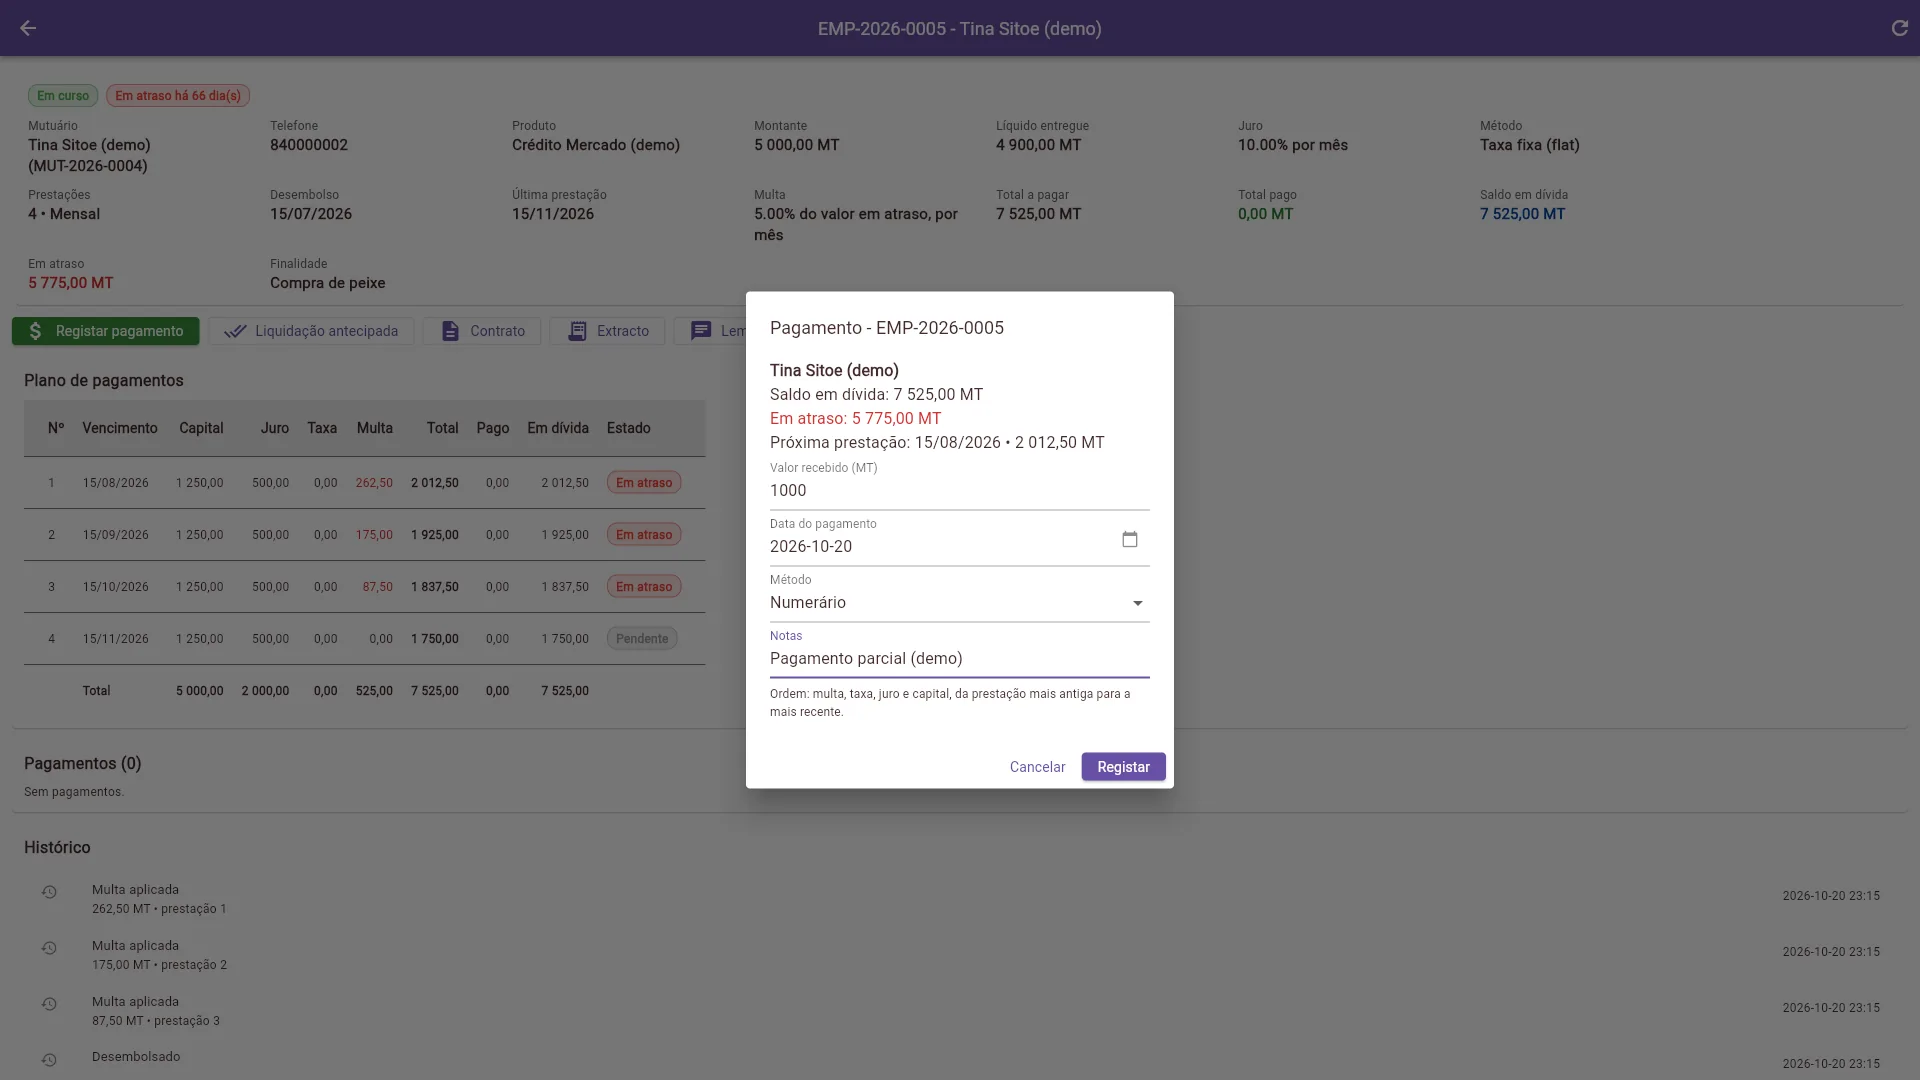
- Um pagamento parcial cobre primeiro a multa, depois a taxa, o juro e o capital, da prestação mais antiga para a mais nova.
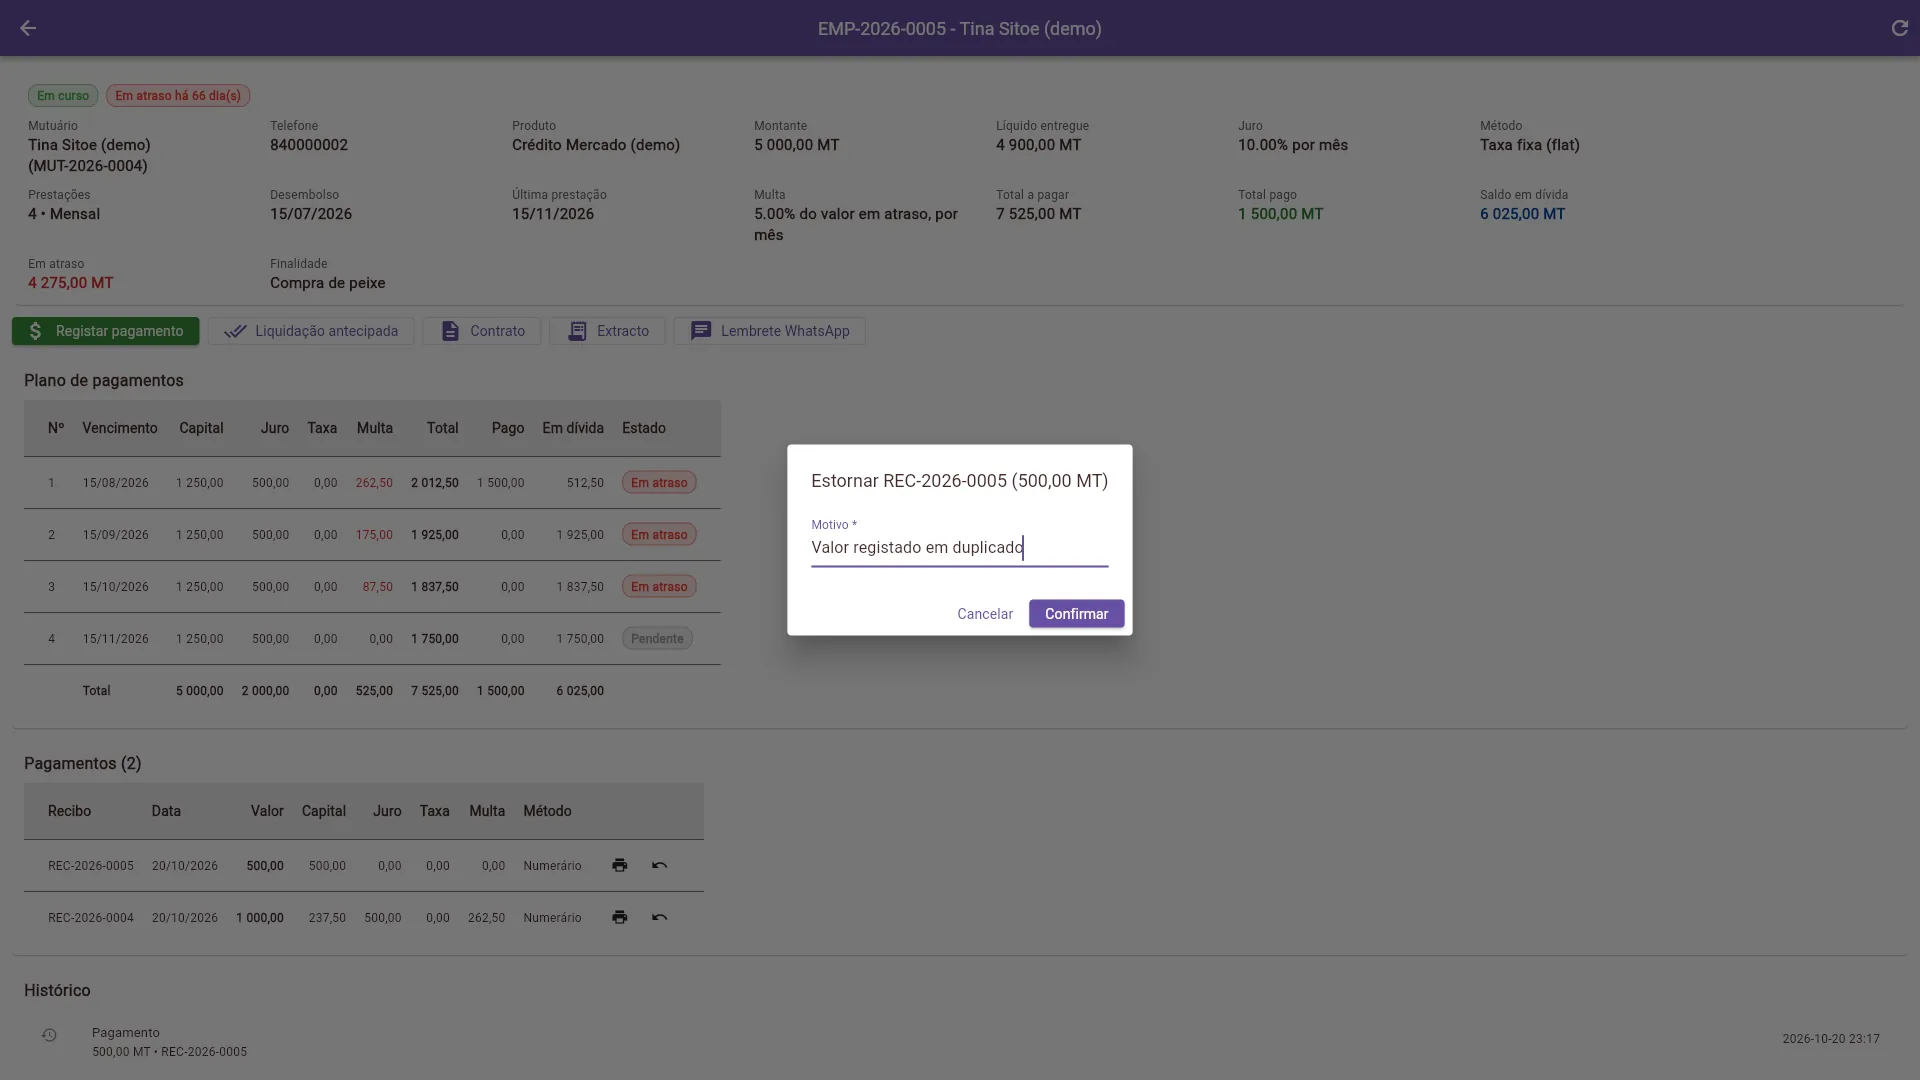
- Um pagamento lançado por engano: Estornar, com a causa. O saldo volta atrás.
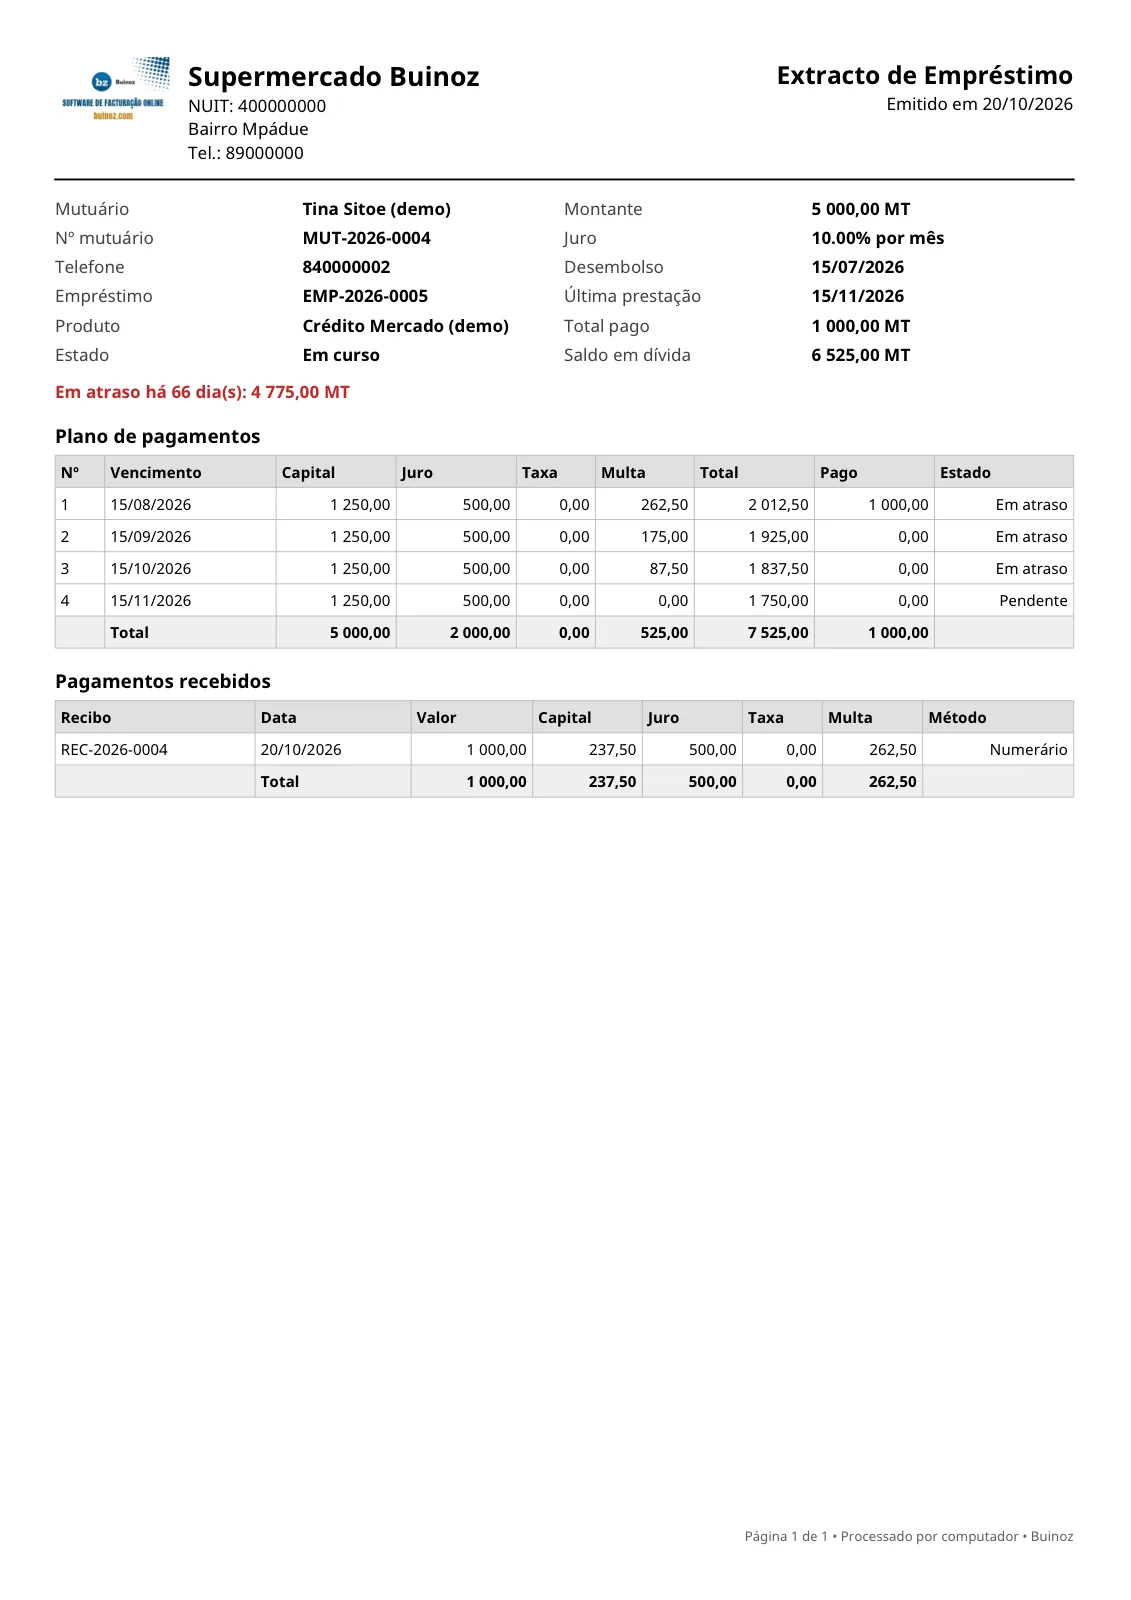
- O Extracto em PDF mostra o atraso, o plano e todos os pagamentos.
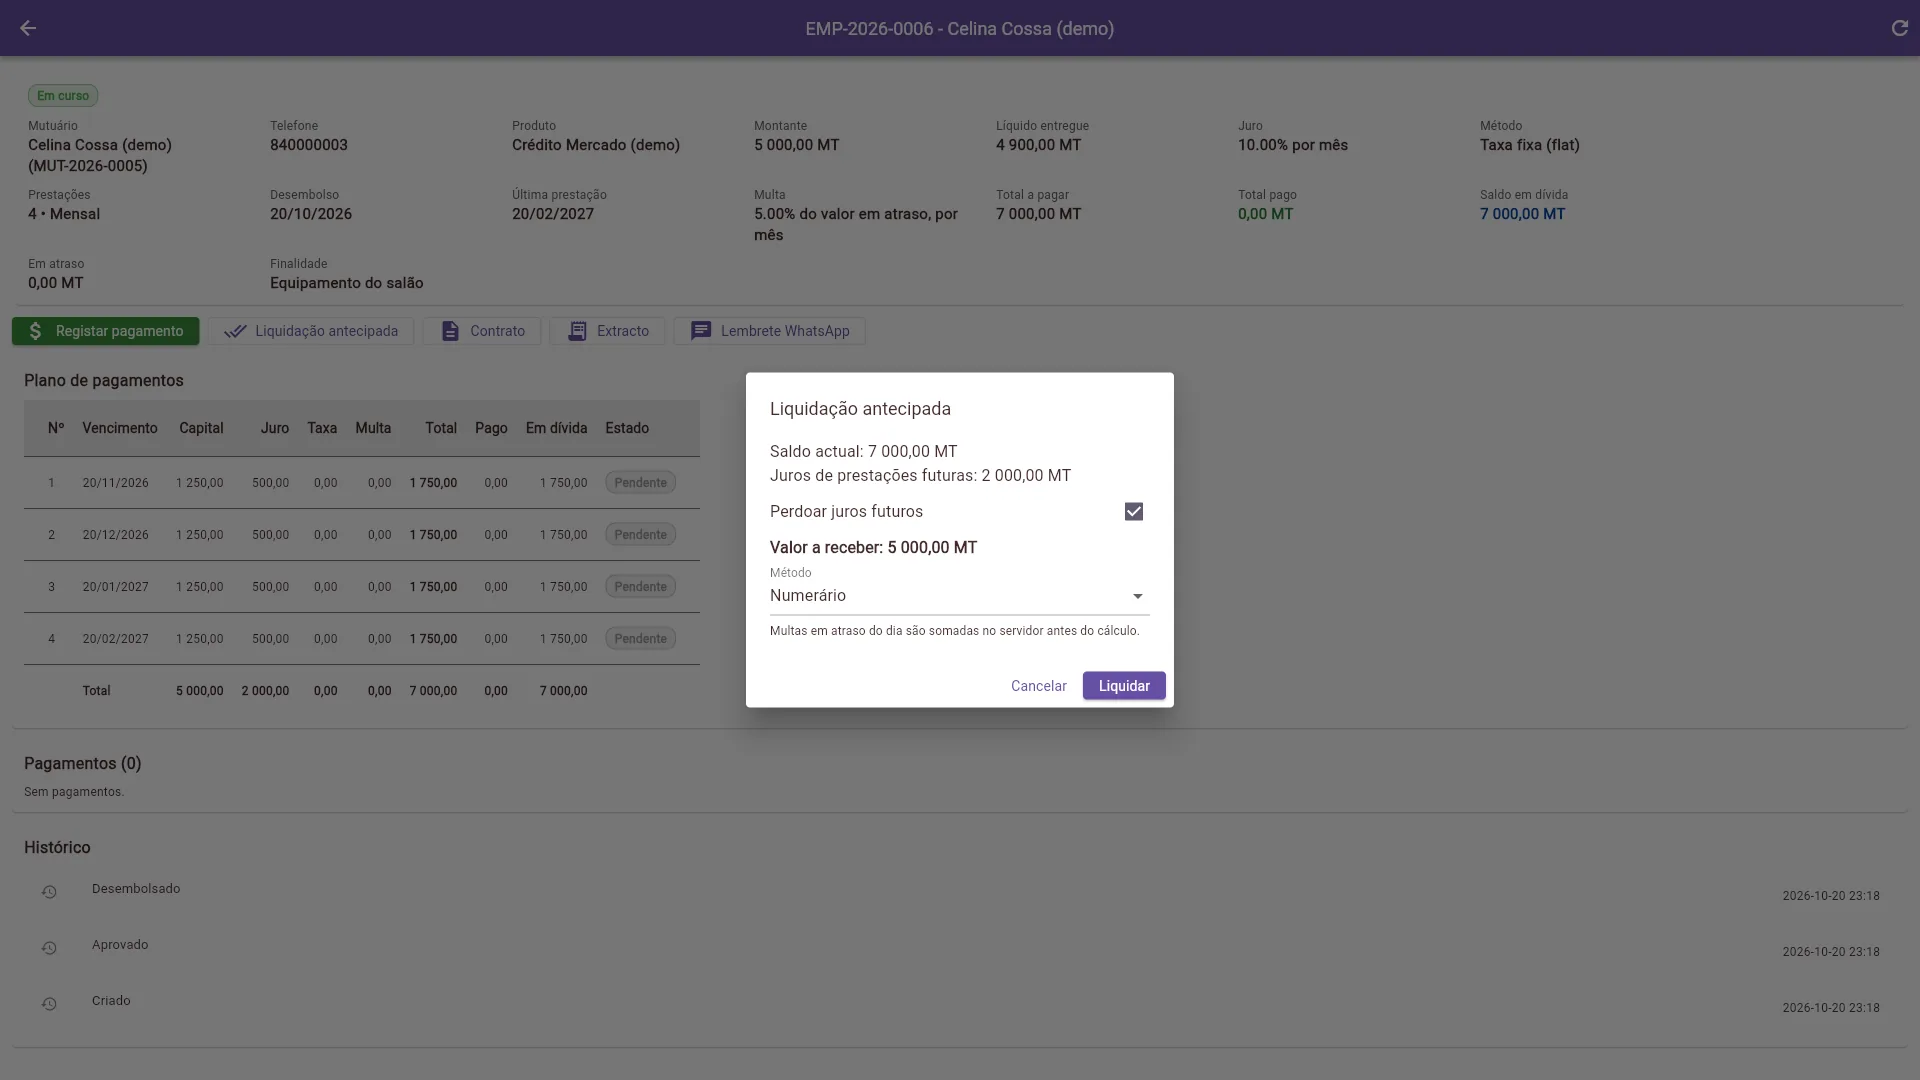
Liquidação antecipada
Calcula o valor para pagar tudo antes do prazo e permite perdoar os juros futuros. O histórico guarda os juros perdoados. Se estornar o recibo da liquidação, os juros perdoados voltam ao plano.
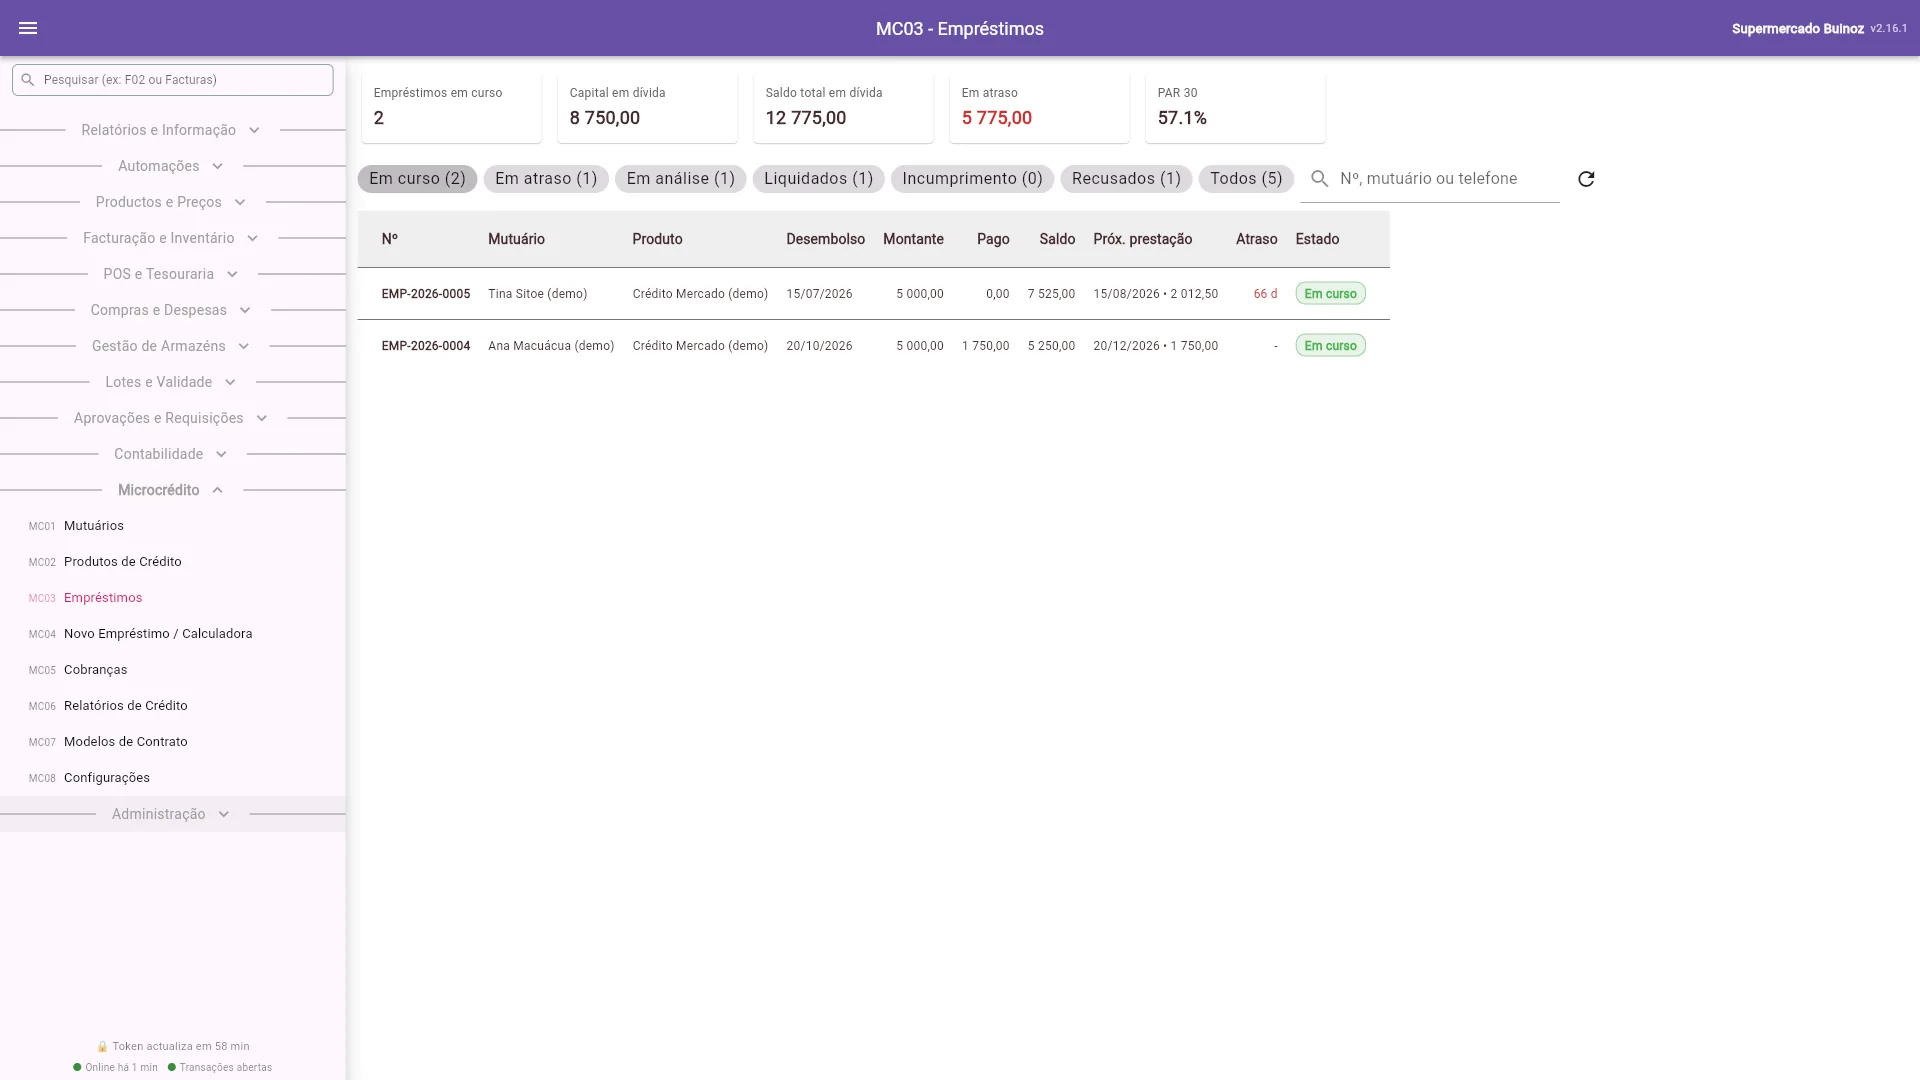
Filtros
Filtre por estado: em curso, em atraso, em análise, pagos, em incumprimento. No topo, a carteira e o PAR. A lista mostra os 2000 empréstimos mais recentes; para a carteira completa use MC06.
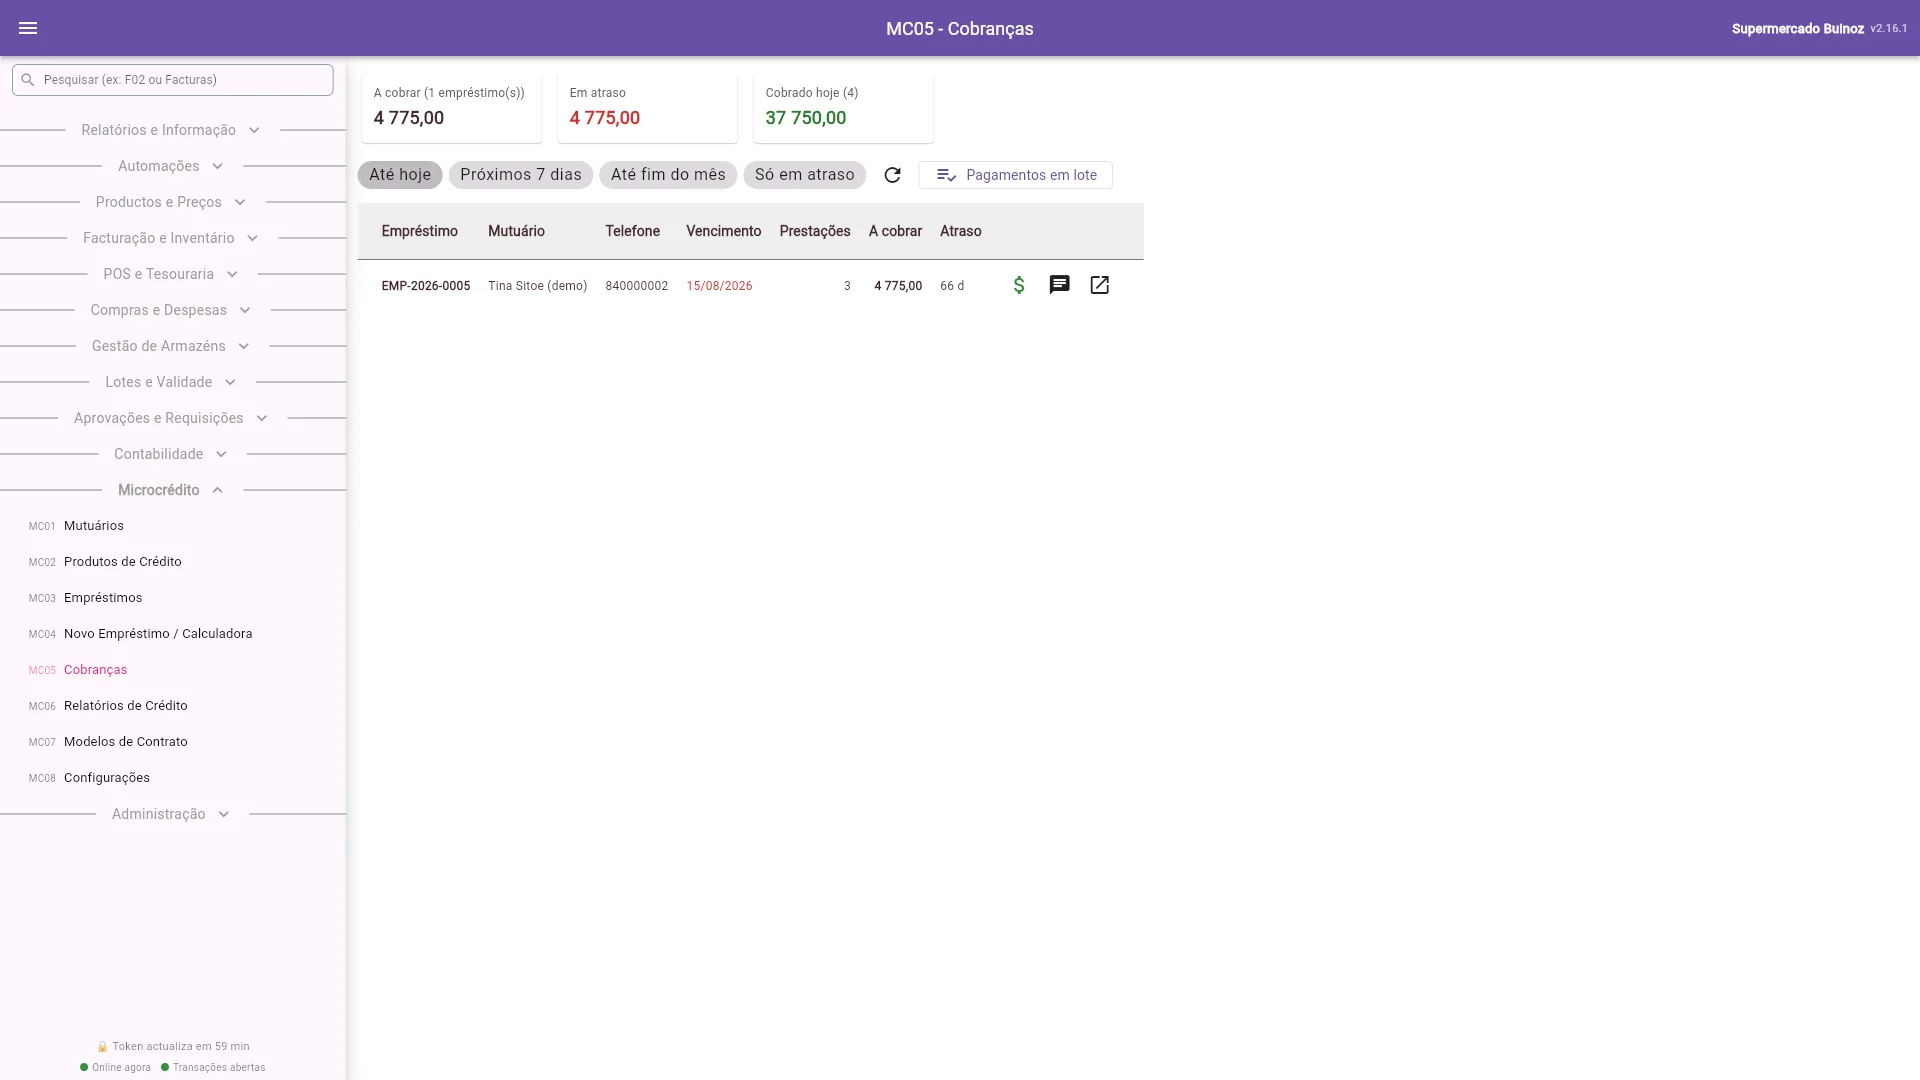
MC05 - Cobranças
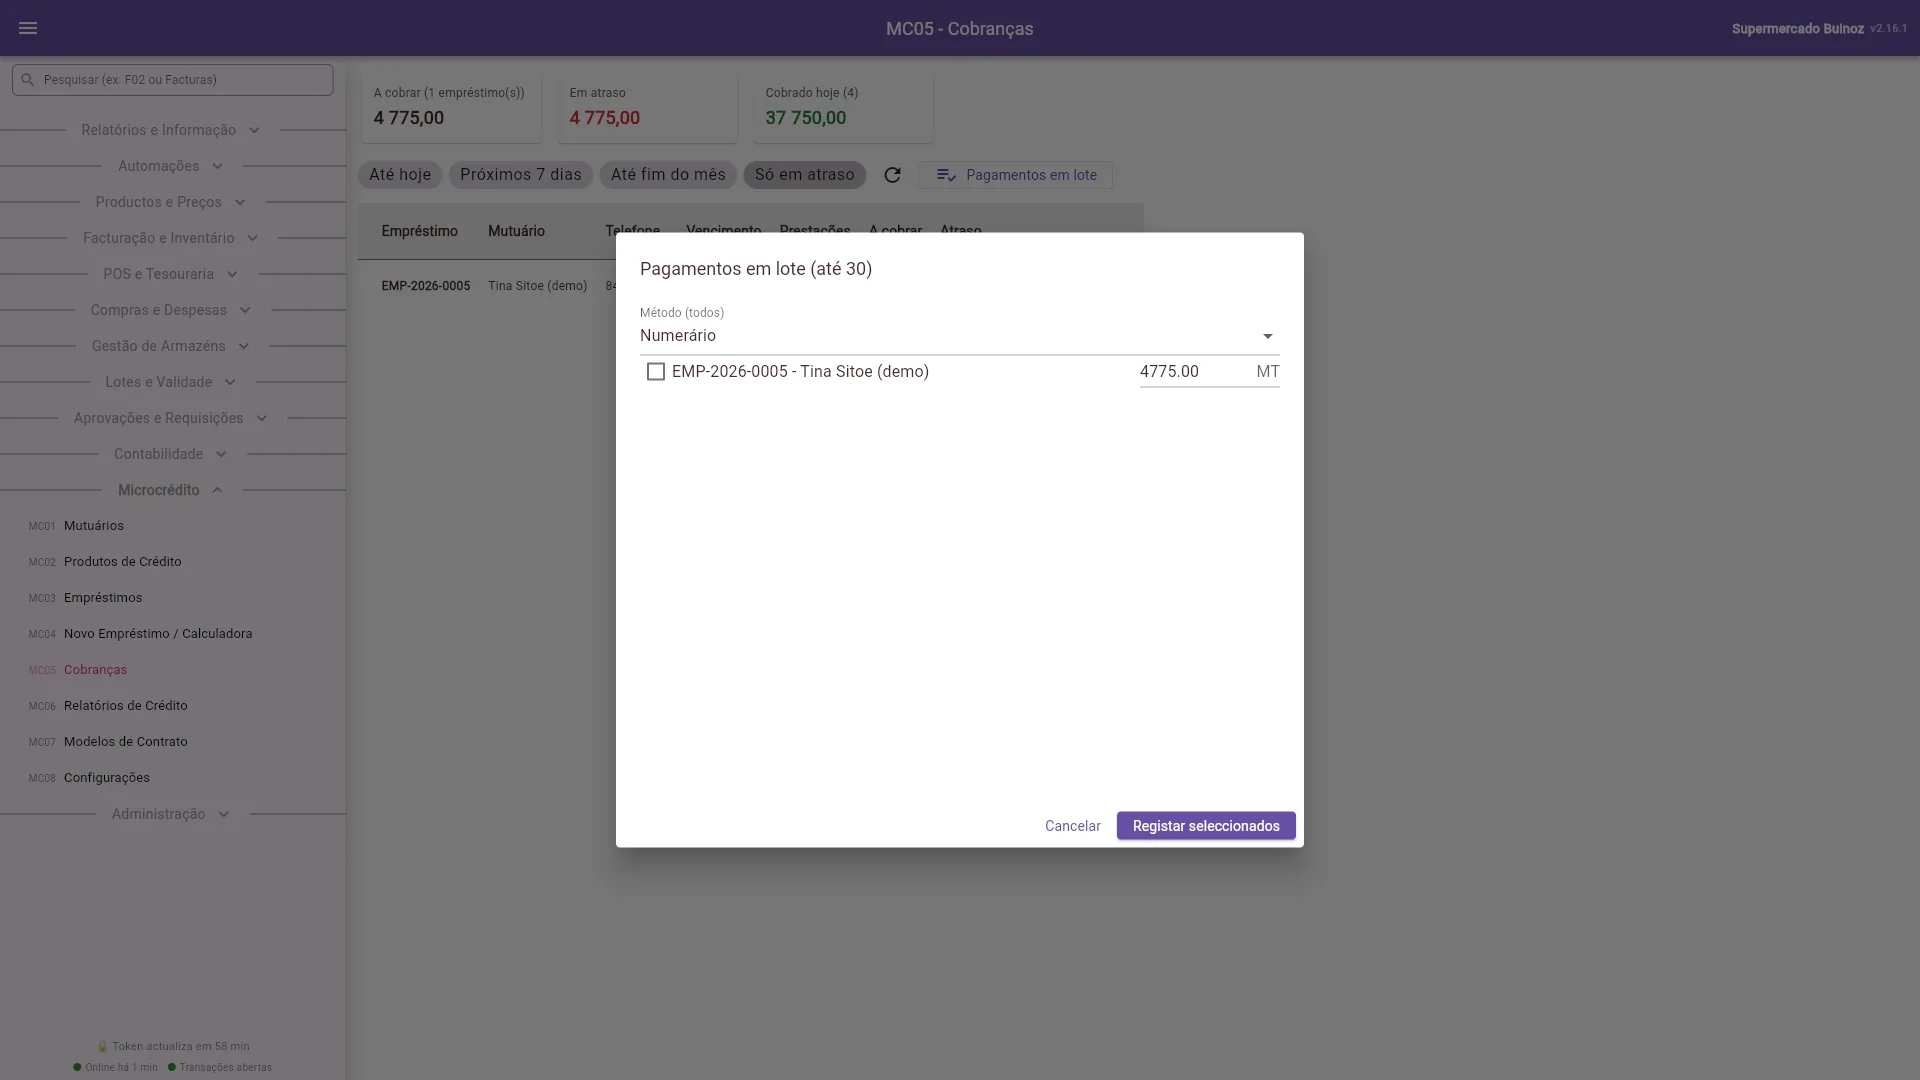
O que há a cobrar (até hoje, próximos 7 dias, até ao fim do mês), o que está em atraso (só prestações já vencidas) e o que já entrou hoje. Cobre daqui mesmo com Receber, ou use Pagamentos em lote (até 30 de uma vez).
MC06 - Relatórios de Crédito
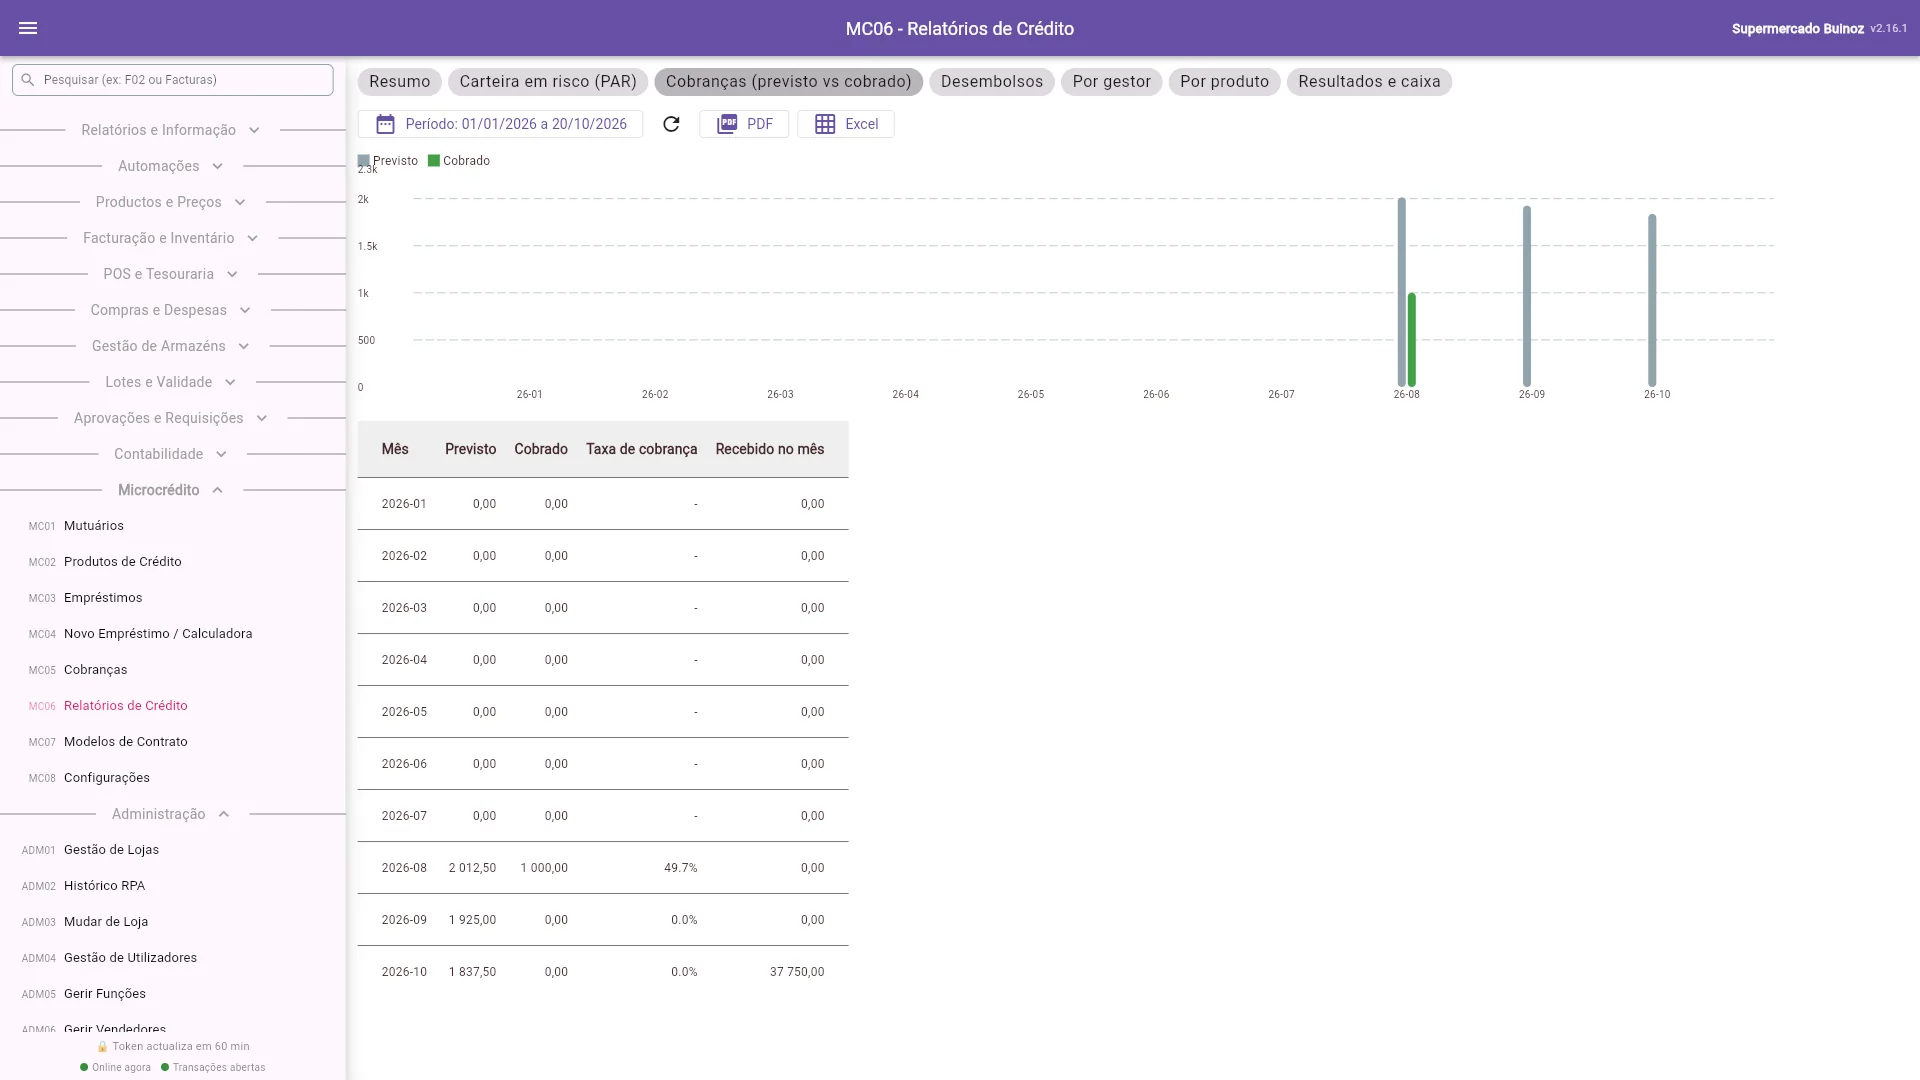
Sete relatórios, em PDF (e em Excel na versão web): Resumo, Carteira em risco (PAR), Previsto vs cobrado, Desembolsos, Por gestor, Por produto e Resultados e caixa.
- Escolha o período no botão de datas. Os valores da carteira (em curso, em atraso, PAR) são sempre à data de hoje.
- Por gestor: o gestor é o utilizador que registou o mutuário (nos mutuários antigos, quem criou o empréstimo).
- Os dias de atraso e as multas contam pela data de Moçambique (Africa/Maputo).