Contabilidade por cenários
Descarregar este guia em PDF · Descarregar o livro completo em PDF
Cada cenário desta página é uma situação real de uma loja: vendi, comprei, paguei a luz, paguei a renda. Para cada uma mostramos o que fazer no Buinoz, passo a passo, com imagens de uma loja de demonstração.
Há sempre dois caminhos:
| Caminho | Quando usar | Onde se faz |
|---|---|---|
| A. O documento faz-se no Buinoz | A loja vende, factura, compra e regista despesas no Buinoz | O ecrã do documento, depois CBL02 ou CBL03 |
| B. O documento vem de fora | A venda foi feita num livro de facturas manual, noutro sistema, ou só existe um papel | CBL05 - Novo Lançamento, à mão |
Use o caminho A sempre que puder. É mais rápido e o Buinoz escolhe as contas. O caminho B é para o que ficou fora do sistema.
Se a venda está no Buinoz (caminho A), não a lance também à mão (caminho B). Ficava a contar duas vezes.
Se ainda não preparou a loja, comece por Contabilidade passo a passo.
Como ler as tabelas de lançamento
No caminho B escreve-se o lançamento à mão. Cada tabela desta página diz que contas usar:
| Conta | Débito | Crédito |
|---|---|---|
| A conta que recebe o valor do lado esquerdo | valor | |
| A conta que recebe o valor do lado direito | valor |
A soma da coluna Débito tem de ser igual à soma da coluna Crédito. O Buinoz só deixa gravar quando estão iguais (aparece Balanceado).
Os códigos são os do plano oficial. Veja a lista em Plano de contas. Os valores são exemplos.
1. Venda a dinheiro
O cliente compra e paga na hora.
Caminho A: a venda faz-se no Buinoz
Abra POS01 - Venda a dinheiro, escolha o vendedor e escreva o PIN.
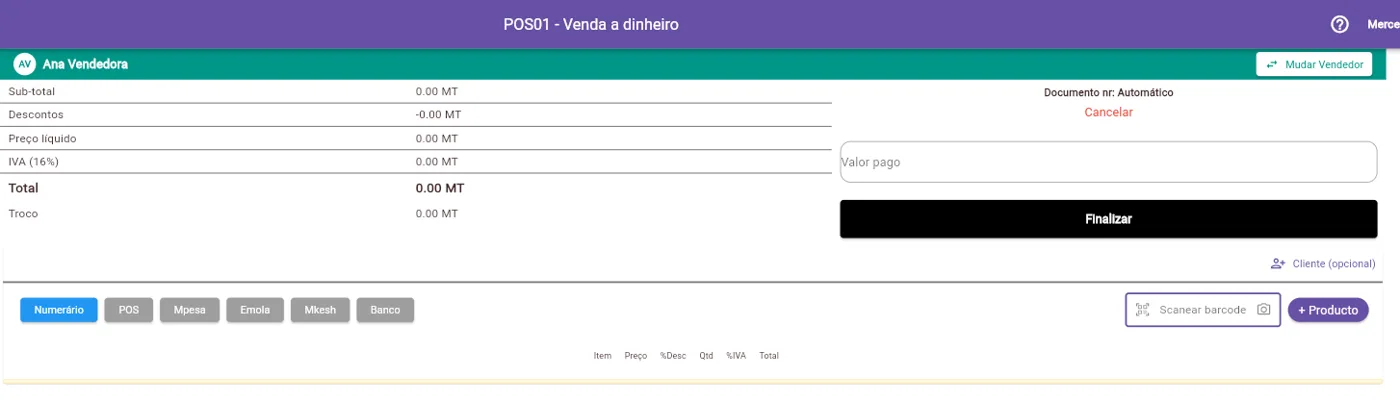
Carregue em + Producto, toque no produto e feche a lista. A linha aparece com o preço, a quantidade e o IVA.
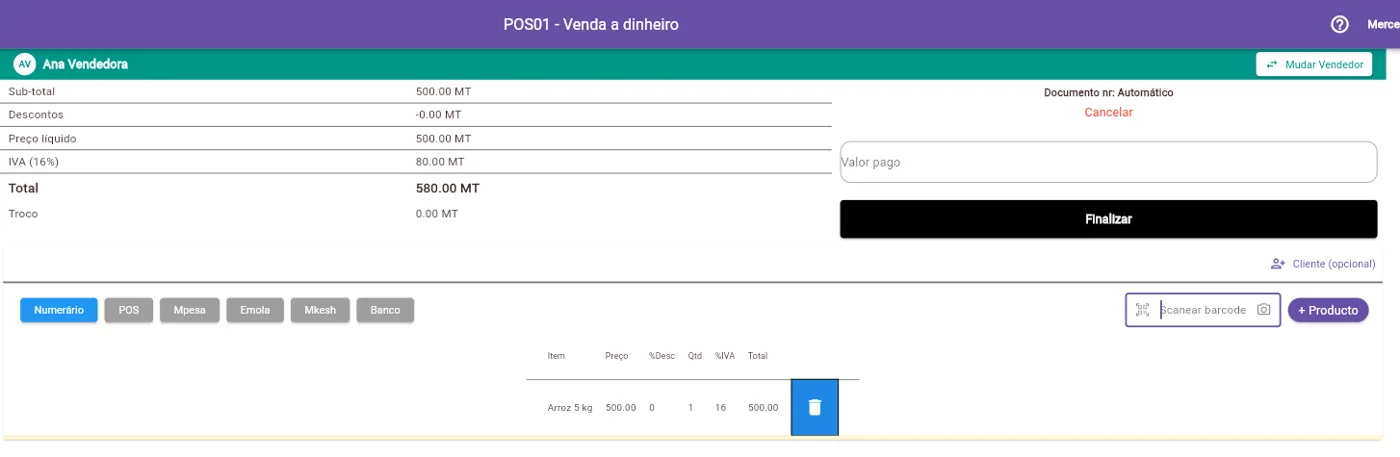
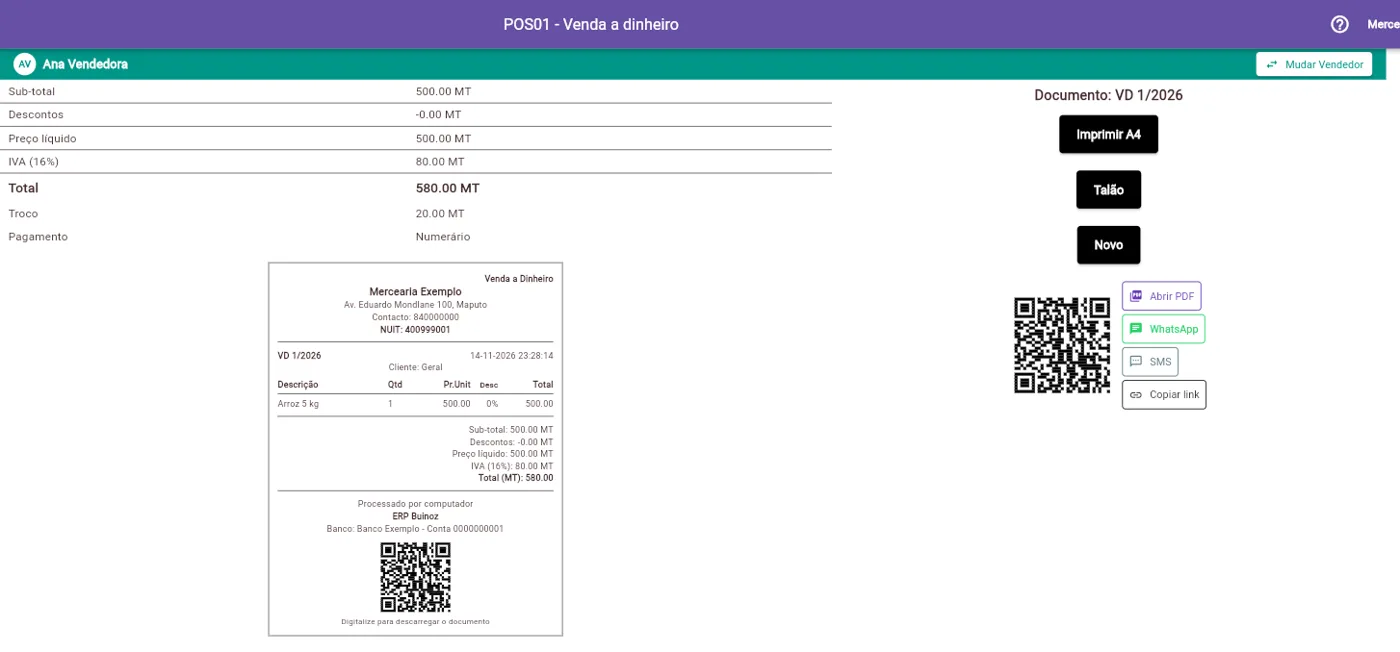
Escolha a forma de pagamento (Numerário, POS, Mpesa, Emola, Mkesh ou Banco), escreva o Valor pago e carregue em Finalizar. O Buinoz dá o número (VD 1) e o troco. Aqui o cliente pagou 600 MT por 580 MT e recebeu 20 MT de troco.
No fim do mês, a venda aparece em CBL02 para contabilizar (veja Contabilizar o mês). O lançamento que o Buinoz cria:
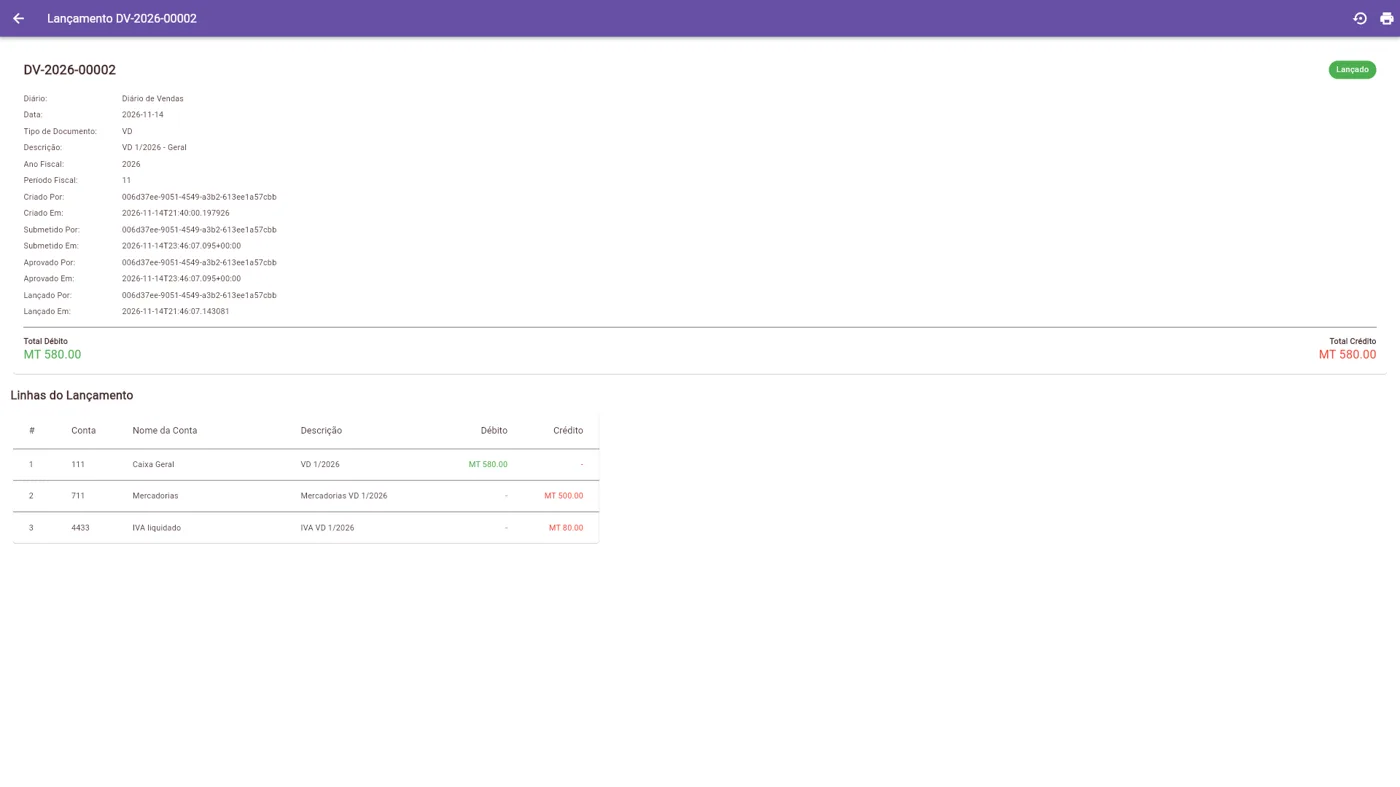
A caixa recebe 580,00. A venda vale 500,00 e os 80,00 de diferença são IVA, que a loja deve ao Estado.
Caminho B: a venda foi feita fora do Buinoz
Junte os talões ou o livro de vendas do dia e faça um lançamento por dia em CBL05. Exemplo: vendas do dia de 1 160,00 MT, com IVA de 16%.
| Conta | Débito | Crédito |
|---|---|---|
| 111 Caixa | 1 160,00 | |
| 711 Vendas de mercadorias | 1 000,00 | |
| 4433 IVA liquidado | 160,00 |
Se o cliente pagou por banco ou M-Pesa, use 121 Depósitos à ordem em vez da 111. Para serviços, use 72 Prestação de serviços em vez da 711.
2. Factura a crédito
O cliente leva hoje e paga depois.
Caminho A: a factura faz-se no Buinoz
Abra F02 - Facturas.
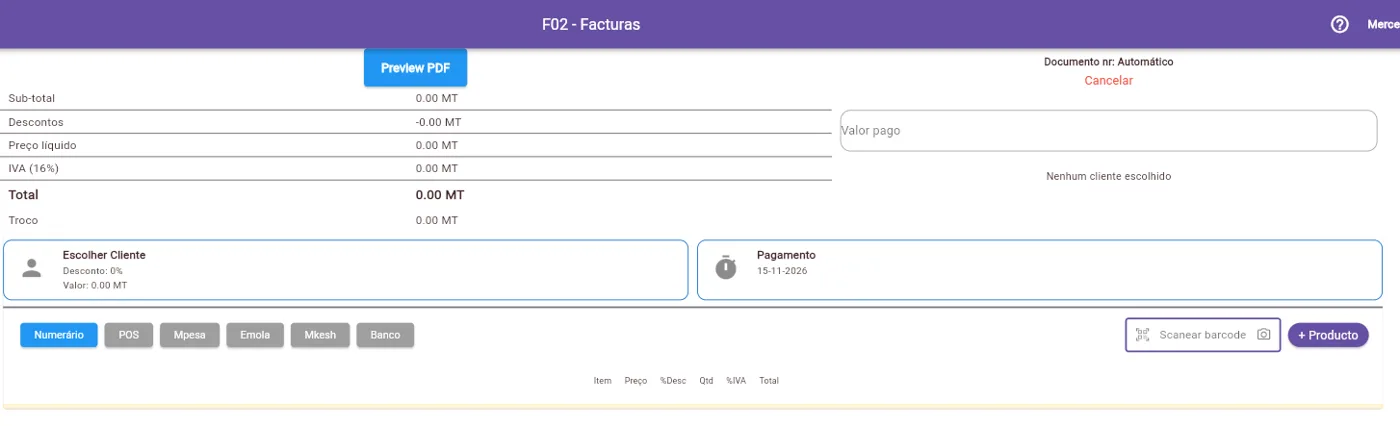
Carregue em Escolher Cliente e toque no cliente. Se não existir, use Criar Cliente (nome, NUIT, email e cidade).

Carregue em + Producto, toque nos produtos e feche a lista.
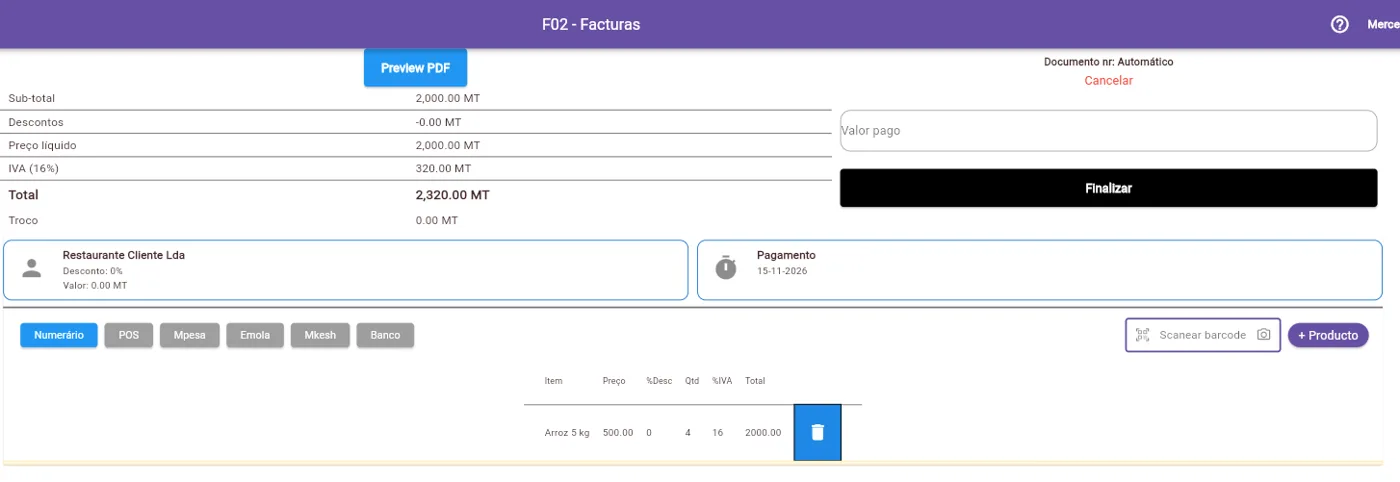
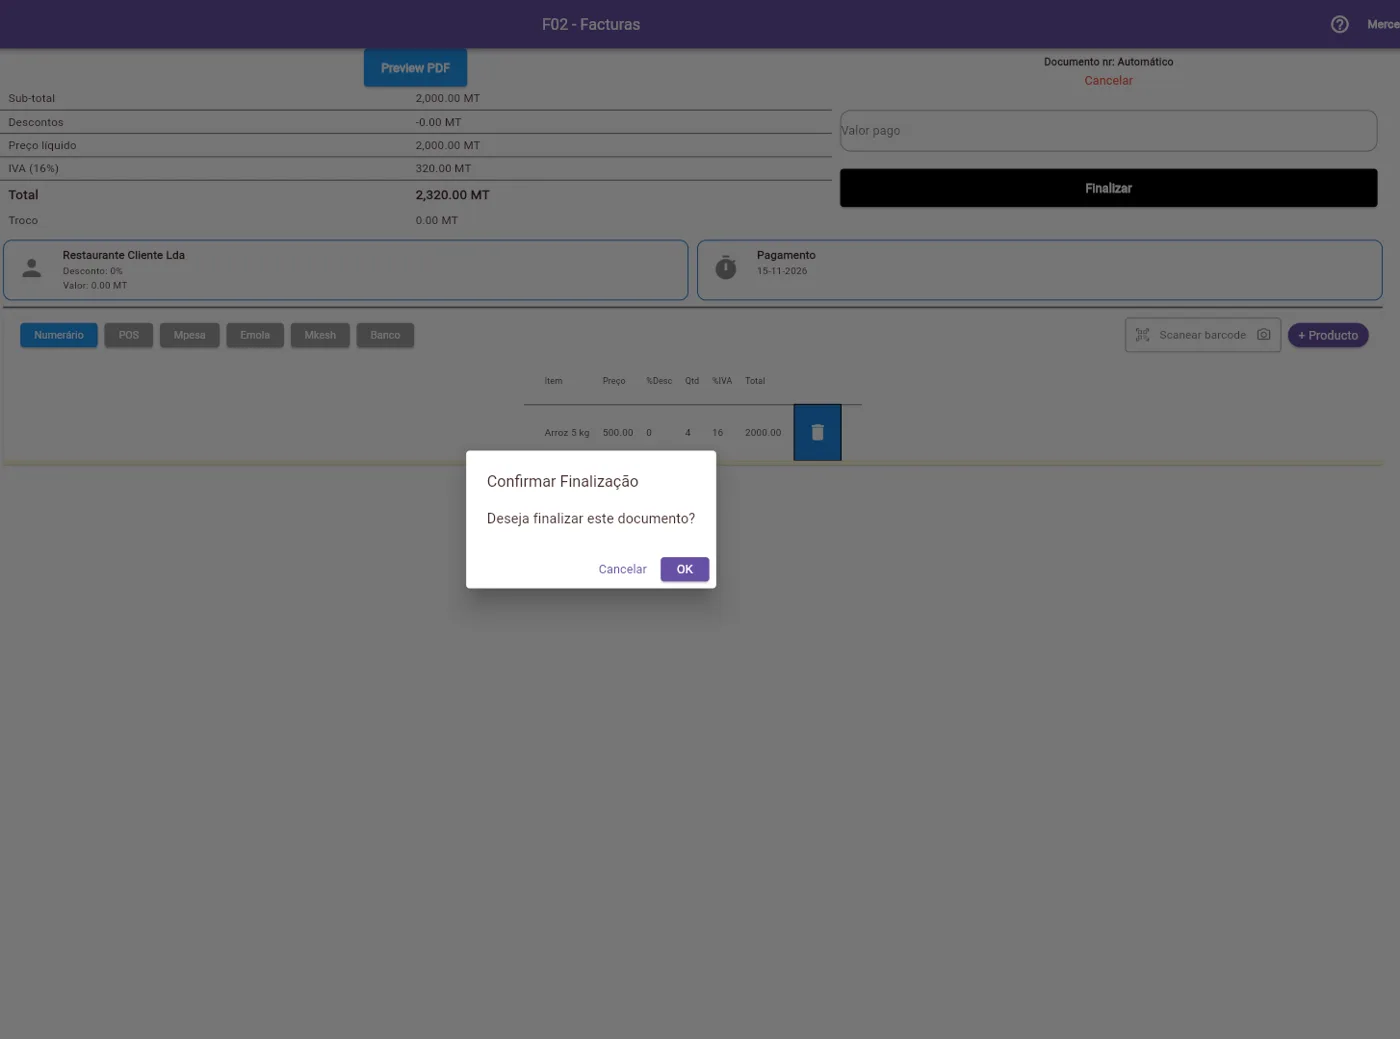
Carregue em Finalizar e confirme com OK.
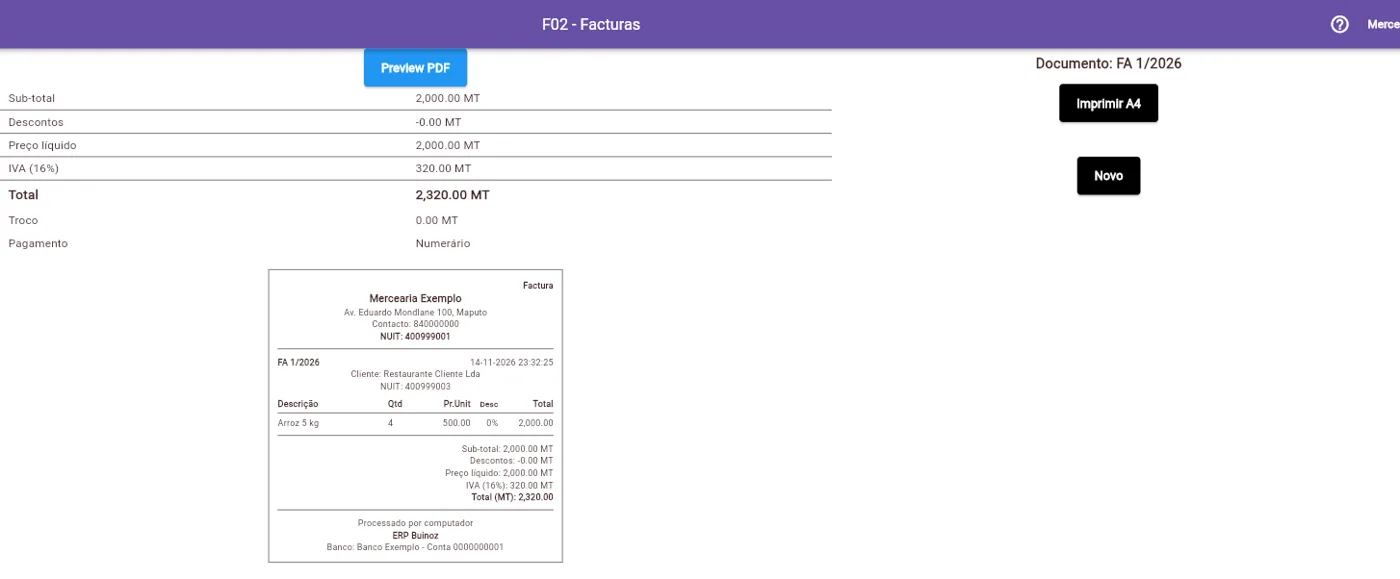
A factura fica com número (FA 1), de 2 320 MT, e por pagar.
O lançamento que o Buinoz cria quando a contabilizar em CBL02:
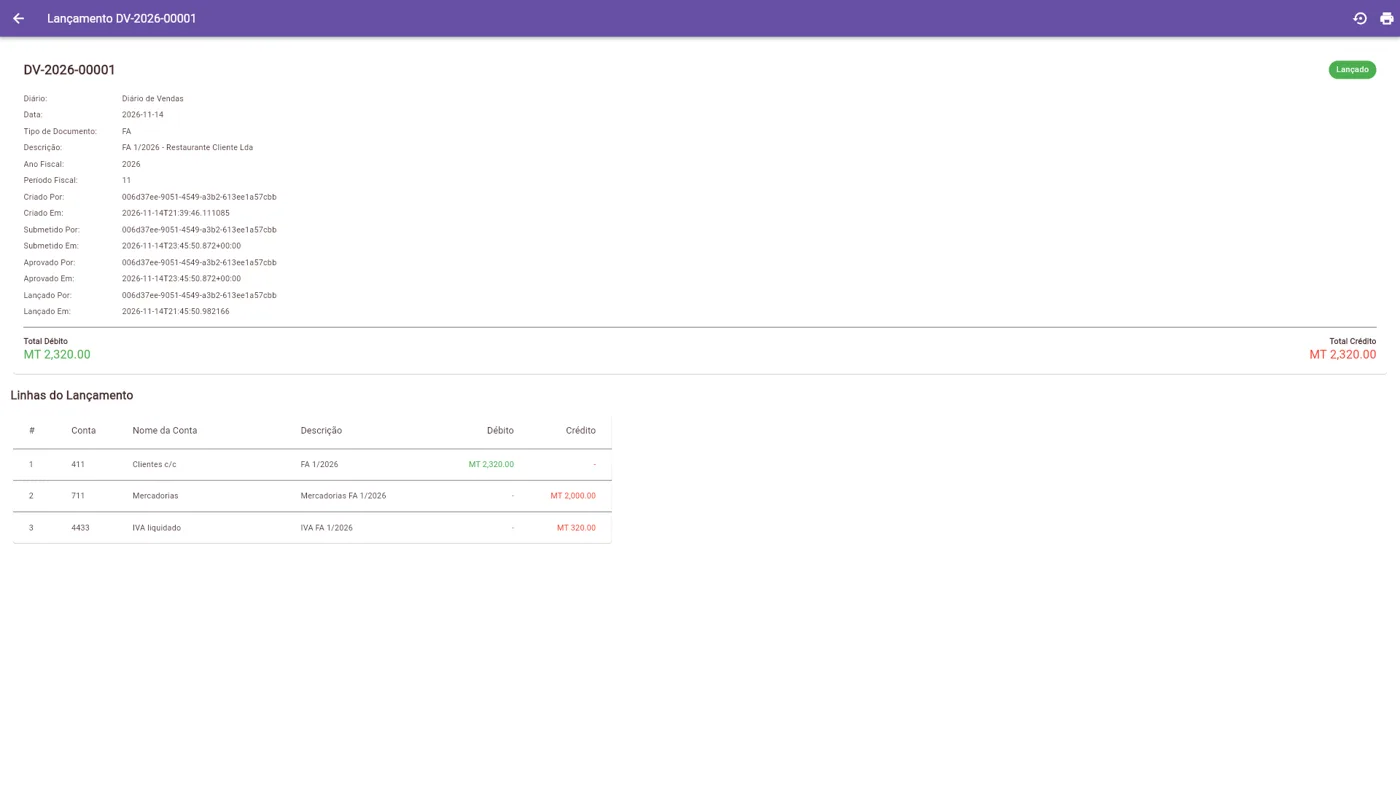
O valor fica em 411 Clientes: é dinheiro que o cliente deve à loja.
Caminho B: a factura foi passada fora do Buinoz
Um lançamento por factura, em CBL05. Exemplo: factura de 1 160,00 MT.
| Conta | Débito | Crédito |
|---|---|---|
| 411 Clientes c/c | 1 160,00 | |
| 711 Vendas de mercadorias | 1 000,00 | |
| 4433 IVA liquidado | 160,00 |
3. O cliente paga a factura
Caminho A: a factura está no Buinoz
Abra I02 - Exploração. A factura por pagar tem o botão verde Confirmar.
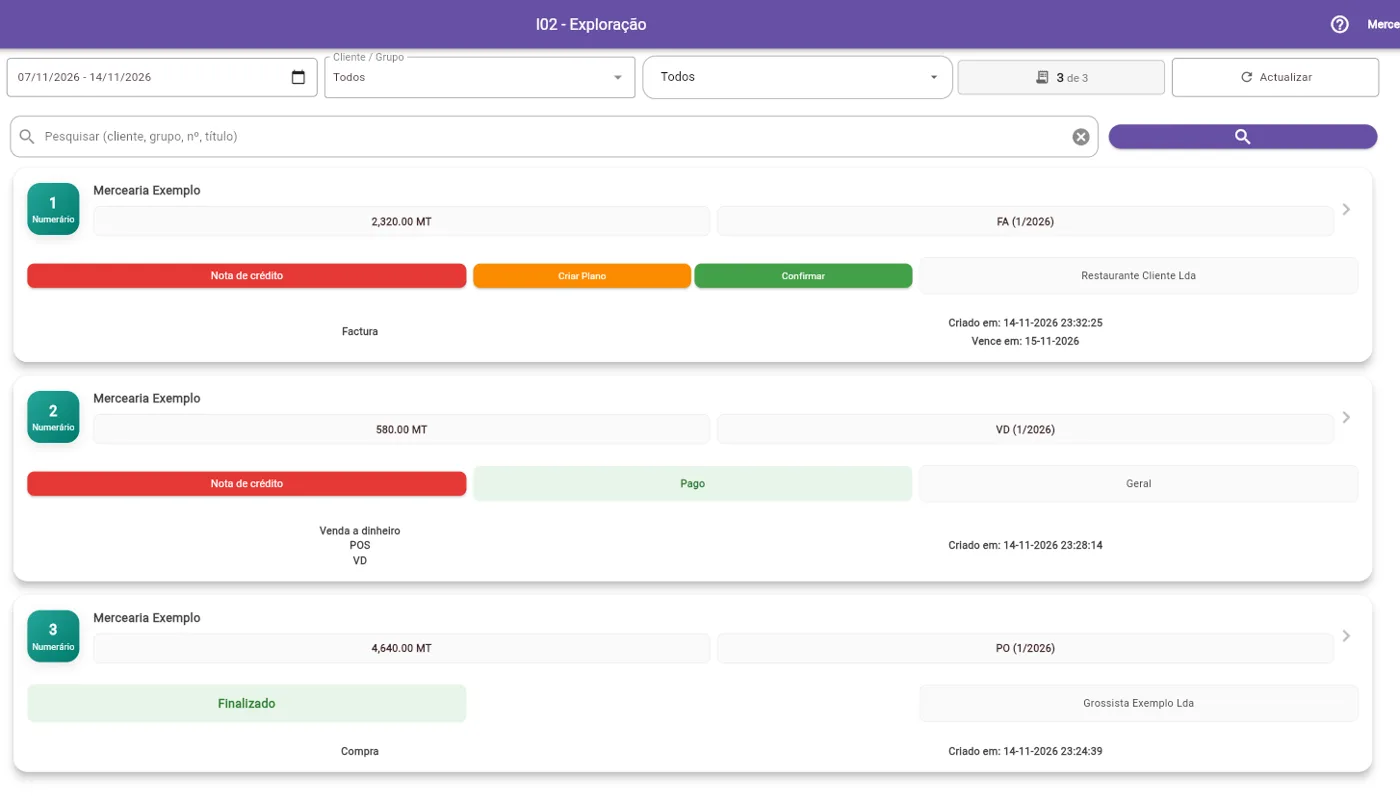
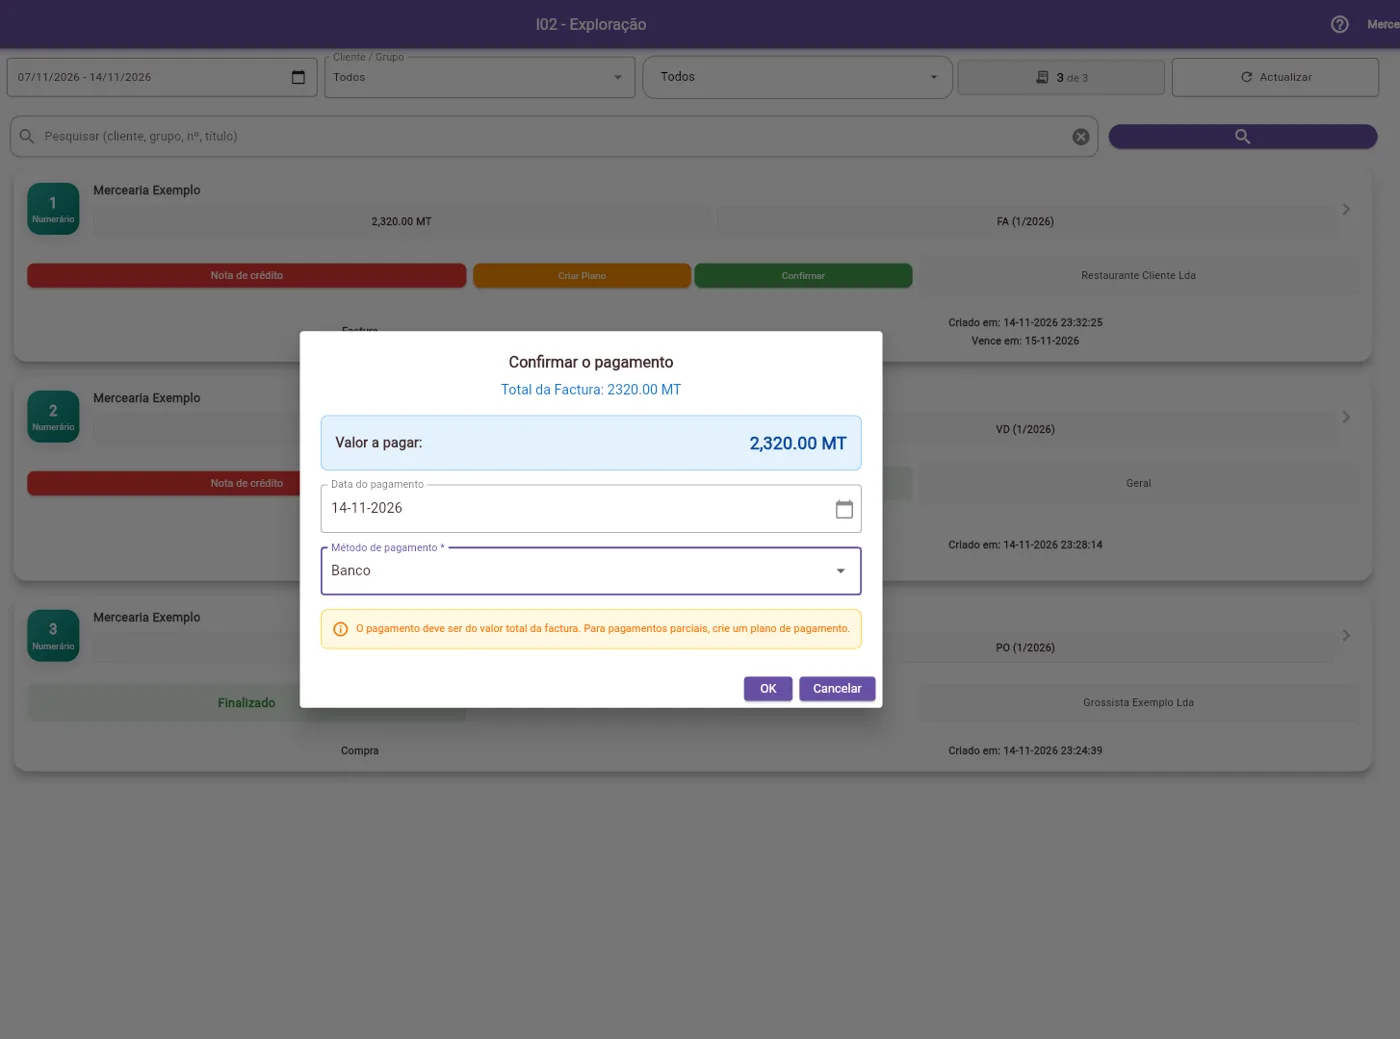
Carregue em Confirmar, escolha o Método de pagamento e carregue em OK. O pagamento é sempre do valor total; para pagar aos poucos use Criar Plano.
A factura passa a FA Paga.
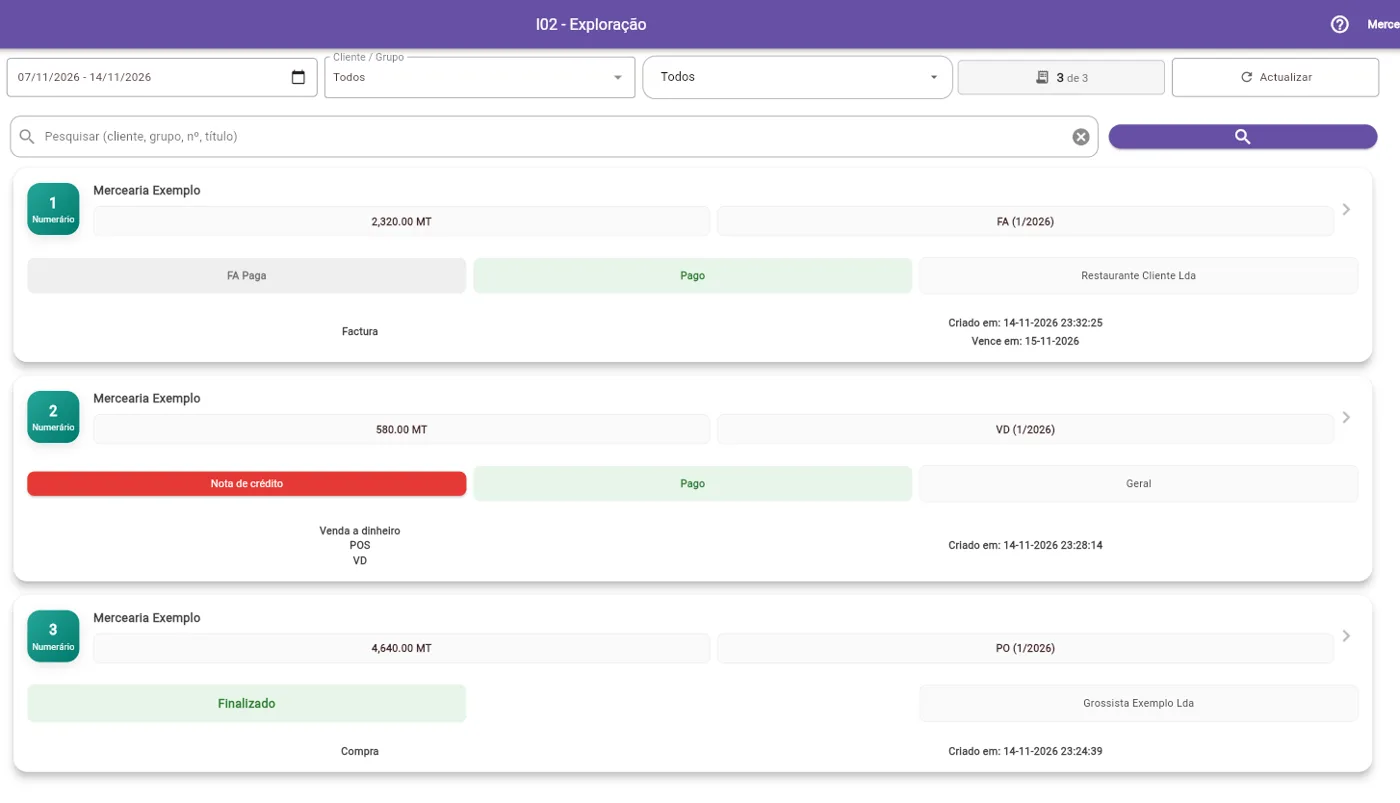
Quando contabilizar a factura em CBL02, o Buinoz lança também o recebimento: o banco (ou a caixa, se foi em numerário) recebe o dinheiro e a conta 411 do cliente fica a zero. Se a factura já estava contabilizada antes de ser paga, abra CBL02, separador Contabilizadas, e carregue em Lançar recebimentos no topo.
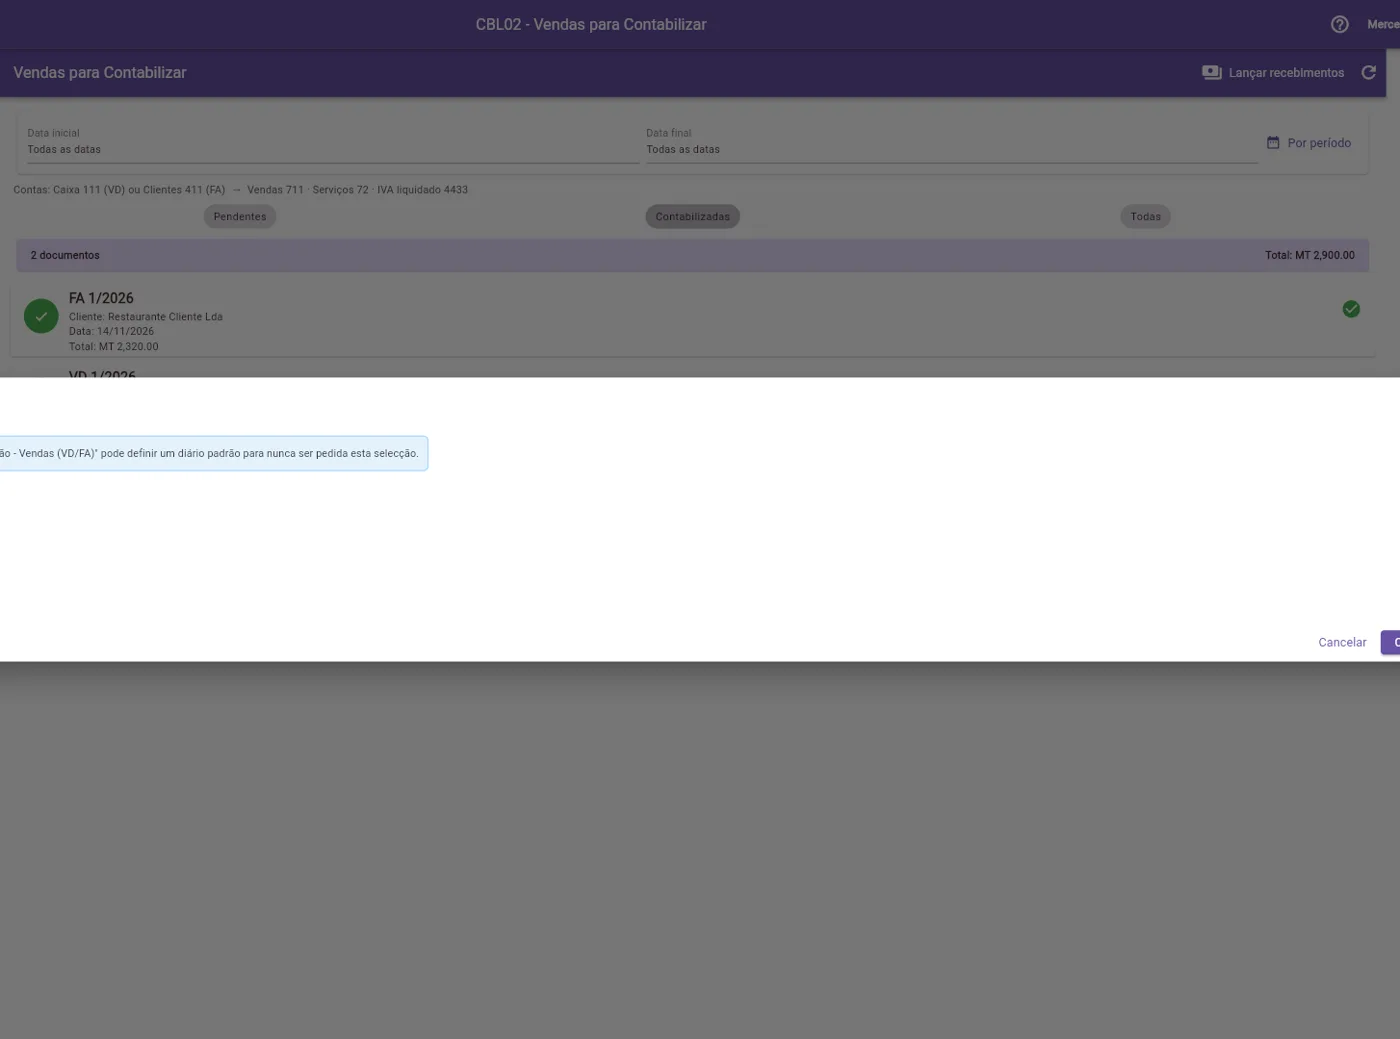
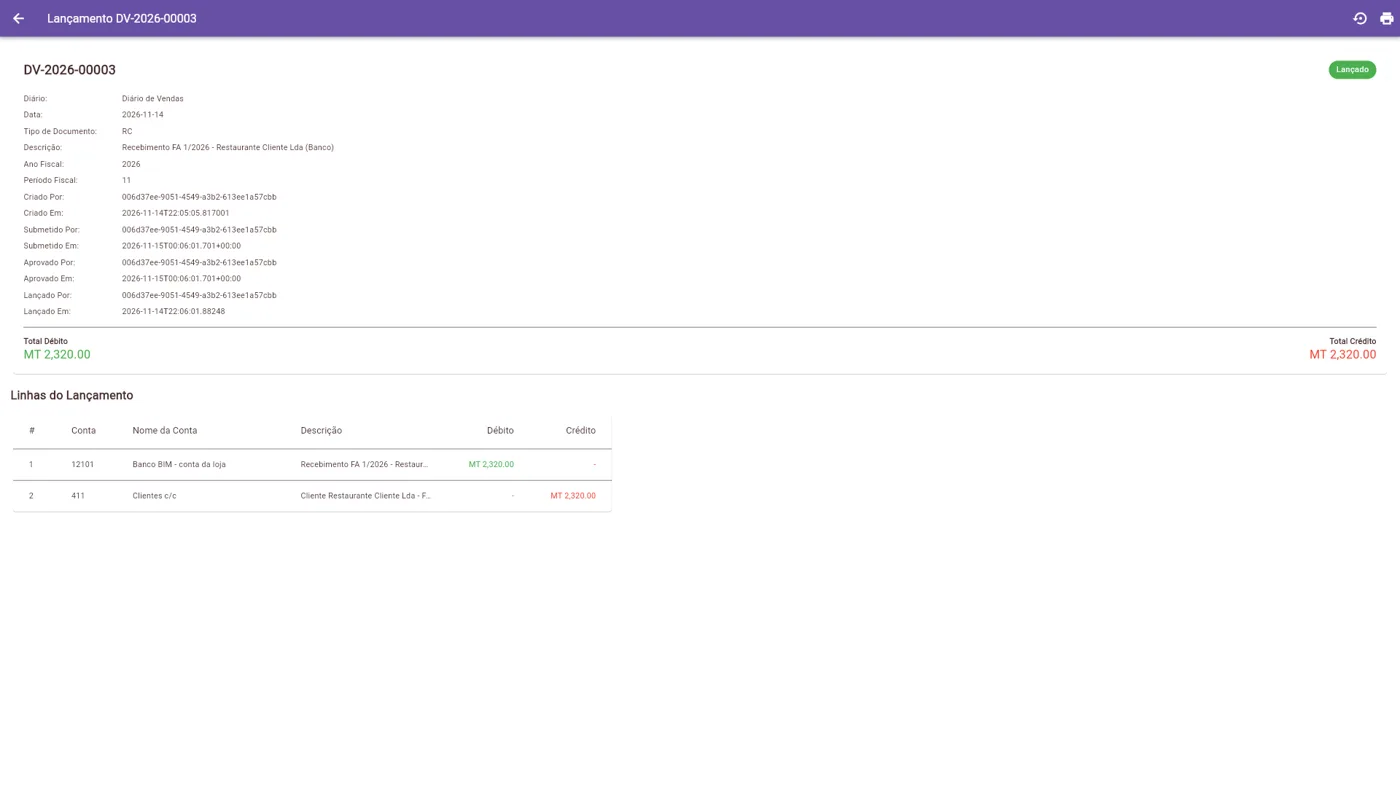
Para conferir, abra CBL14 - Extracto de Conta Corrente e escolha o cliente: o saldo deve estar a zero. O recebimento automático existe a partir da versão 2.19.6.
Caminho B: recebeu de uma factura feita fora
| Conta | Débito | Crédito |
|---|---|---|
| 121 Depósitos à ordem (ou 111 Caixa) | 1 160,00 | |
| 411 Clientes c/c | 1 160,00 |
A dívida do cliente desaparece e o dinheiro entra no banco.
4. Compra de mercadoria
Caminho A: a compra regista-se no Buinoz
Mesmo que a factura seja do fornecedor (em papel), registe a compra no Buinoz. É assim que o stock entra e que o IVA se desconta.
Abra CD02 - Compras.
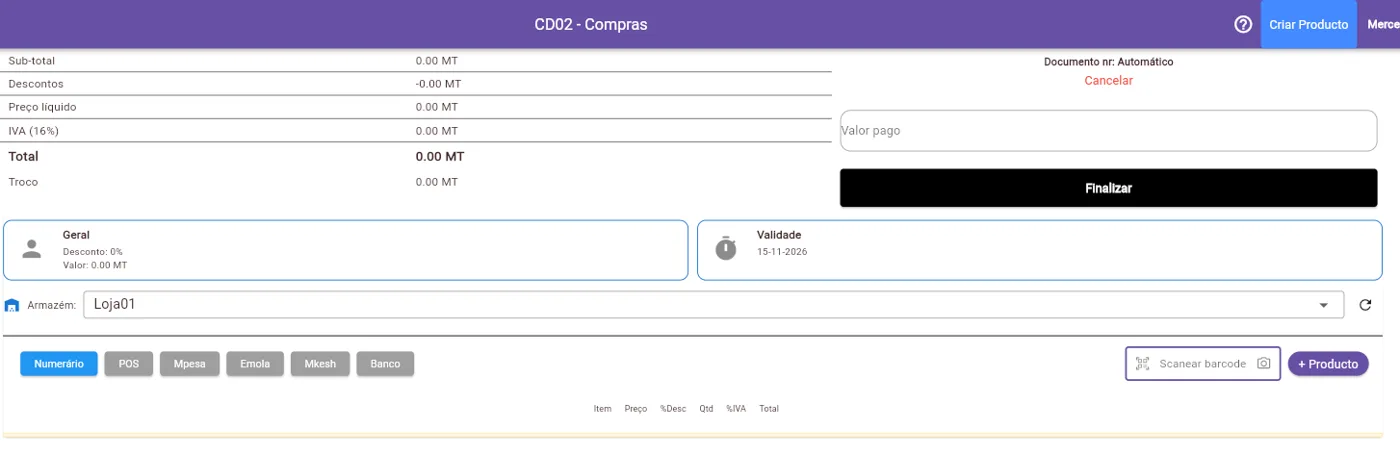
Toque no cartão Geral e escolha o fornecedor. Se não existir, use Criar fornecedor.

Carregue em + Producto e toque no produto uma vez por cada unidade comprada. Feche a lista.
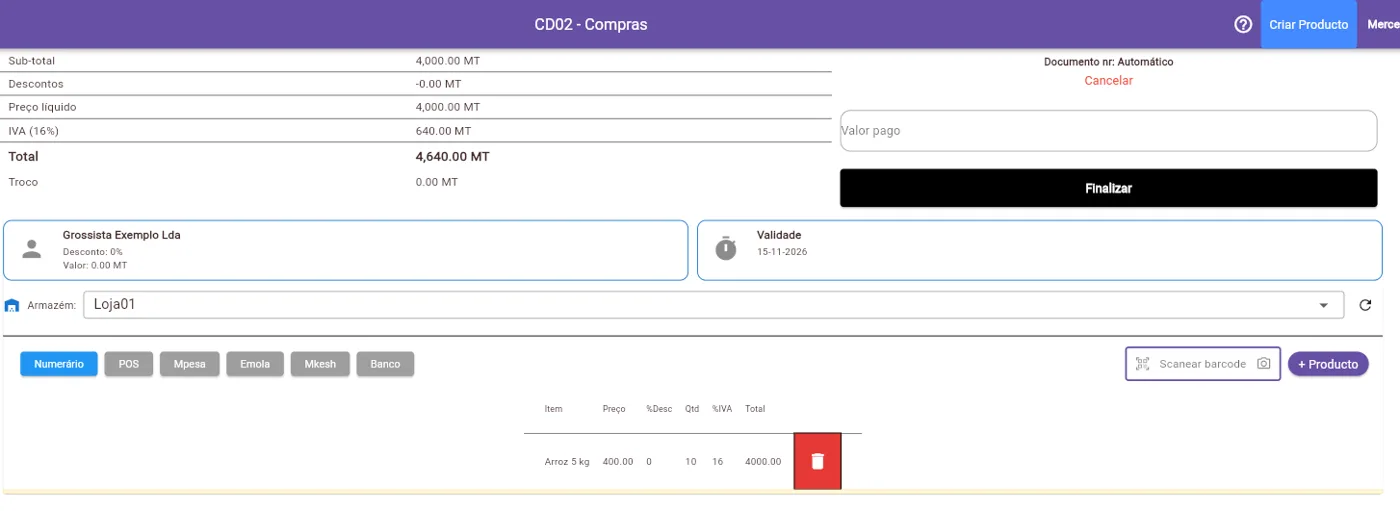
Carregue em Finalizar. A compra fica com número (PO 1). Neste exemplo, 10 sacos de arroz: 4 000 MT mais 640 MT de IVA.
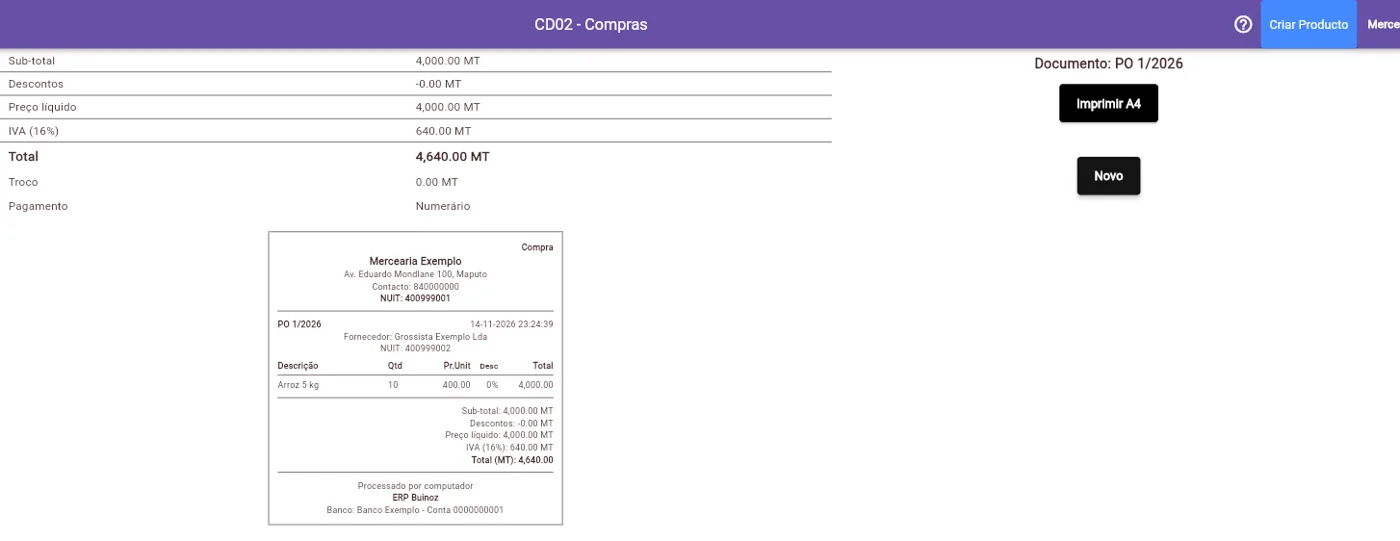
Em I02, carregue em Actualizar stock no cartão da compra. Só aqui a mercadoria entra no armazém.
O lançamento que o Buinoz cria quando a contabilizar em CBL03:
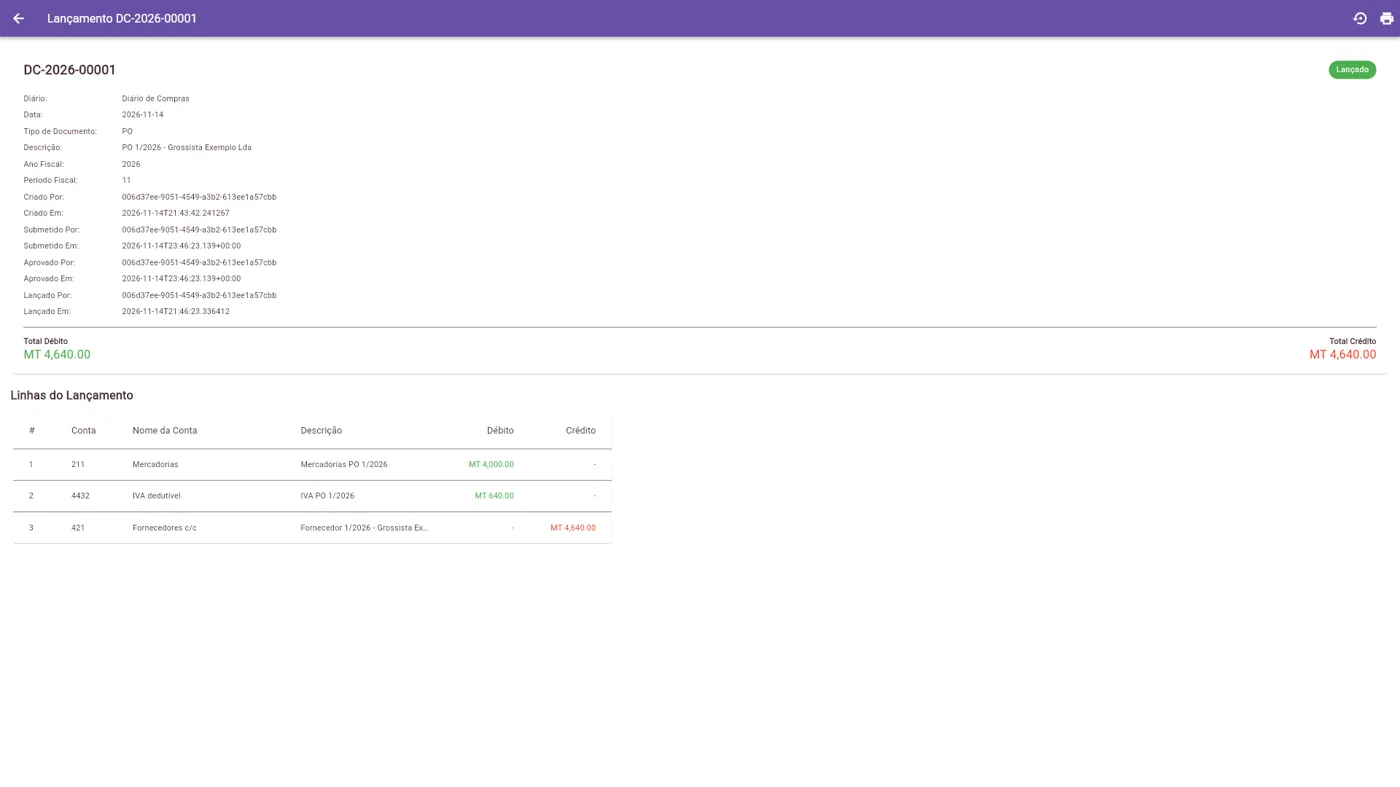
A compra vale 4 000,00, o IVA de 640,00 pode ser descontado, e a loja fica a dever 4 640,00 ao fornecedor (421).
Caminho B: só tem a factura do fornecedor
| Conta | Débito | Crédito |
|---|---|---|
| 211 Compras de mercadorias | 1 000,00 | |
| 4432 IVA dedutível | 160,00 | |
| 421 Fornecedores c/c | 1 160,00 |
Com este caminho o stock não entra no Buinoz. Use-o só se a loja não controla o stock no sistema.
Quando pagar ao fornecedor
| Conta | Débito | Crédito |
|---|---|---|
| 421 Fornecedores c/c | 1 160,00 | |
| 121 Depósitos à ordem (ou 111 Caixa) | 1 160,00 |
5. Despesas: energia, água, combustível, internet
Caminho A: a despesa regista-se no Buinoz
Abra CD03 - Despesas.
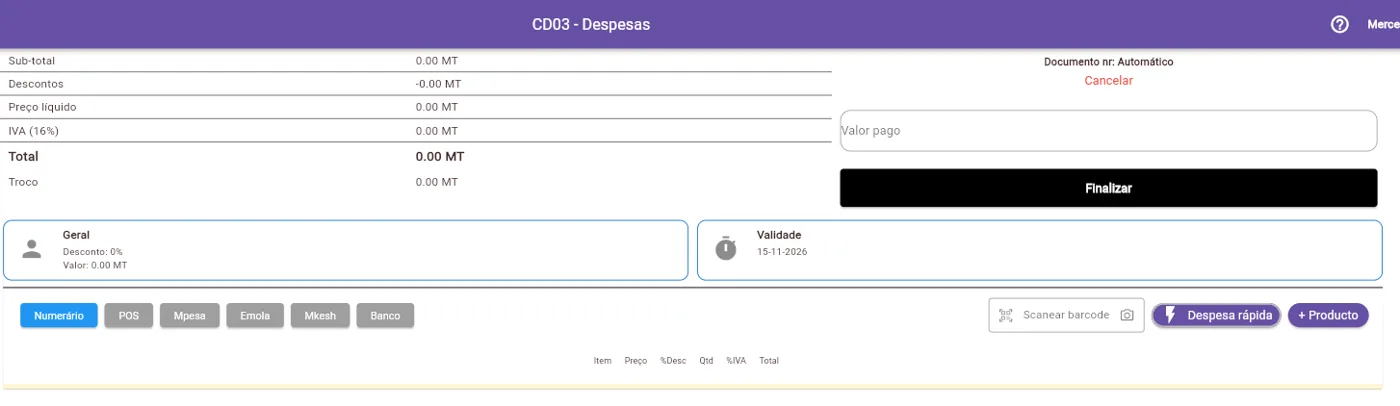
Carregue em Despesa rápida. Escreva o Nome (ex.: Electricidade de Novembro) e o Preço. Carregue em Adicionar.
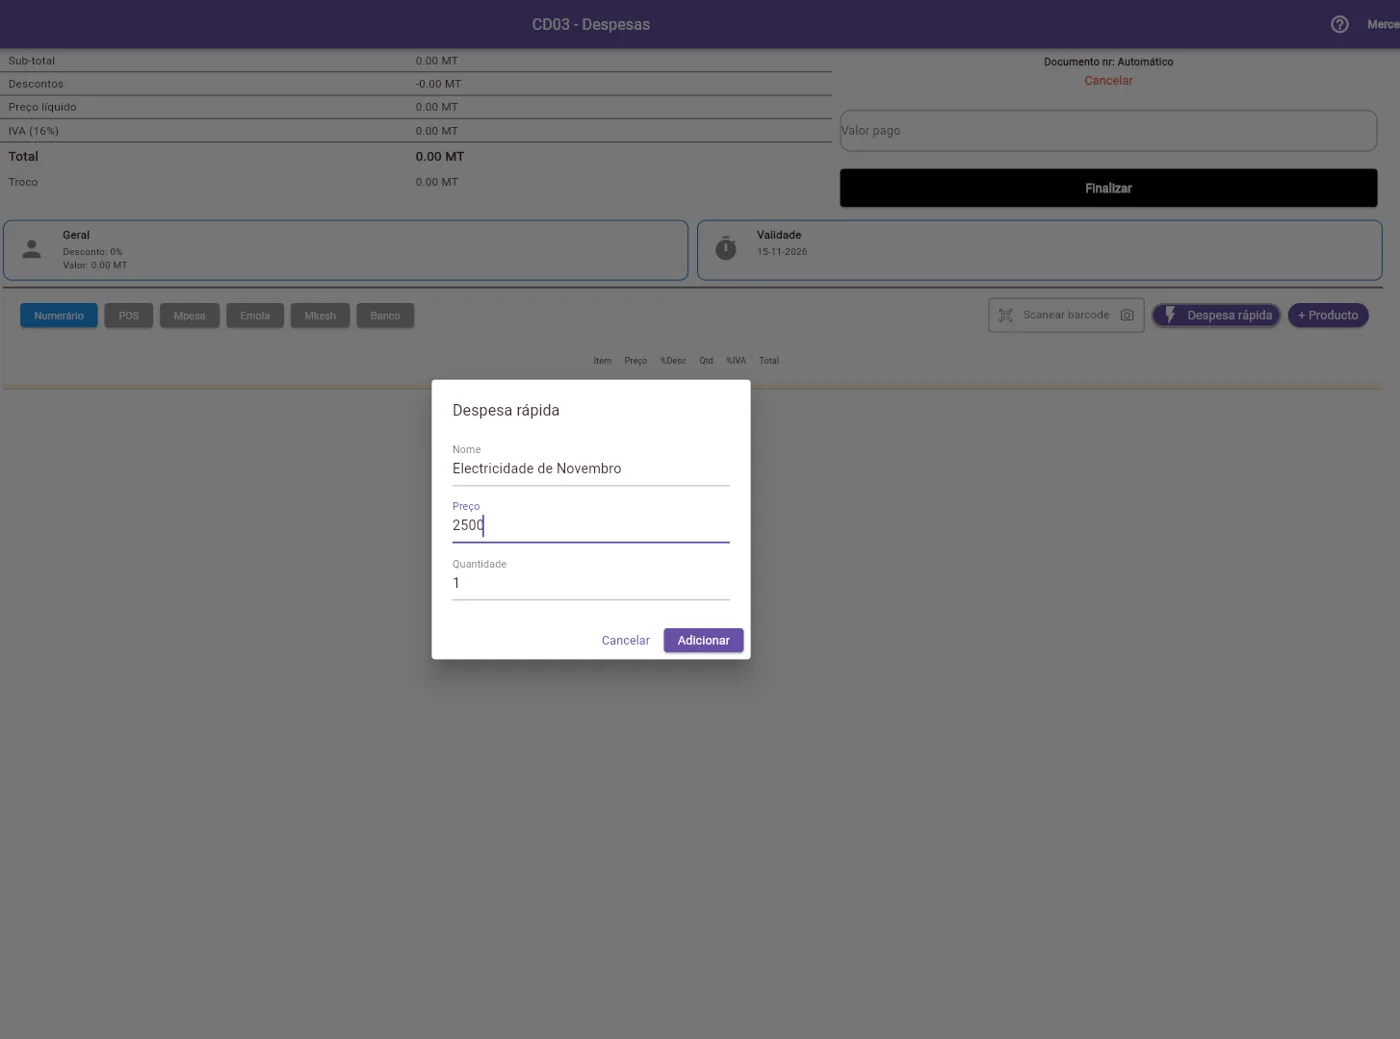
A linha aparece. Escolha a forma de pagamento (aqui, Banco).
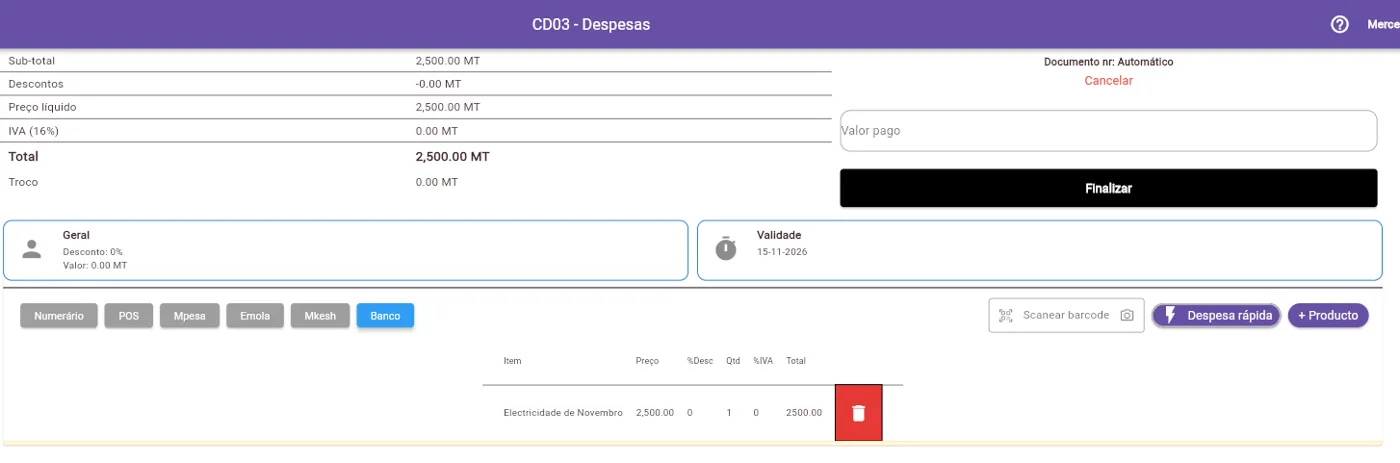
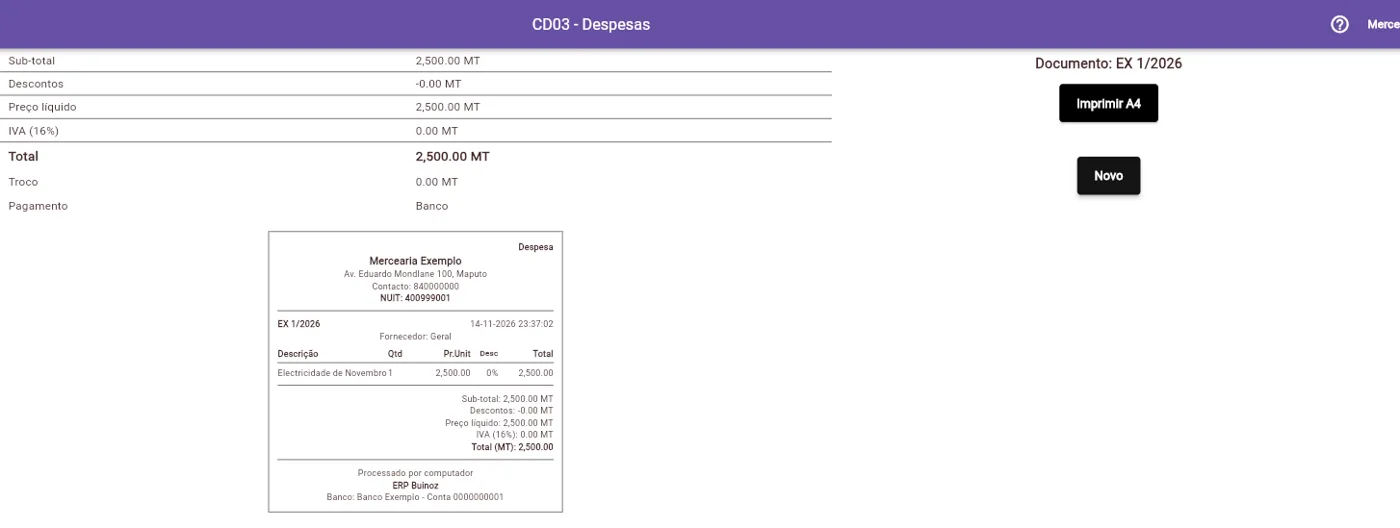
Carregue em Finalizar. A despesa fica com número (EX 1): electricidade, 2 500 MT, paga por banco.
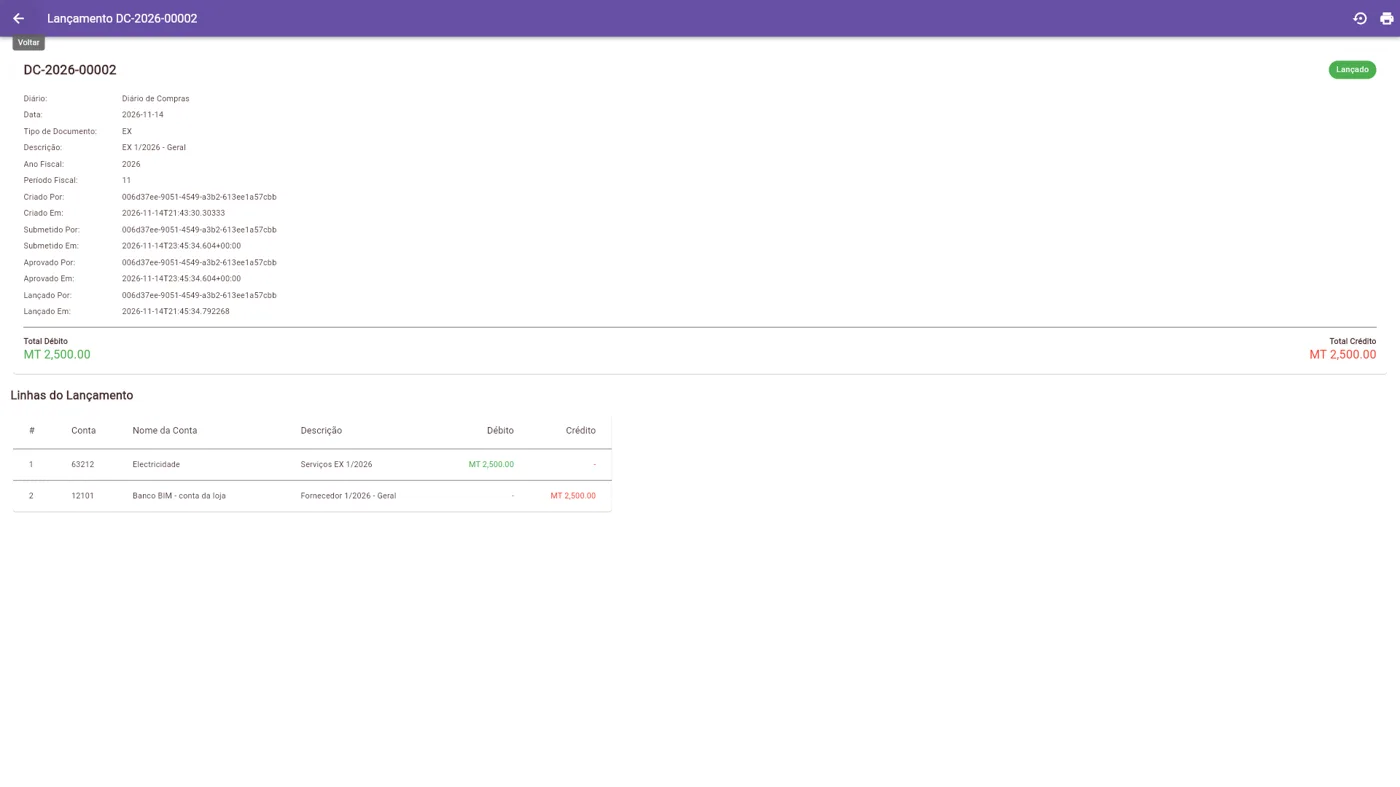
Ao contabilizar em CBL03, o Buinoz lê o nome da despesa e escolhe a conta. A electricidade vai para a 63212 e sai do banco:
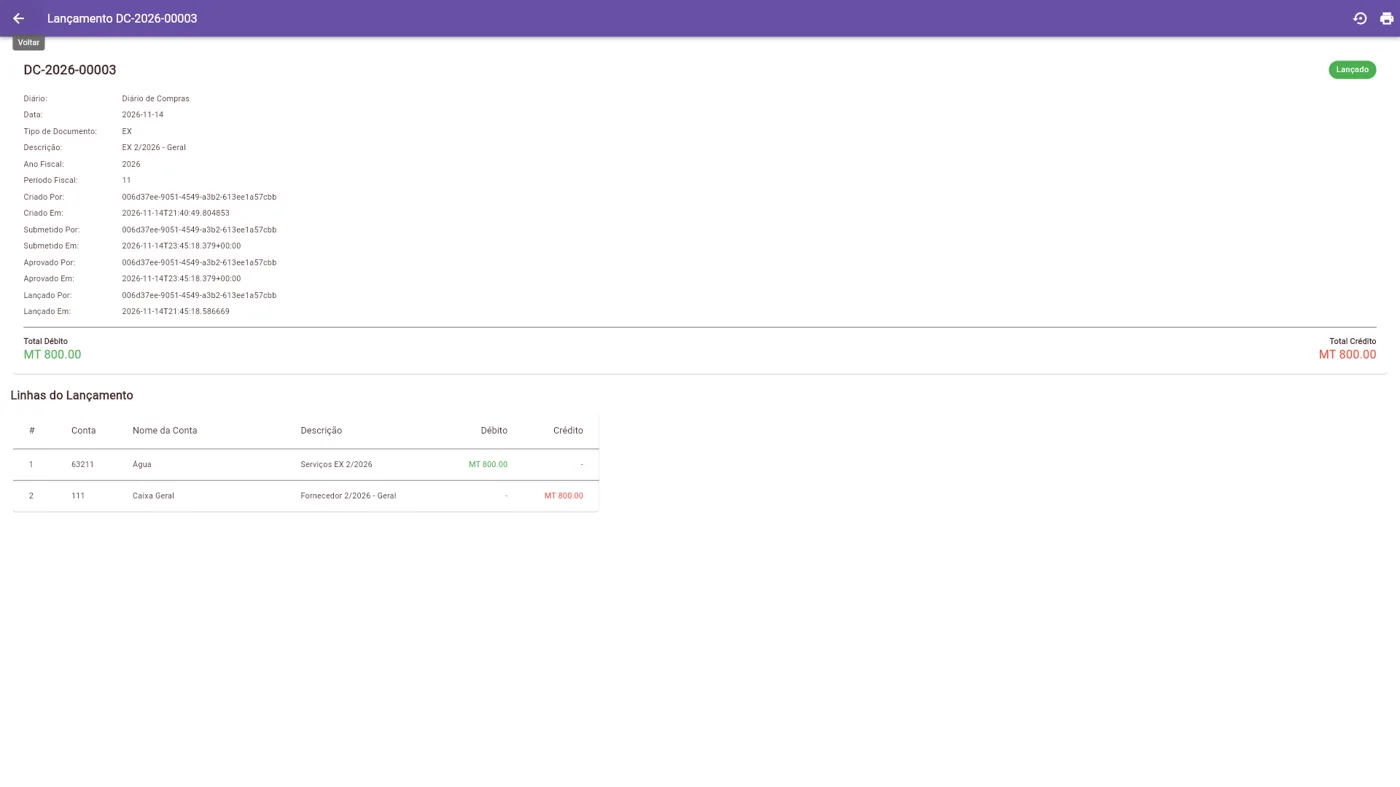
A água, paga em numerário, vai para a 63211 e sai da caixa:
As palavras que o Buinoz reconhece no nome da despesa:
| Se o nome tiver | Conta |
|---|---|
| água, FIPAG | 63211 Água |
| electricidade, energia, luz, EDM, Credelec | 63212 Electricidade |
| combustível, gasolina, gasóleo, diesel | 63213 Combustíveis |
| escritório, papel, toner, tinteiro | 63216 Material de escritório |
| manutenção, reparação, conserto | 63221 Manutenção e reparação |
| internet, telefone, telemóvel, recarga, megas | 63224 Comunicações |
| honorários, consultoria, advogado, contabilista | 63225 Honorários |
| publicidade, marketing, anúncio | 63227 Publicidade e propaganda |
| deslocação, viagem, hotel, estadia | 63228 Deslocações e estadias |
| renda, aluguer | 63232 Rendas e alugueres |
| seguro | 63233 Seguros |
| limpeza, higiene, detergente | 63235 Limpeza, higiene e conforto |
| vigilância, segurança, guarda | 63236 Vigilância e segurança |
Por isso, dê à despesa um nome claro: "Electricidade de Novembro", e não "Factura 1234". Se o nome não tiver nenhuma destas palavras, ou se a despesa tiver linhas de tipos diferentes, vai para 63299 Outros fornecimentos e serviços.
O que deve saber sobre este caminho:
A despesa rápida regista o valor total, sem separar o IVA. Se a factura da despesa tem IVA e a loja o quer descontar, use + Producto com um produto de despesa que tenha a taxa de IVA.
Uma despesa paga em numerário sai da conta de caixa. Uma despesa paga por outra forma sai da conta de banco. As duas contas escolhem-se em CBL28.
Se a conta de caixa ou de banco do CBL28 não existir no plano, o Buinoz não contabiliza e diz que conta falta. Corrija a conta no CBL28 e contabilize de novo.
Numa loja nova, a conta de banco tem de ser uma sub-conta da 121 (ex.: 12101 Banco BIM). Se o CBL28 recusar gravar por a 121 ser conta-mãe, crie a sub-conta em CBL27 - Plano de Contas.
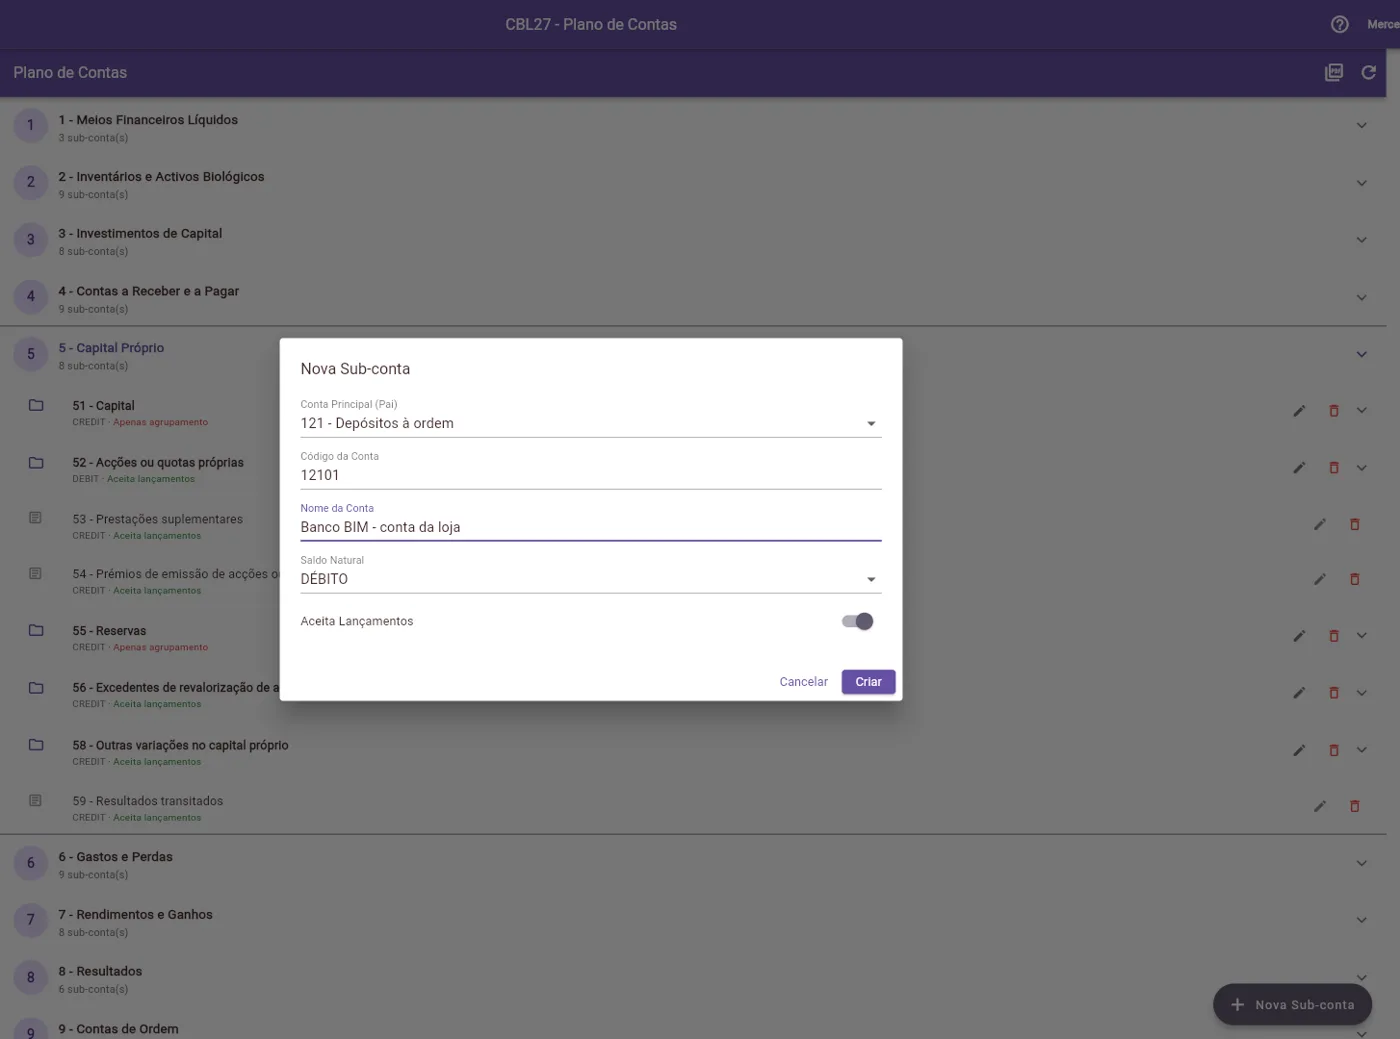

A escolha da conta pelo nome existe a partir da versão 2.19.5, para lojas que usam a conta de despesas de origem (63299).
Caminho B: lançar a despesa à mão
Use este caminho quando a despesa não está no Buinoz. Um lançamento por factura, em CBL05. Mude só a primeira conta, conforme a despesa:
| Despesa | Conta |
|---|---|
| Água | 63211 |
| Electricidade | 63212 |
| Combustíveis | 63213 |
| Material de escritório | 63216 |
| Manutenção e reparação | 63221 |
| Comunicações (telefone, internet) | 63224 |
| Publicidade | 63227 |
| Seguros | 63233 |
| Limpeza e higiene | 63235 |
| Segurança | 63236 |
| Outras | 63299 |
Exemplo: factura de electricidade de 2 900,00 MT (2 500,00 + 400,00 de IVA), paga por banco.
| Conta | Débito | Crédito |
|---|---|---|
| 63212 Electricidade | 2 500,00 | |
| 4432 IVA dedutível | 400,00 | |
| 121 Depósitos à ordem | 2 900,00 |
Se a factura não tem IVA, ou a loja não o pode descontar, ponha o valor todo na conta da despesa e não use a 4432.
6. Renda da loja
A renda tem uma regra a mais. Se o senhorio é uma pessoa (não uma empresa), a loja pode ter de reter IRPS: paga menos ao senhorio e entrega a diferença ao Estado. Confirme com o contabilista se o seu caso obriga a reter.
Caminho A: registar a renda como despesa
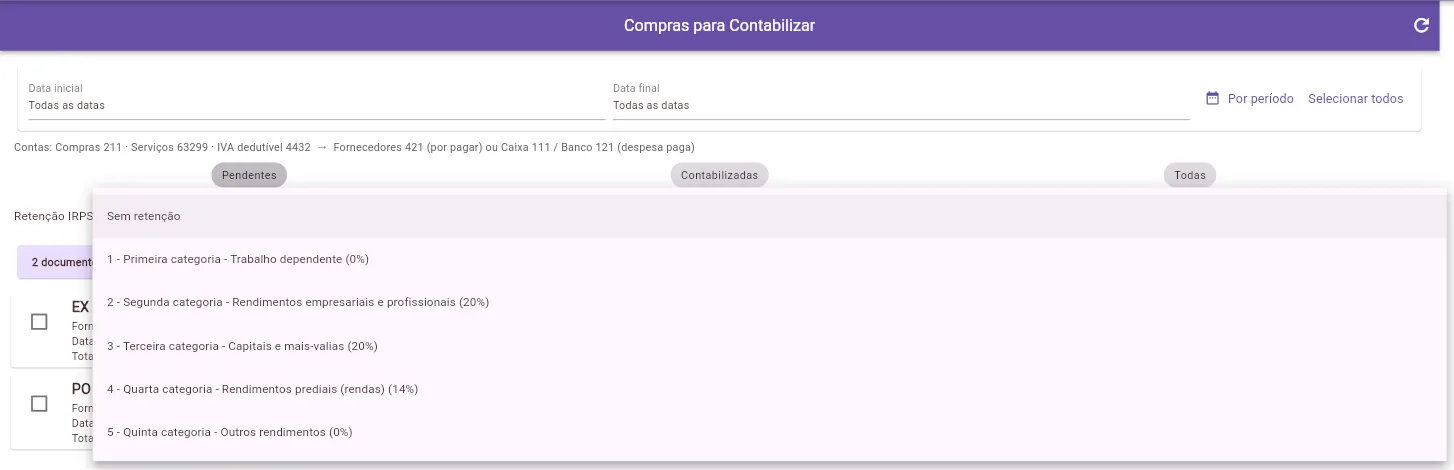
Registe-a em CD03, como no cenário 5. Ao contabilizar em CBL03, escolha no campo Retenção IRPS a opção 4 - Quarta categoria - Rendimentos prediais. O Buinoz calcula a retenção.
Caminho B: lançar a renda à mão
Exemplo: renda de 15 000,00 MT, com retenção de 20% (3 000,00). O senhorio recebe 12 000,00. Até 2025 retinha-se 20% sobre 70% da renda (14%); essa redução acabou com a reforma do IRPS.
| Conta | Débito | Crédito |
|---|---|---|
| 63232 Rendas e alugueres | 15 000,00 | |
| 4424 Retenção - Rendimentos prediais | 3 000,00 | |
| 121 Depósitos à ordem | 12 000,00 |
Na linha da 4424, carregue no botão IRPS e indique a categoria, o valor, a taxa, o nome e o NUIT do senhorio. Sem isto, a retenção não aparece no Modelo 10.

Sem retenção (senhorio empresa), o lançamento tem só duas linhas: 63232 a débito e 121 a crédito, pelos 15 000,00.
7. Salários
O Buinoz não calcula salários. Faça as contas fora (ou peça ao contabilista) e lance o resultado em CBL05. Só existe o caminho B.
Quando processa o salário do mês
| Conta | Débito | Crédito |
|---|---|---|
| 622 Remunerações dos trabalhadores | Salário bruto | |
| 4421 Retenção - Trabalho dependente | IRPS descontado | |
| 449 Contribuições para o INSS | INSS descontado ao trabalhador (3%) | |
| 4622 Remunerações a pagar aos trabalhadores | Salário líquido |
Quando paga o salário
| Conta | Débito | Crédito |
|---|---|---|
| 4622 Remunerações a pagar aos trabalhadores | Salário líquido | |
| 121 Depósitos à ordem (ou 111 Caixa) | Salário líquido |
A parte do INSS paga pela empresa (4%) é um gasto a mais: 623 Encargos sobre remunerações a débito e 449 a crédito. Quando paga a guia do INSS, debite a 449 e credite o banco. As guias do INSS têm um módulo próprio: veja Automações.
8. Depositar no banco o dinheiro da caixa
Não é venda nem despesa: o dinheiro só muda de sítio. Lance em CBL05.
| Conta | Débito | Crédito |
|---|---|---|
| 121 Depósitos à ordem | 10 000,00 | |
| 111 Caixa | 10 000,00 |
Sem este lançamento, a caixa fica com dinheiro a mais e o banco com dinheiro a menos nos relatórios.
9. Empréstimo do banco
Quando recebe o dinheiro
| Conta | Débito | Crédito |
|---|---|---|
| 121 Depósitos à ordem | 100 000,00 | |
| 43 Empréstimos obtidos (sub-conta do empréstimo) | 100 000,00 |
Quando paga uma prestação (exemplo: 9 000,00, dos quais 1 000,00 são juros)
| Conta | Débito | Crédito |
|---|---|---|
| 43 Empréstimos obtidos (a mesma sub-conta) | 8 000,00 | |
| 691 Juros suportados | 1 000,00 | |
| 121 Depósitos à ordem | 9 000,00 |
O banco diz no extracto quanto de cada prestação é capital e quanto é juro.
10. Compra de equipamento
Um computador, uma arca, uma viatura. Não é uma despesa do mês: é um bem que dura anos. Lance em CBL05 e registe o bem em CBL35 - Imobilizado.
| Conta | Débito | Crédito |
|---|---|---|
| 323 Mobiliário e equipamento administrativo (ou 322, 324, conforme o bem) | 40 000,00 | |
| 4432 IVA dedutível | 6 400,00 | |
| 121 Depósitos à ordem | 46 400,00 |
O desgaste do bem (amortização) é lançado uma vez por ano. Deixe isso para o contabilista.
11. Devolução ou anulação de uma venda
Caminho A
Abra F08 - Notas de Crédito, escolha a factura e emita a nota de crédito. Não apague nem altere a factura original.
Caminho B
Faça o lançamento ao contrário do da venda: o que estava a débito passa a crédito, e o contrário.
| Conta | Débito | Crédito |
|---|---|---|
| 711 Vendas de mercadorias | 1 000,00 | |
| 4433 IVA liquidado | 160,00 | |
| 411 Clientes c/c (ou 111 Caixa, se devolveu o dinheiro) | 1 160,00 |
12. O dono põe ou tira dinheiro da loja
Aponte a data e o valor e mostre ao contabilista. A conta certa depende de ser capital, empréstimo do sócio ou lucro, e isso tem consequências fiscais. Não lance sozinho.
Contabilizar o mês
Depois de os documentos estarem no Buinoz (caminho A), faltam três passos para entrarem na contabilidade.
1. Vendas e facturas: CBL02
Abra CBL02 - Vendas para Contabilizar e escolha as datas. A linha Contas: mostra as contas que vão ser usadas. Carregue em Contabilizar em cada documento, ou em Selecionar todos.
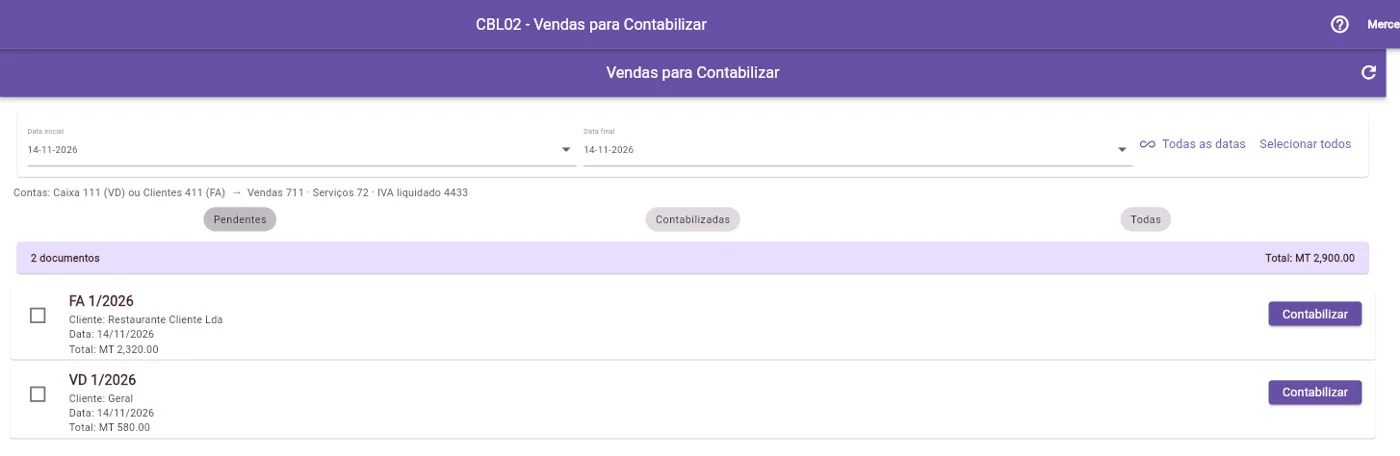
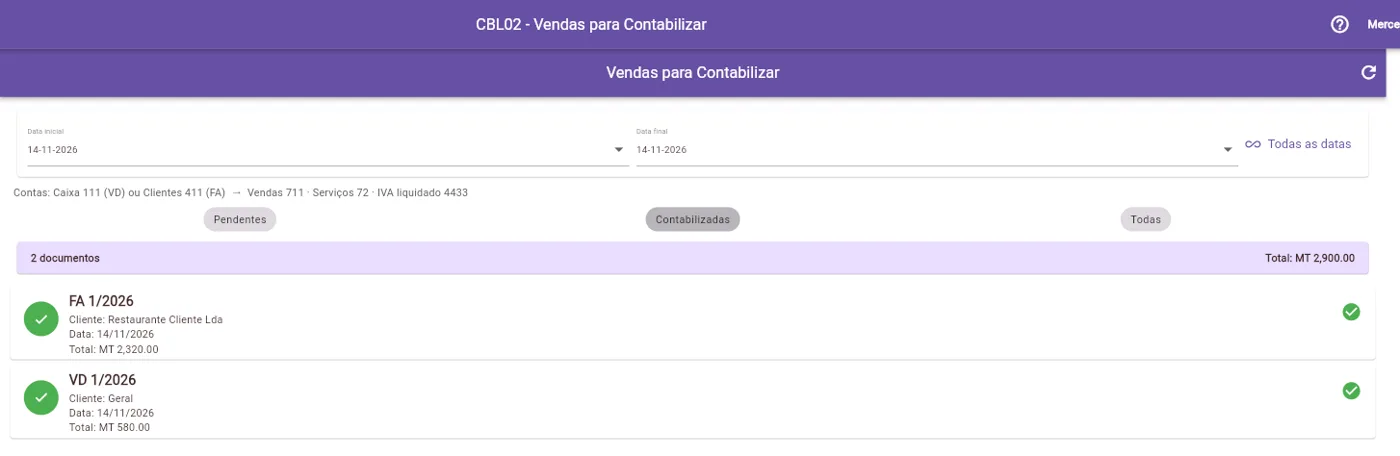
Os documentos passam para Contabilizadas, com o visto verde.
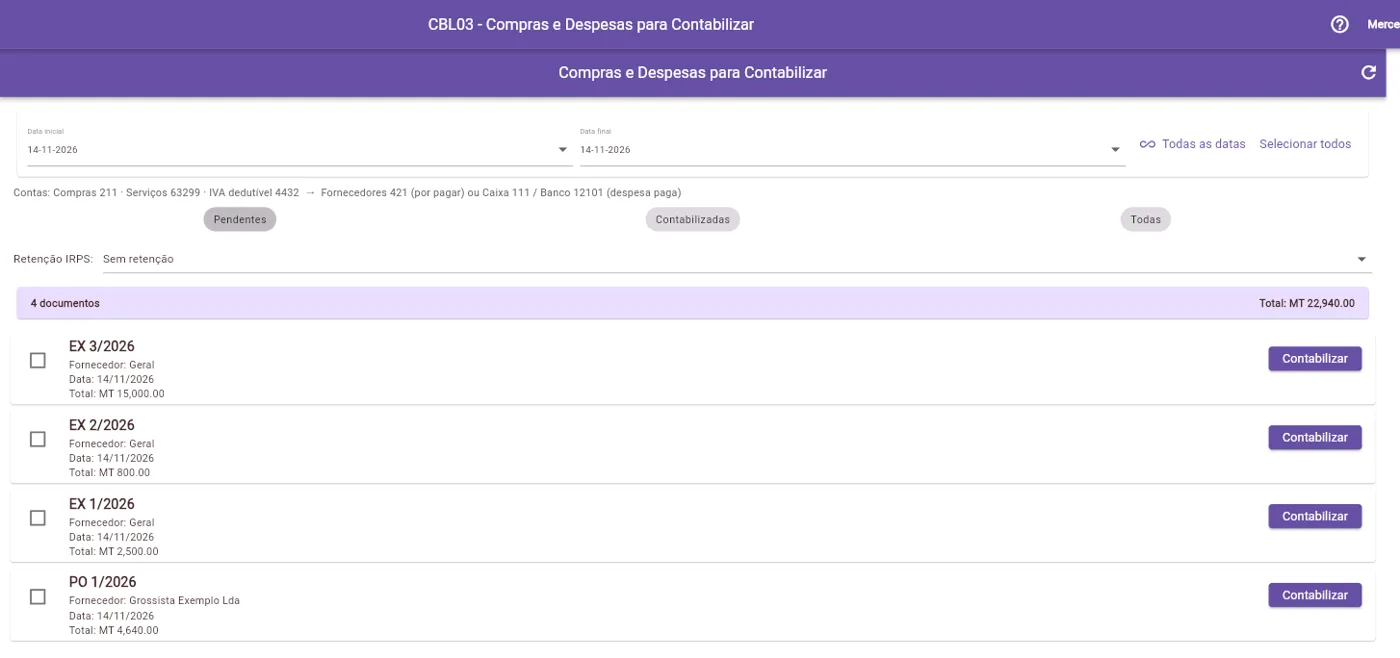
2. Compras e despesas: CBL03
O mesmo em CBL03 - Compras e Despesas para Contabilizar. Se a compra tem retenção de IRPS, escolha a categoria antes de carregar em Contabilizar.
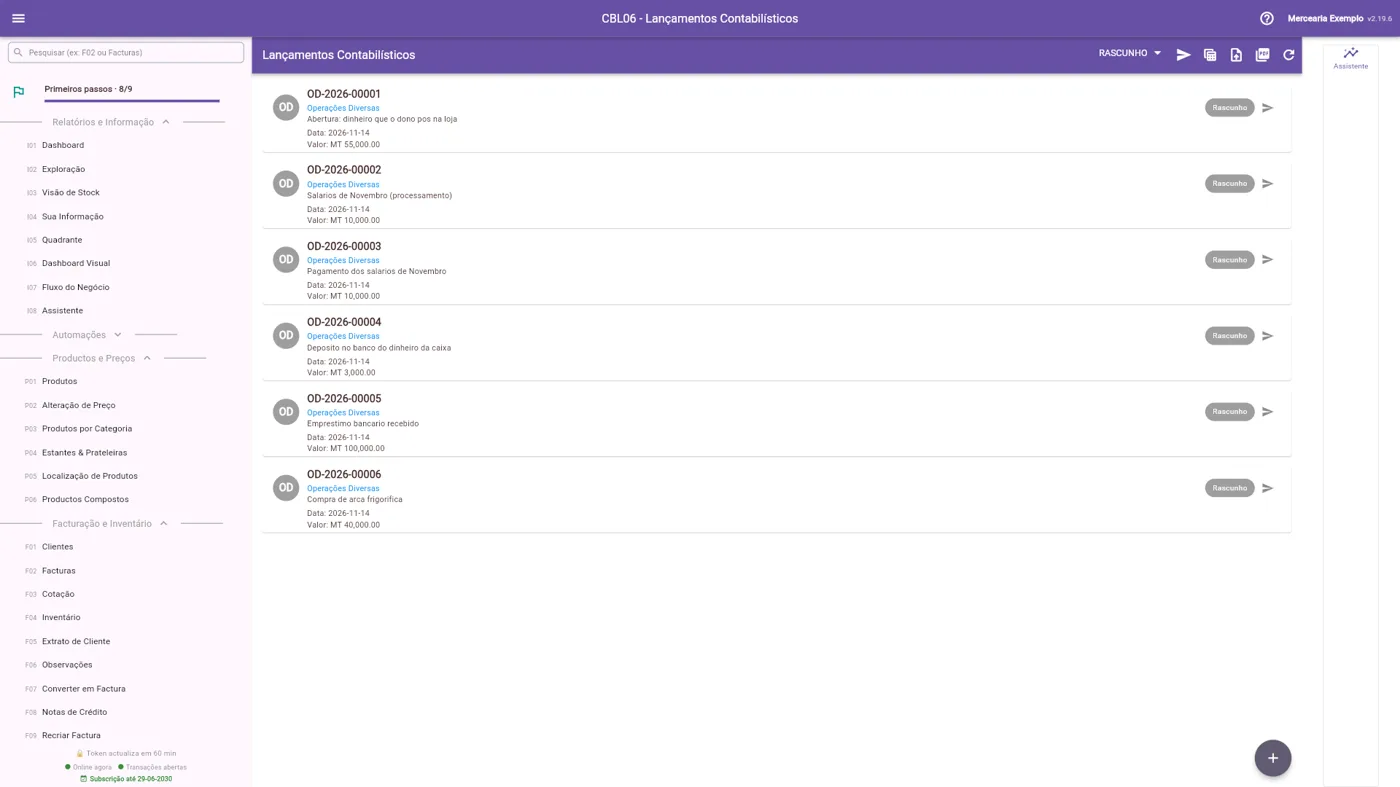
3. Aprovar e lançar: CBL06
Contabilizar cria rascunhos. Abra CBL06 - Lançamentos Contabilísticos: estão todos na lista, com o estado Rascunho.
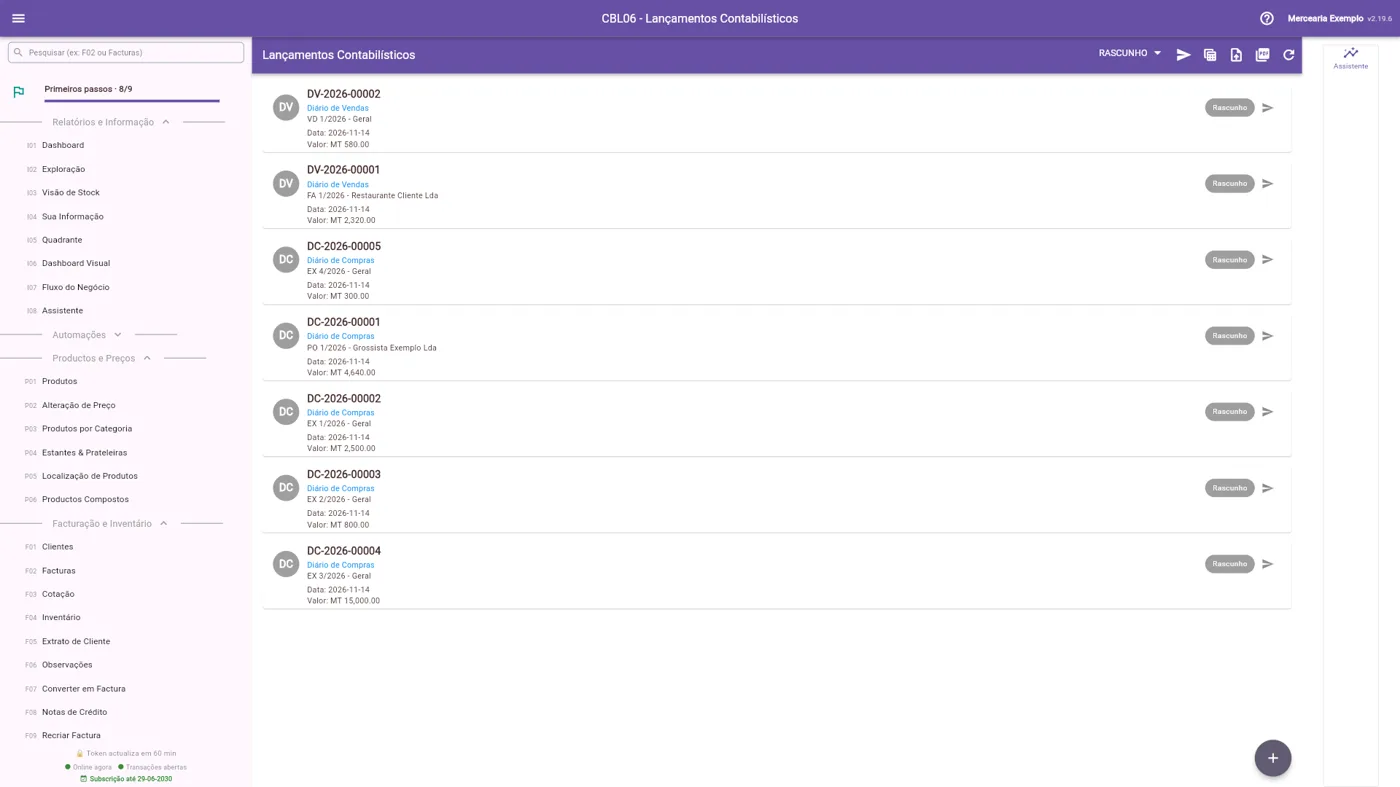
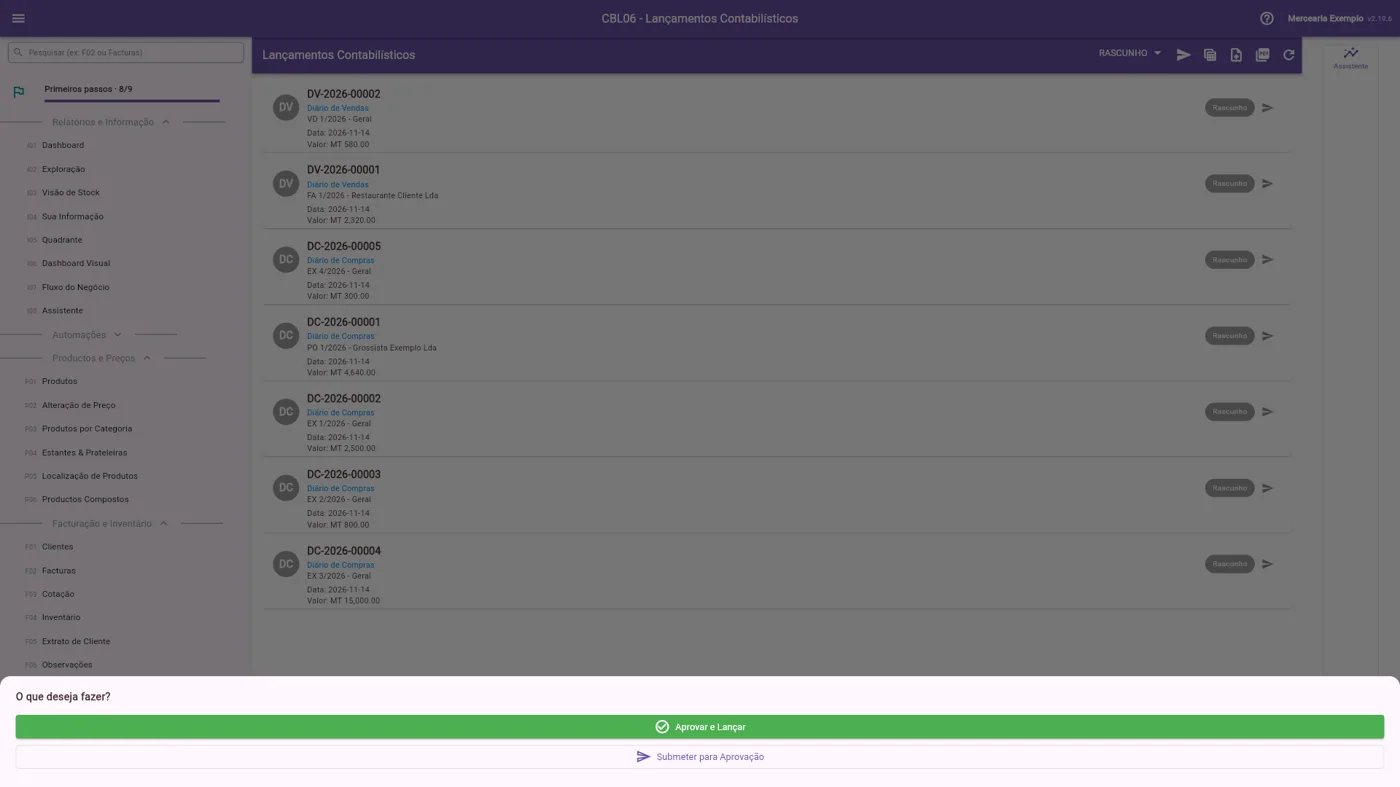
Carregue na seta de um lançamento e escolha Aprovar e Lançar.
Confirme.
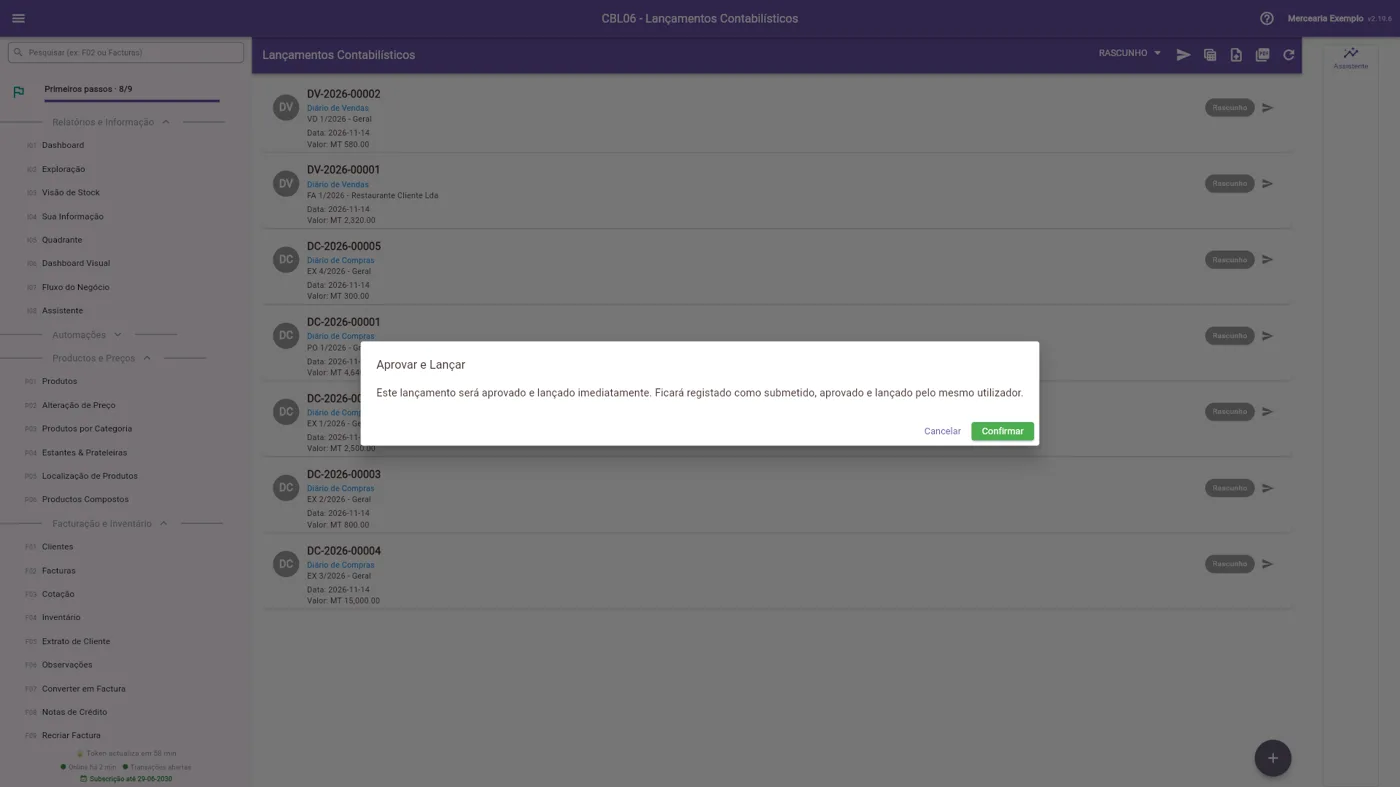
O lançamento sai da lista de rascunhos e passa a contar nos relatórios.
O lançamento à mão (caminho B)
Todos os lançamentos do caminho B fazem-se da mesma forma, em CBL05 - Novo Lançamento.
- Escolha o Diário (Vendas, Compras, Caixa, Bancos, Operações Diversas) e a Data do documento.
- Escreva a Descrição (ex.: Renda da loja - Novembro).
- Carregue em Adicionar Linha uma vez por cada linha da tabela do cenário.
- Em cada linha, escreva o código da conta e o valor no Débito ou no Crédito.
- Veja o rodapé: quando o total do débito é igual ao do crédito, o estado é Balanceado.
- Grave com o ícone do topo. O lançamento fica em rascunho: lance-o em CBL06.
Conferir no fim
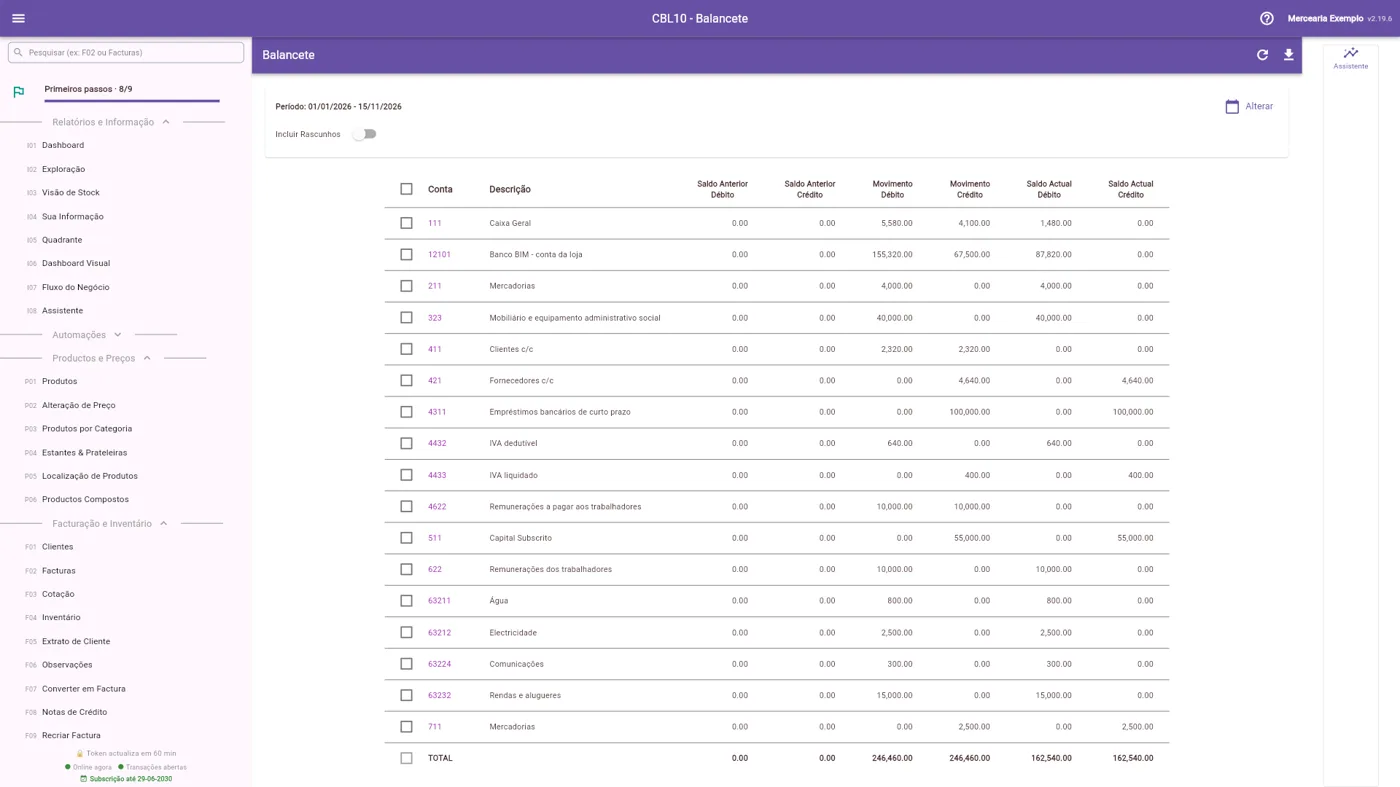
CBL10 - Balancete: todas as contas, com o que entrou e o que saiu. A soma do débito tem de ser igual à do crédito.
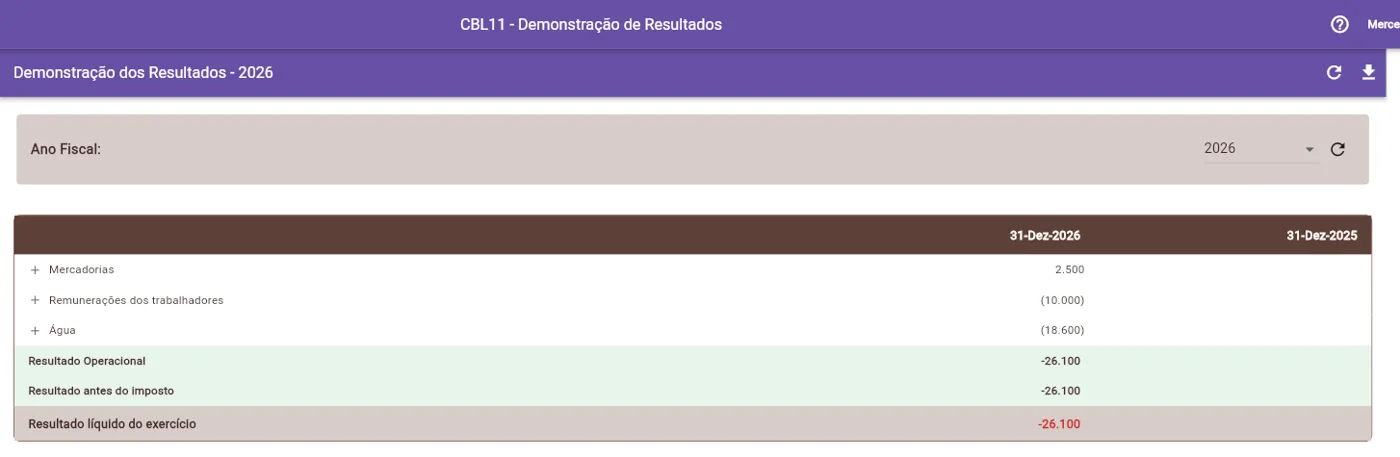
CBL11 - Demonstração de Resultados: o que a loja vendeu, o que gastou e o resultado.
CBL23 - Modelo A - IVA (Contabilidade): o Modelo A do mês, com o IVA das vendas, o IVA das compras e o que há a entregar ou a recuperar.
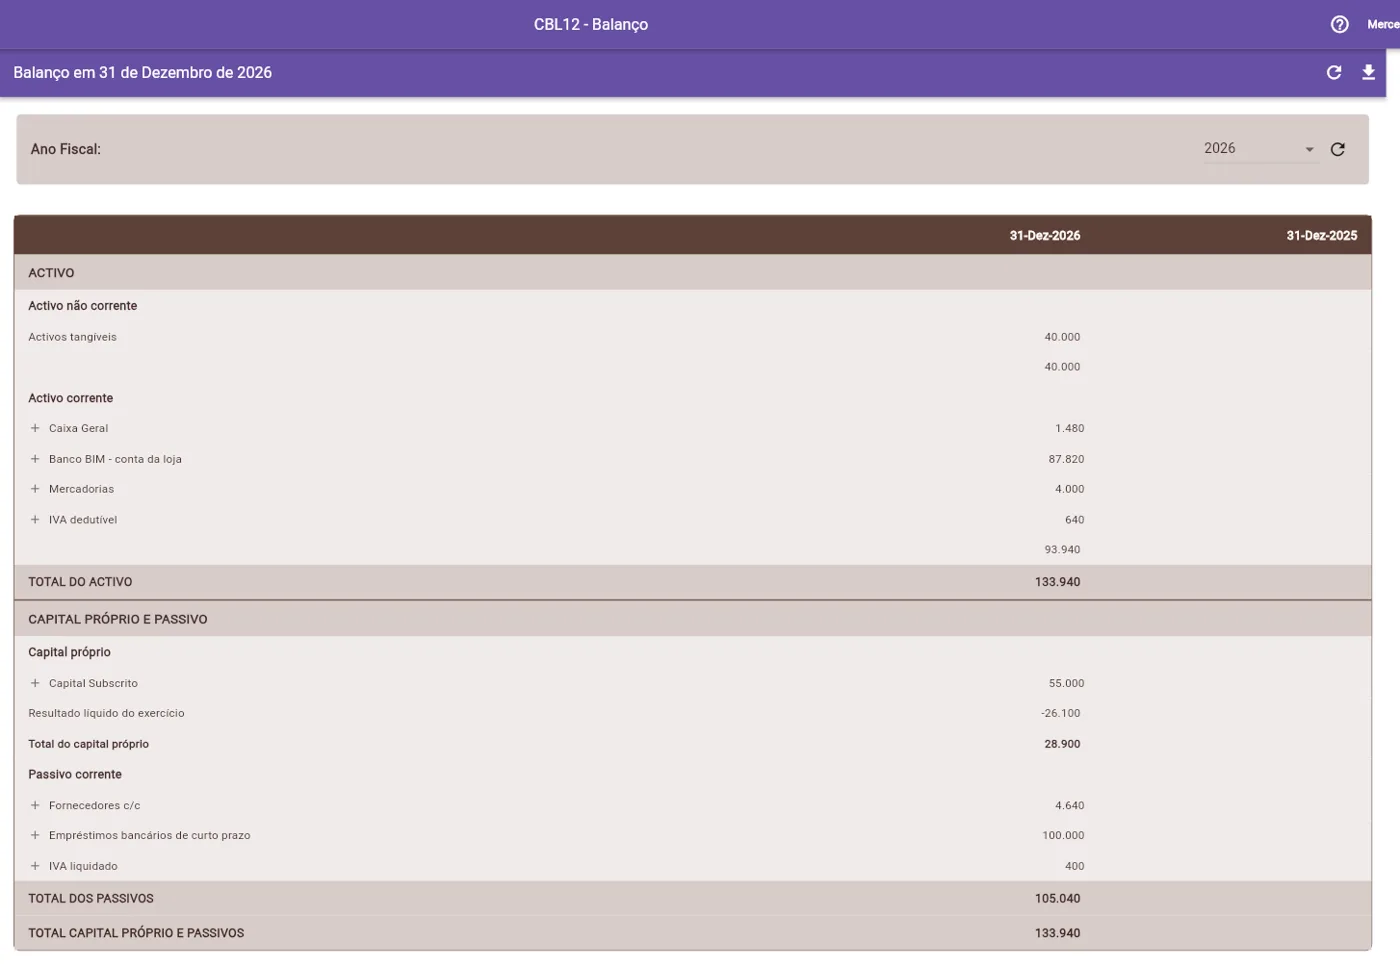
Entregue estes três relatórios ao contabilista, com a pasta das facturas do mês.
Prazos de entrega ao Estado
| O quê | A quem | Prazo | No Buinoz |
|---|---|---|---|
| Contribuições do INSS (declaração e pagamento) | INSS | Do dia 20 do mês do salário até ao dia 10 do mês seguinte | AU01 - INSS Guias, Declarar mês |
| Retenções de IRPS | Autoridade Tributária | Até ao dia 20 do mês seguinte | CBL22 - Modelo 10 - IRPS |
| IVA (Modelo A) e pagamento | Autoridade Tributária | Com imposto a pagar: último dia do mês seguinte. Com crédito ou sem operações: dia 15 do mês seguinte | CBL23 - Modelo 2 - IVA |
No INSS, o atraso dá multa de 1 a 3 salários mínimos da área de actividade por trabalhador, mais juros. Depois de pagar, lance o pagamento em CBL05: a conta da dívida (449 INSS, 4421 a 4425 IRPS, 4433 IVA) a débito e o banco a crédito.
Os prazos podem mudar por lei. Confirme-os com o seu contabilista.
Descarregar a lista do mês para imprimir (1 página)
Fontes: Decreto n.º 70/2009 (PGC-NIRF); Lei n.º 22/2022 e Lei n.º 3/2025 (Código do IVA, art. 17 e 32); Lei n.º 33/2007 e Lei n.º 11/2025 (CIRPS, art. 65); Lei n.º 4/2007 e Decreto n.º 53/2007 (INSS); Autoridade Tributária; INSS - Dúvidas; folheto do novo Regulamento do INSS; RSM Guia Fiscal 2026; Moore - Fazer negócios em Moçambique; Moore - Reforma fiscal; DLA Piper - Alterações ao CIVA.
Resumo dos cenários
| Cenário | Caminho A (Buinoz) | Caminho B: débito | Caminho B: crédito |
|---|---|---|---|
| Venda a dinheiro | POS01 | 111 | 711 e 4433 |
| Factura a crédito | F02 | 411 | 711 e 4433 |
| Cliente paga | I02, Confirmar | 121 ou 111 | 411 |
| Compra de mercadoria | CD02 | 211 e 4432 | 421 |
| Pagar ao fornecedor | 421 | 121 ou 111 | |
| Água, luz, combustível | CD03 (conta escolhida pelo nome) | 6321x e 4432 | 121 ou 111 |
| Renda com retenção | CD03 + CBL03 | 63232 | 4424 e 121 |
| Salários | (não há) | 622 | 4421, 449 e 4622 |
| Depósito da caixa no banco | (não há) | 121 | 111 |
| Empréstimo recebido | (não há) | 121 | 43 |
| Equipamento | (não há) | 32x e 4432 | 121 |
| Nota de crédito | F08 | 711 e 4433 | 411 ou 111 |
Os passos no Buinoz foram todos feitos e capturados numa loja de demonstração, na versão 2.19.6. As contas dos lançamentos à mão seguem o plano oficial, mas a escolha da conta em casos concretos (isenções de IVA, retenções, salários) deve ser confirmada pelo seu contabilista.