Contabilidade passo a passo (para quem não é contabilista)
Este guia é para o dono de uma loja, farmácia, restaurante ou salão que não sabe contabilidade. Siga os passos pela ordem. No fim de cada mês terá as contas organizadas, e o contabilista só precisa de as rever e assinar.
Não precisa de saber o que é débito e crédito. O Buinoz escolhe as contas e faz os lançamentos. O seu trabalho é registar tudo o que acontece na loja e carregar em três botões por mês.
Todos os dias          Uma vez por mês          No fim
Vender, comprar,  ->   Contabilizar e      ->   Entregar ao
pagar despesas         Aprovar e Lançar         contabilista
O Buinoz organiza as contas. O contabilista revê, corrige o que for preciso, assina e entrega as declarações na Autoridade Tributária. As contas e as declarações de uma empresa são, em regra, assinadas por um técnico de contas. O Buinoz não o substitui.
Parte 1. Preparar (faz-se uma vez)
Faça estes 6 passos antes do primeiro mês. Demora cerca de 20 minutos.
Passo 1. Dados da loja
Abra ADM01 e confirme o nome, o NUIT e o endereço da loja. O NUIT sai nas facturas e nos ficheiros para a Autoridade Tributária. Tem de estar certo.
Passo 2. Ano fiscal
Abra CBL30 - Exercícios Fiscais. Tem de existir o ano em curso (ex.: 2026, de 01/01 a 31/12). Se não existir, crie-o com +.
Passo 3. Configuração
Abra CBL28 - Configuração Contabilística.
- Em Ano fiscal activo, escolha o ano.
- Em País / Plano, escolha Moçambique.
- Em Conta Banco, escolha a conta do seu banco (ex.: 12101 Banco BIM). A 121 é conta-mãe. Se a conta do seu banco ainda não existe, ao gravar o Buinoz propõe criá-la (12101): escreva o nome do banco e confirme.
- Não mude as outras contas. Já vêm certas para o plano oficial de Moçambique.
- Grave.
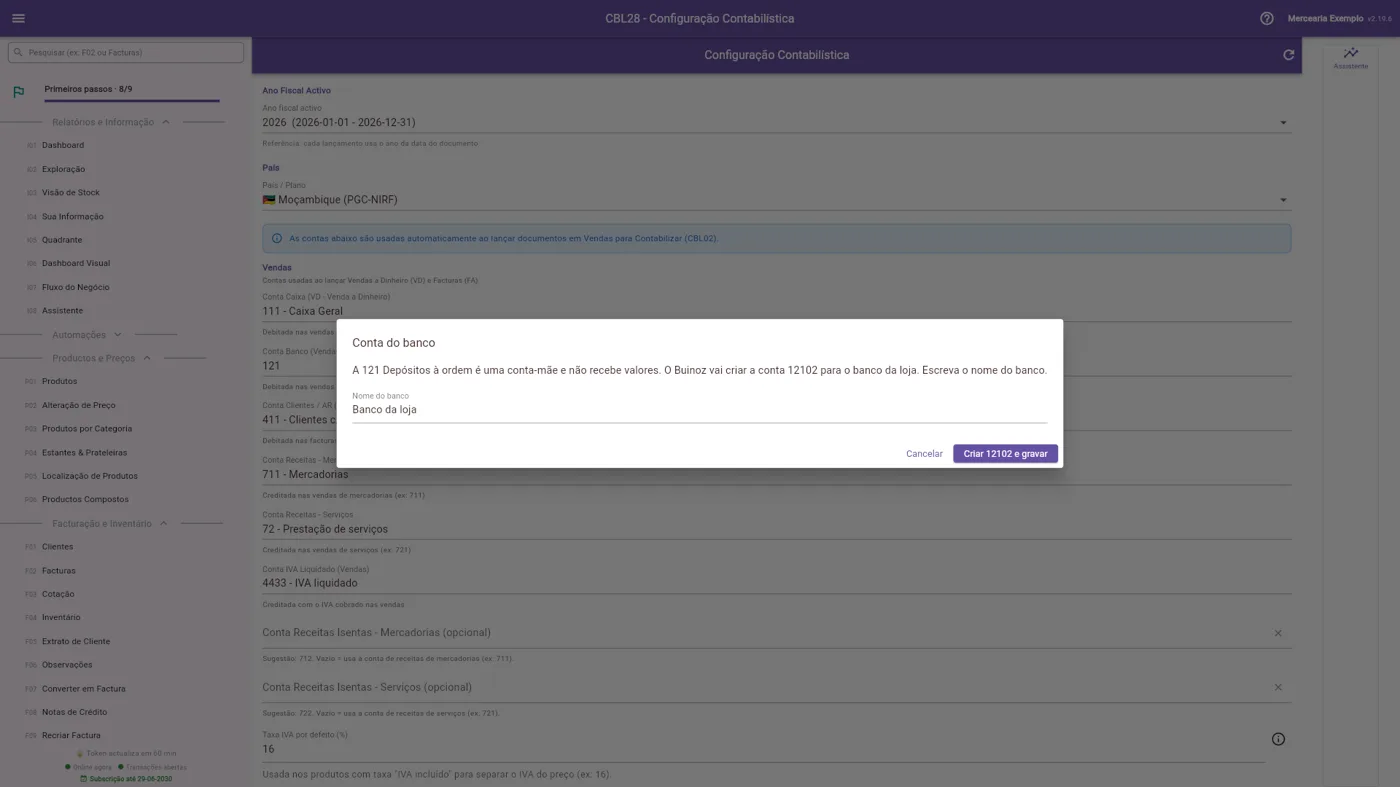
O que faz cada campo
| Campo | Conta proposta | Para que serve |
|---|---|---|
| Ano fiscal activo | ano actual | Referência. O ano e o mês de cada lançamento vêm da data do documento. |
| País / Plano | Moçambique (PGC-NIRF) | O plano de contas a usar. |
| Conta Caixa | 111 | Vendas e recebimentos em numerário; despesas pagas em numerário. |
| Conta Banco | sub-conta da 121 | Tudo o que não é numerário (transferência, POS, M-Pesa, e-Mola), a entrar e a sair. |
| Conta Clientes | 411 | O valor de cada factura até o cliente pagar. |
| Receitas - Mercadorias | 711 | Valor sem IVA dos produtos vendidos. |
| Receitas - Serviços | 72 | Valor sem IVA dos serviços. |
| IVA Liquidado | 4433 | IVA cobrado nas vendas. |
| Receitas isentas (opcional) | vazio | Se preencher, as vendas sem IVA vão para esta conta. |
| Compras - Mercadorias | 211 | Mercadoria comprada para revender. |
| Compras - Serviços | 63299 | Despesas. Com a 63299, o Buinoz escolhe a conta pelo nome da despesa; com outra conta, vão todas para ela. |
| Fornecedores | 421 | O que a loja deve aos fornecedores. |
| IVA Dedutível | 4432 | IVA pago nas compras. |
| IRPS a pagar | 4422 | Com 4422, cada retenção vai para a sub-conta da categoria (4421 a 4425). |
| Inventário, Ganhos, Perdas | vazio | Só para contabilizar acertos de stock. Vazias, o Buinoz recusa e avisa. Peça as contas ao contabilista. |
| Diários padrão | DV, DC, DO | Diário de cada tipo de documento. Definidos, o Buinoz não pergunta o diário. |
Passo 4. Bancos
Abra CBL32 - Contas Bancárias e registe cada conta bancária da loja, com +. Serve para comparar o banco com a contabilidade no fim do mês.
Passo 5. IVA dos produtos
Cada produto tem uma taxa de IVA. Abra P01 e confirme os seus produtos:
| O que vende | Taxa a escolher |
|---|---|
| Produtos e serviços com IVA normal | IVA a 16% |
| Produtos isentos (ex.: muitos medicamentos, alguns alimentos básicos) | IVA isento - mercadoria |
| Serviços isentos | IVA isento - serviço |
Se não sabe se um produto é isento, pergunte ao contabilista antes de vender. Mudar depois dá trabalho.
Se o Dashboard (I06) mostrar um aviso laranja de IVA inactivo, abra os produtos da lista e mude a taxa para IVA a 16%.
Passo 6. Dar acesso ao contabilista
Peça ao contabilista para se registar no Buinoz. Depois, em ADM04, adicione-o à loja e dê-lhe as permissões de contabilidade. Assim ele vê tudo sem precisar de papéis. Veja Permissões.
Se a empresa já tinha dinheiro no banco, stock, dívidas ou clientes a dever antes de começar a usar o Buinoz, é preciso um lançamento de abertura com esses valores. Peça ao contabilista para o fazer em CBL05. É o único passo que não deve fazer sozinho.
Parte 2. Todos os dias
A regra é uma só: tudo o que acontece na loja regista-se no Buinoz, no dia em que acontece.
| O que aconteceu | Onde registar |
|---|---|
| Vendi e o cliente pagou na hora | POS01 (venda a dinheiro) |
| Vendi a crédito, o cliente paga depois | F02 (factura) |
| O cliente pagou uma factura antiga | I02, cartão da factura, Confirmar |
| Comprei mercadoria a um fornecedor | CD02 (compra) |
| Paguei água, luz, renda, combustível, internet | CD03 (despesa) |
| Devolveram-me mercadoria ou anulei uma factura | F08 (nota de crédito) |
| Fechei a caixa no fim do dia | TSR02 (caixa) |
Três hábitos que evitam quase todos os problemas:
- Não venda fora do Buinoz. Uma venda que não está no sistema não está na contabilidade.
- Peça sempre factura ao fornecedor, com o NUIT da sua loja. Sem factura, o IVA da compra não se pode descontar.
- Guarde os papéis (facturas de compra, talões do banco) numa pasta por mês. O contabilista vai pedi-los.
Parte 3. Uma vez por mês
Faça isto nos primeiros dias do mês seguinte. São 5 passos.
Passo 1. Contabilizar as vendas (CBL02)
- Abra CBL02 - Vendas para Contabilizar.
- Escolha as datas do mês (dia 1 ao último dia).
- No separador Pendentes, carregue em Selecionar todos e depois em Contabilizar.
- As vendas passam para o separador Contabilizadas.
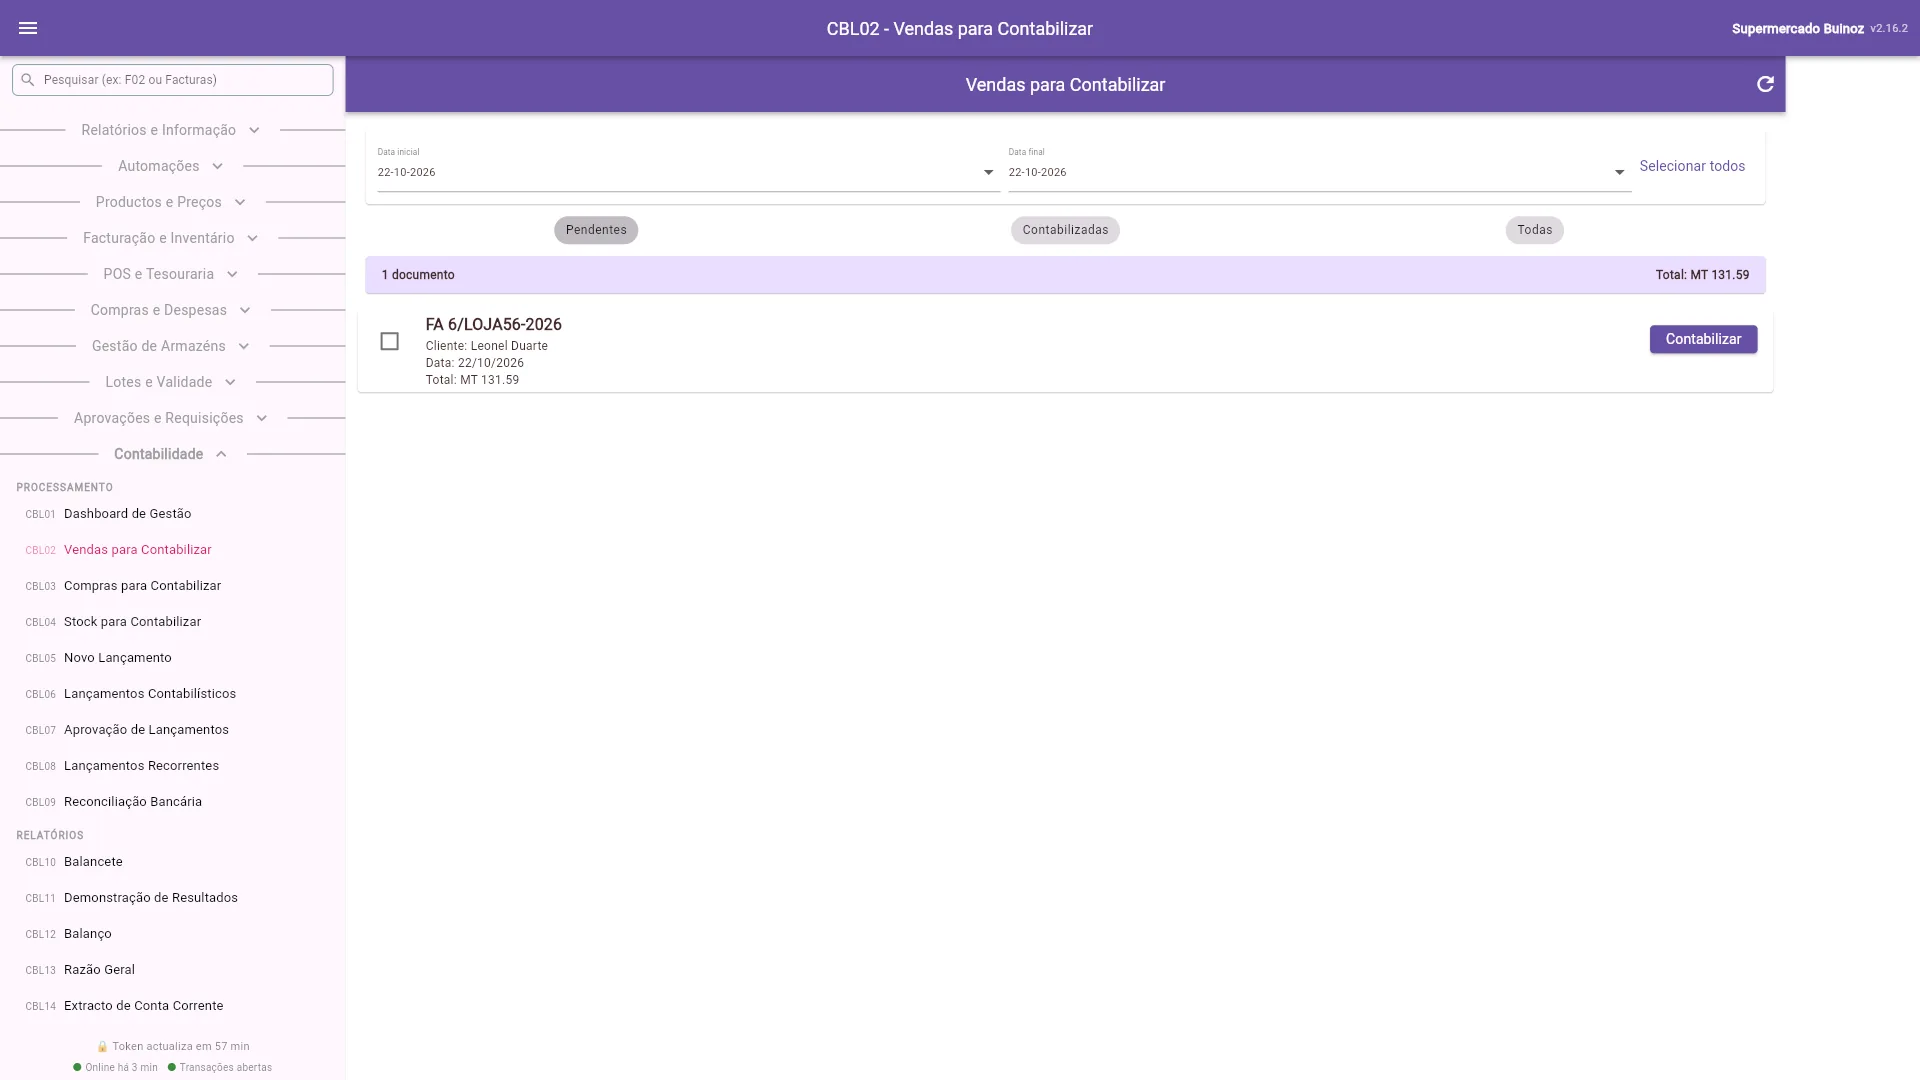
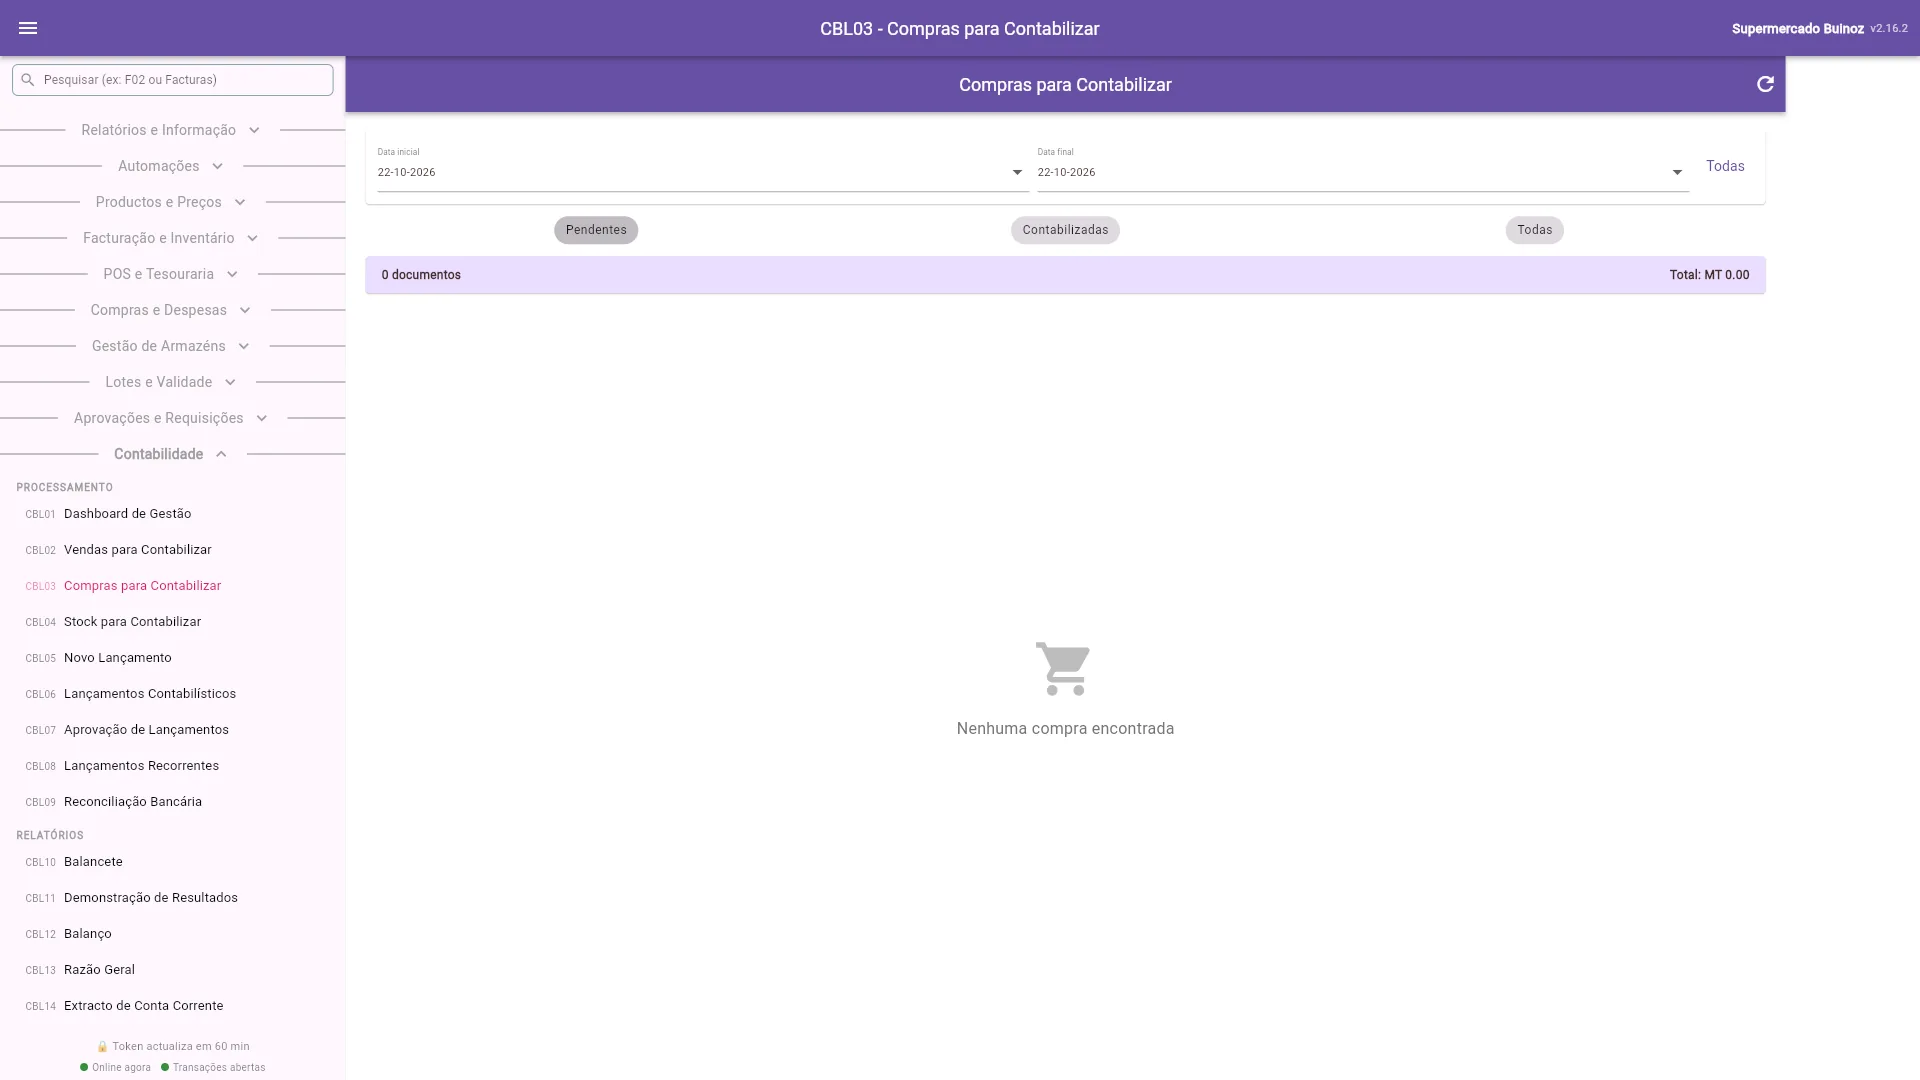
Passo 2. Contabilizar as compras e as despesas (CBL03)
Faça o mesmo em CBL03 - Compras e Despesas para Contabilizar: datas do mês, Selecionar todos, Contabilizar.
Se pagou a um prestador de serviços individual (um técnico, um consultor, o senhorio), fale com o contabilista antes: pode ter de reter IRPS. Veja Reter IRPS, mais abaixo.
Passo 3. Aprovar e lançar (CBL06)
Contabilizar cria rascunhos. Um rascunho ainda não conta.
- Abra CBL06 - Lançamentos Contabilísticos.
- Filtre por Rascunho.
- Abra cada lançamento e carregue em Aprovar e Lançar. Aparece uma mensagem verde.
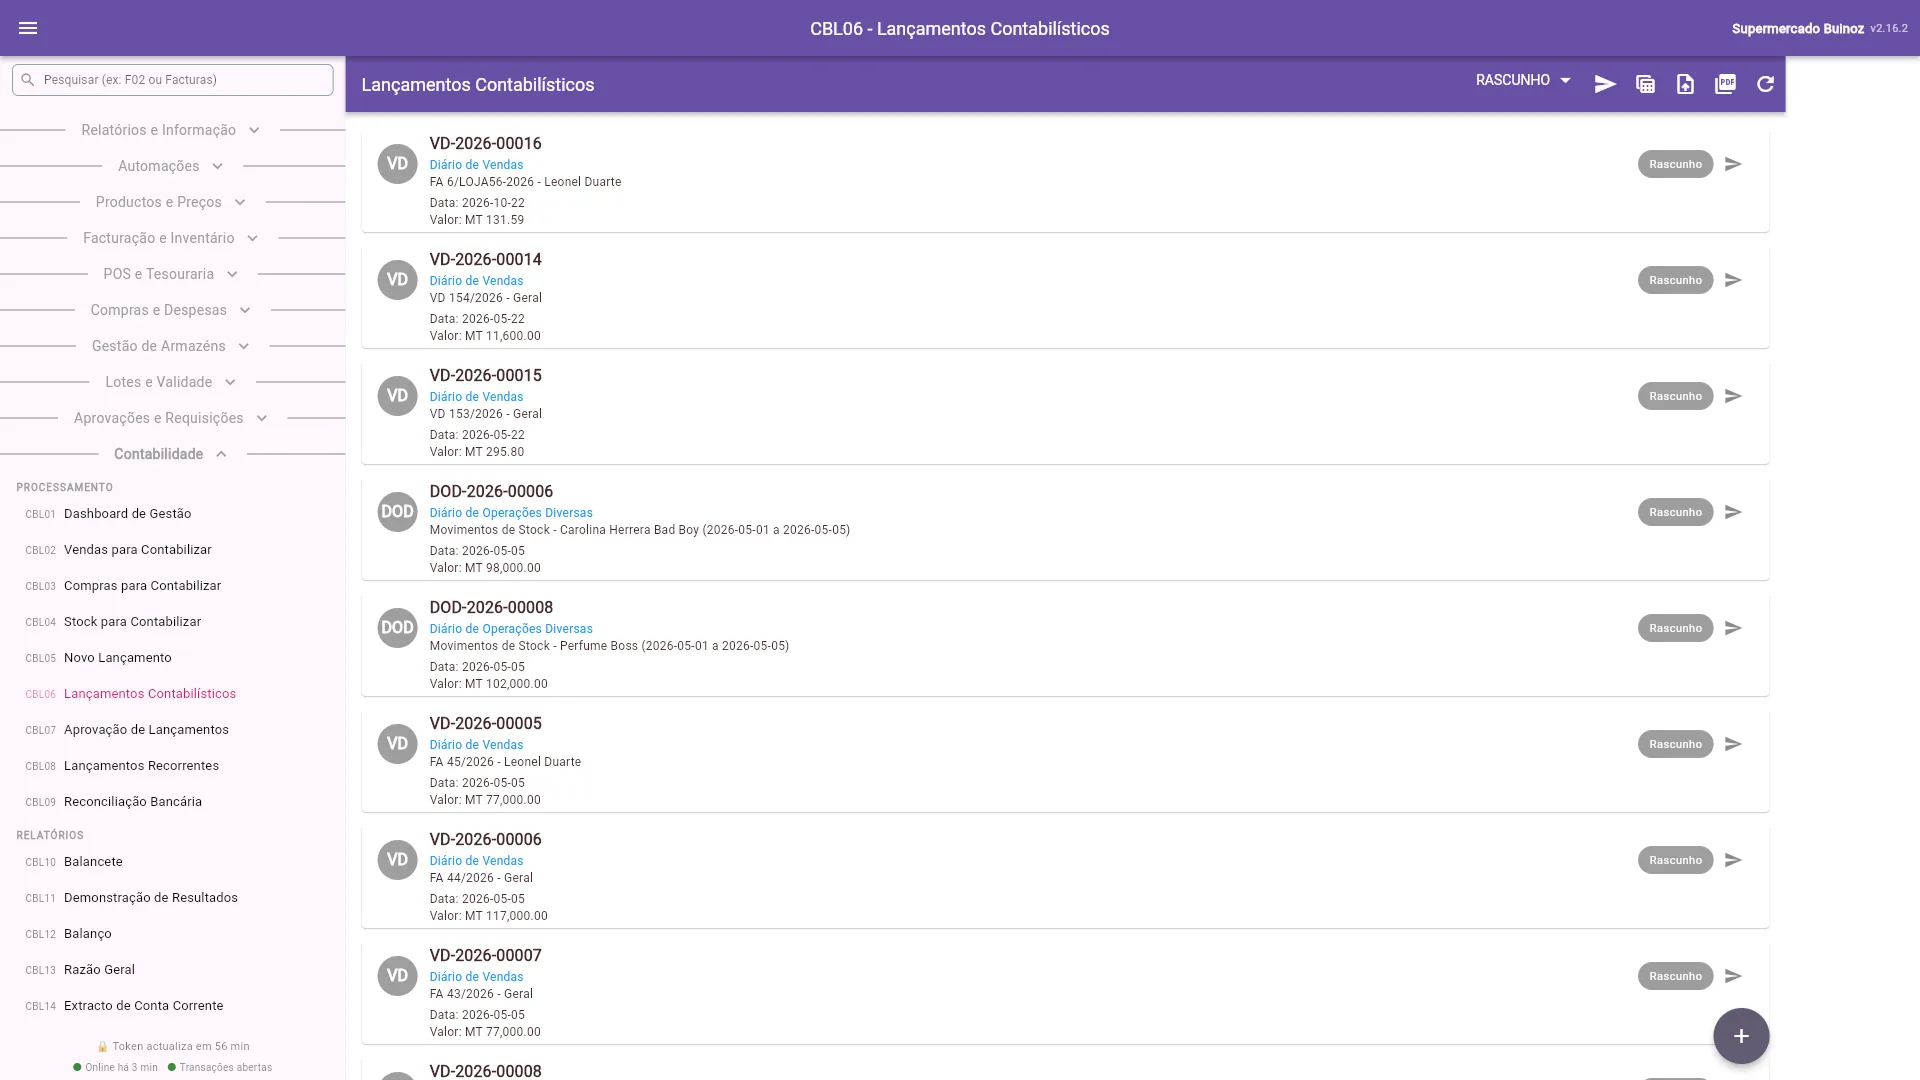
Quando o filtro Rascunho da CBL06 fica vazio e o separador Pendentes da CBL02 e da CBL03 também, o mês está contabilizado.
Passo 4. Conferir
Abra CBL10 - Balancete e veja a última linha. O total do débito tem de ser igual ao total do crédito. Se for igual, as contas estão certas do ponto de vista aritmético.
Depois veja estes quatro sinais. Se algum aparecer, não tente corrigir: aponte e mostre ao contabilista.
| Sinal | O que quer dizer |
|---|---|
| A conta 111 Caixa tem saldo a crédito (negativo) | Saiu mais dinheiro da caixa do que entrou. Falta registar uma venda ou um depósito |
| Um cliente aparece com valor negativo em CBL15 | Pagou mais do que devia, ou o pagamento foi registado duas vezes |
| O saldo do banco no Buinoz é diferente do extracto | Falta registar um movimento. Use CBL09 - Reconciliação Bancária |
| A CBL02 avisa Possível duplicado | As vendas desse mês podem já ter sido lançadas à mão. Não confirme sem perguntar |
Passo 5. Ver o resultado
- CBL11 - Demonstração de Resultados: quanto vendeu, quanto gastou e quanto ganhou.
- CBL12 - Balanço: o que a loja tem e o que deve.
- CBL23 - Modelo A - IVA (Contabilidade): o Modelo A do mês a partir dos lançamentos, com o IVA a entregar ou a recuperar.
Parte 4. O que entregar ao contabilista
Se o contabilista tem acesso à loja (Parte 1, passo 6), ele próprio abre os relatórios. Se não tem, exporte-os em PDF ou Excel e envie.
Todos os meses
| Relatório | Ecrã | Para quê |
|---|---|---|
| Balancete | CBL10 | Conferir todas as contas |
| IVA do mês | CBL23 e F14 | Declaração periódica do IVA |
| Retenções de IRPS | CBL22 | Modelo 10 (M10) |
| Extractos bancários | (do banco) | Reconciliação |
| Pasta com as facturas de compra | (papel ou fotos) | Prova das despesas |
No fim do ano
| Relatório | Ecrã |
|---|---|
| Demonstração de resultados | CBL11 |
| Balanço | CBL12 |
| Razão geral | CBL13 |
| Relatório e Contas em PDF | CBL39 |
| Ficheiro SAF-T | CBL25 |
O fecho do ano (CBL31) faz-se depois de o contabilista rever. Um ano fechado fica bloqueado.
Parte 5. O que deixar para o contabilista
Estas operações não são documentos do dia a dia. Precisam de um lançamento manual (CBL05). Aponte os valores e peça ao contabilista para os lançar, ou para lhe mostrar uma vez como se faz.
| Operação | O que apontar |
|---|---|
| Salários | Nome, salário bruto, IRPS e INSS descontados, valor pago. O Buinoz não calcula salários |
| Empréstimos | Valor recebido, prestações pagas, juros |
| Compra de equipamento (computador, carro, arca) | Factura e data. É um investimento, não uma despesa |
| Dinheiro que o dono pôs ou tirou da loja | Data e valor |
| Amortizações | O contabilista calcula uma vez por ano |
Reter IRPS
Quando a loja paga a uma pessoa (não a uma empresa) por um serviço, honorários, comissões ou renda, a lei pode obrigar a ficar com uma parte e entregá-la ao Estado. Chama-se retenção na fonte.
Exemplo: paga 10 000 MT de honorários a um técnico. A retenção é de 20%. A loja paga 8 000 MT ao técnico e entrega 2 000 MT ao Estado.
No Buinoz, ao contabilizar a compra em CBL03, escolha a categoria no campo Retenção IRPS. O sistema faz as contas.
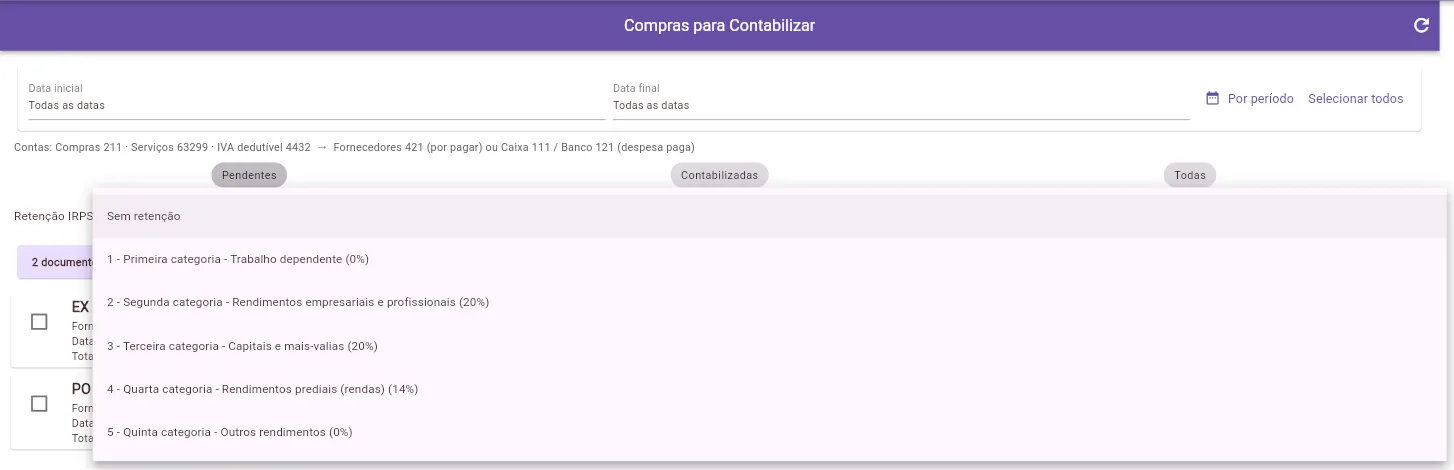 As regras e as taxas estão em Manual do contabilista: IRPS.
Na dúvida sobre se tem de reter, pergunte ao contabilista. Uma retenção em falta dá multa.
Parte 6. Exemplos por negócio
Loja ou mercearia
- Vende quase tudo com IVA a 16%. Alguns alimentos básicos podem ser isentos: confirme a lista com o contabilista.
- Compras ao grossista em CD02, sempre com factura.
- Quebras e produtos estragados: faça o acerto de stock em GA05. O contabilista decide se os contabiliza (CBL04).
Farmácia
- Muitos medicamentos são isentos de IVA; os outros produtos (cosméticos, higiene) levam normalmente 16%. Confirme a taxa de cada grupo com o contabilista e ponha-a certa em P01.
- Use os lotes e validades: um medicamento fora de prazo é uma perda que tem de ficar registada.
- Compras aos distribuidores em CD02, com o lote.
Restaurante ou bar
- Vendas em POS03 (mesas) ou POS01.
- Compras de ingredientes em CD02. Gás, carvão e limpeza são despesas.
- Feche a caixa todos os dias em TSR02.
Salão ou serviços
- O que vende são serviços: marque cada um como serviço ao criá-lo em P01, para irem para a conta certa (72 Prestação de serviços).
- Se paga comissões a profissionais que não são seus empregados, veja Reter IRPS.
Palavras que vai ouvir
| Palavra | Em linguagem simples |
|---|---|
| Lançamento | O registo de uma operação na contabilidade |
| Rascunho | Lançamento preparado, que ainda não conta |
| Lançado | Lançamento aprovado, que já conta nos relatórios |
| Estornar | Anular um lançamento com outro ao contrário. Nada se apaga |
| Débito e crédito | Os dois lados de um lançamento. Têm de ser sempre iguais |
| Balancete | A lista de todas as contas com os seus saldos |
| Balanço | O que a empresa tem (activo) e o que deve (passivo) num certo dia |
| Demonstração de resultados | Vendas menos gastos de um período: o lucro ou o prejuízo |
| Exercício | O ano da contabilidade |
| IVA liquidado | O IVA que cobrou aos clientes |
| IVA dedutível | O IVA que pagou aos fornecedores e pode descontar |
| Retenção na fonte | Imposto que a loja desconta de um pagamento e entrega ao Estado |
| Plano de contas | A lista oficial de contas. Em Moçambique é o PGC-NIRF |
| SAF-T | Ficheiro com a contabilidade, no formato que a Autoridade Tributária pede |
Resumo numa página
- Uma vez: NUIT, ano fiscal, configuração, bancos, IVA dos produtos, acesso do contabilista.
- Todos os dias: tudo no Buinoz, no próprio dia. Guardar os papéis.
- Todos os meses: CBL02 Contabilizar, CBL03 Contabilizar, CBL06 Aprovar e Lançar, CBL10 conferir.
- Deixar para o contabilista: salários, empréstimos, equipamento, saldos de abertura, fecho do ano.
- No fim: o contabilista revê, assina e entrega.
Quer ver cada situação com imagens? Veja Contabilidade por cenários. Quer saber as regras por trás de cada passo? Veja o Manual do contabilista.